猜你想问
途虎-W2026上半年收入增长但利润下降的原因是什么?
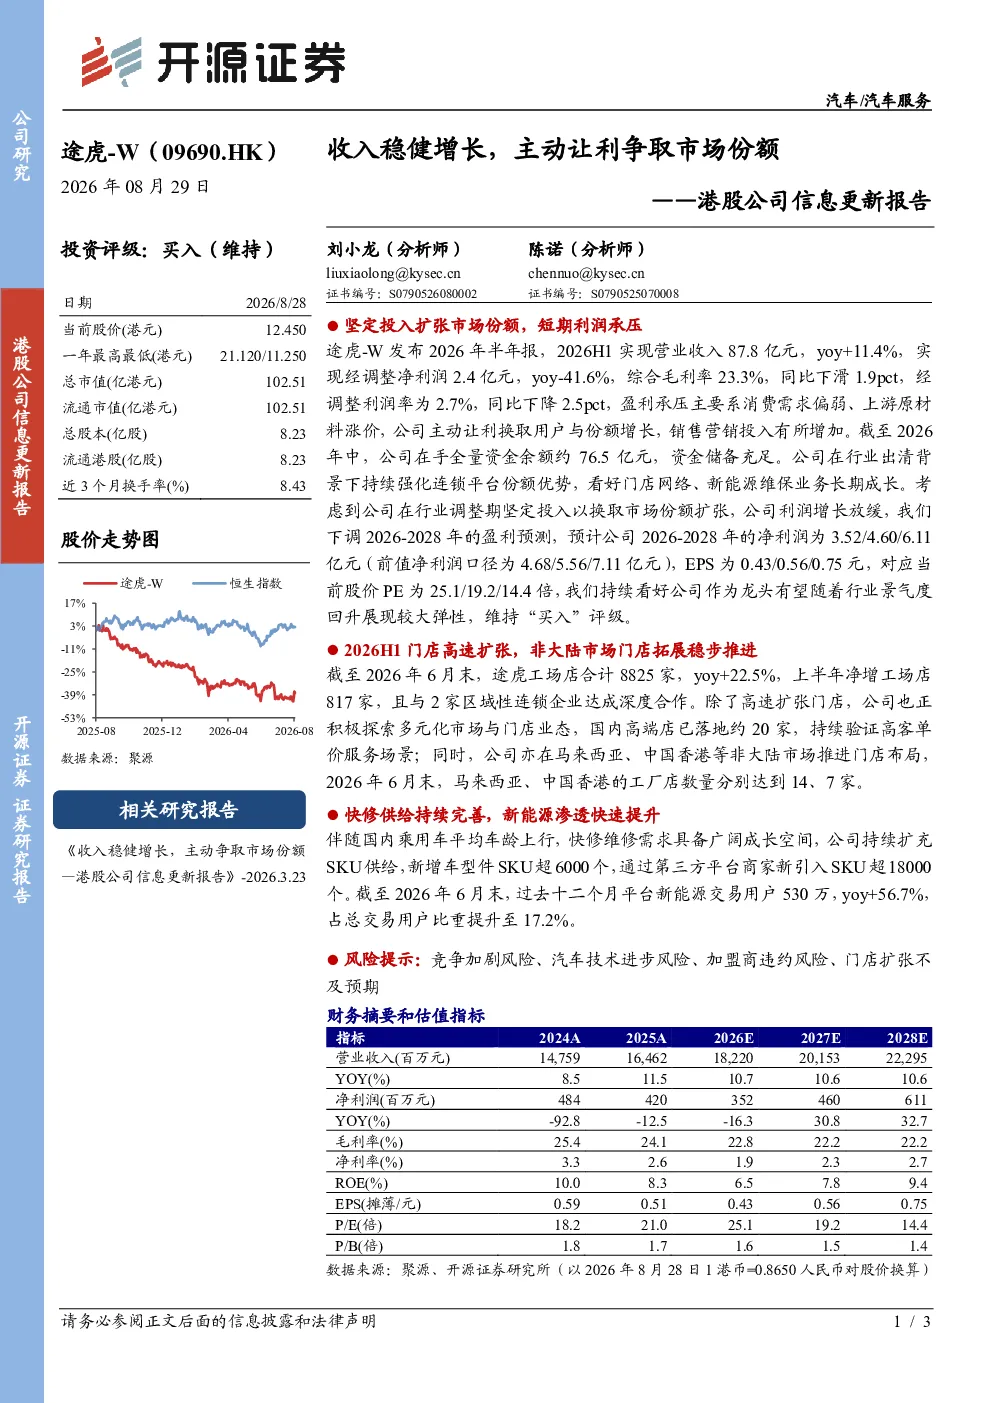
途虎-W2026上半年实现营业收入87.8亿元,同比增长11.4%,但经调整净利润为2.4亿元,同比下降41.6%。主要原因是消费需求偏弱、上游原材料价格上涨,以及公司为换取用户与市场份额主动让利。尽管收入增长,但盈利承压反映了行业竞争加剧和成本压力。公司在行业出清背景下持续强化连锁平台份额优势,通过门店扩张和新能源维保业务寻求长期成长。
交运设备行业未来发展趋势如何?
交运设备行业正经历出清和整合期,龙头企业通过规模效应和差异化服务强化竞争优势。新能源化、智能化是行业大趋势,推动维保服务模式变革。连锁平台份额集中度提升,头部企业通过门店网络扩张和数字化工具提升服务效率。未来,行业景气度有望随汽车消费回暖和新能源渗透率提升而改善,但竞争加剧和成本压力仍需关注。
报告主要分析了途虎-W的哪些方面?
报告重点分析了途虎-W的财务表现、业务扩张和行业地位。财务上关注收入增长与利润下滑的矛盾,揭示成本压力和战略投入。业务上分析门店扩张、新能源用户增长及多元化市场布局,评估其市场渗透能力。同时,结合行业出清背景,评估公司通过让利换取份额的战略有效性,并预测长期成长潜力。
当前交运设备市场状况如何?
当前交运设备市场处于结构调整期,行业集中度提升,头部企业通过连锁平台和数字化工具抢占市场份额。新能源车渗透率快速提升,带动新能源维保需求增长,成为行业新的增长点。但市场竞争激烈,原材料和人力成本上涨压力普遍存在,部分企业盈利承压。整体看,行业龙头凭借规模和品牌优势更易受益于景气度回升。
报告提示了哪些投资风险?
报告提示的主要风险包括:竞争加剧可能导致价格战和利润率下滑;汽车技术快速迭代可能影响现有维保模式;加盟商经营不善或违约可能影响门店网络稳定性;门店扩张速度放缓或效果不及预期会影响收入增长。此外,宏观经济波动和原材料价格剧烈变动也可能对公司经营产生不利影响。
你可能感兴趣
港股公司信息更新报告:收入稳健增长,主动争取市场份额
开源证券2026-03-23
港股公司信息更新报告:权益销售及拿地金额排名首位,商业收入稳健增长
开源证券2025-04-02
港股公司信息更新报告:销售维持行业前三,不动产租金收入稳健增长
开源证券2025-06-13
港股公司信息更新报告:月子中心主业收入稳健增长,2022年保持较快开店
开源证券2022-04-02
港股公司信息更新报告:2026Q2收入稳健增长,AI Infra建设持续推进,打开IAP及多垂类增长空间
开源证券2026-08-28
港股公司信息更新报告:2024H1聚焦质价比优势驱动收入增长,营运稳健
开源证券2024-08-14
港股公司信息更新报告:非新冠收入整体稳健增长,持续提升全球产能布局
开源证券2024-08-26
港股公司信息更新报告:业绩增长强劲,市场份额持续提升
开源证券2021-08-20
港股公司信息更新报告:2021H1稳健经营,下半年有望迎来收入快速增长
开源证券2021-08-30
港股公司信息更新报告:收入规模有所收缩,投资物业表现稳健
开源证券2024-10-06