猜你想问
昊华科技从氟化工龙头转型新材料平台的核心逻辑是什么?
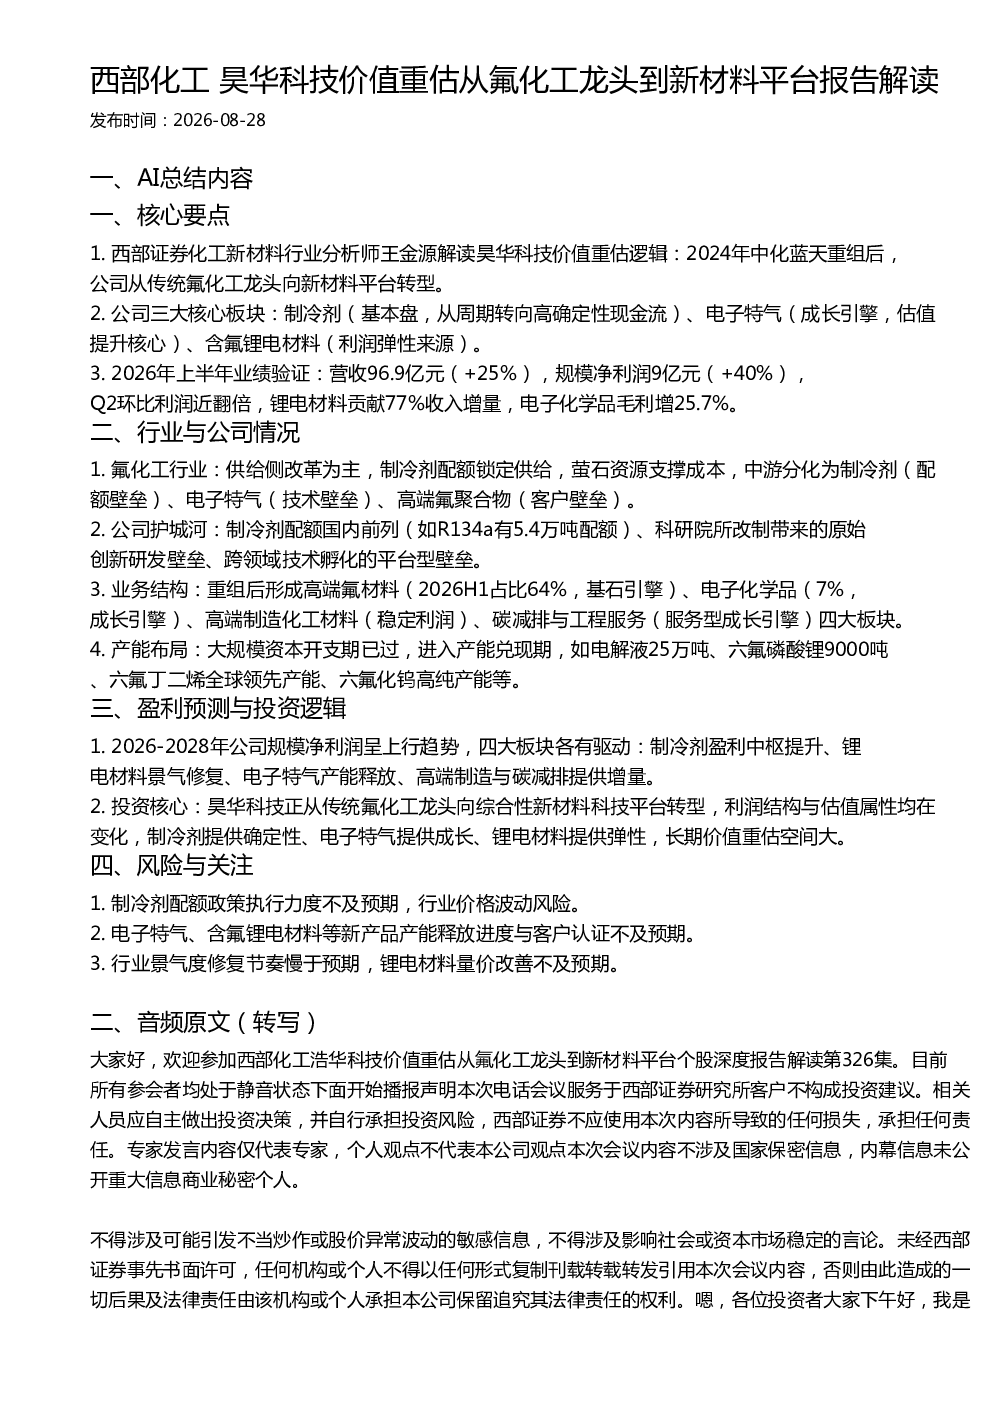
昊华科技在2024年中化蓝天重组后,从传统氟化工龙头企业向综合性新材料科技平台转型。其核心逻辑在于三大业务板块的协同发展:制冷剂作为基本盘,已从周期性行业转向高确定性现金流;电子特气作为成长引擎,是估值提升的核心驱动力;含氟锂电材料则成为利润弹性的重要来源。公司依托制冷剂配额国内前列、科研院所改制带来的原始创新研发壁垒以及跨领域技术孵化的平台型壁垒构筑护城河,业务结构涵盖高端氟材料、电子化学品、高端制造化工材料及碳减排服务,实现多元化增长。
氟化工行业目前的发展趋势如何?
氟化工行业目前主要呈现供给侧改革的趋势,以制冷剂为例,配额制度已锁定供给,萤石资源支撑成本稳定。行业内部中游呈现分化态势,制冷剂凭借配额壁垒、电子特气依靠技术壁垒、高端氟聚合物则依托客户壁垒形成差异化竞争。这种分化为昊华科技等龙头企业提供了发展空间,通过技术创新和产能布局,巩固市场地位并拓展新增长点。
报告中重点分析了昊华科技的哪些方面?
报告重点分析了昊华科技的转型逻辑与业务结构。转型逻辑方面,强调其从传统氟化工向新材料平台的战略升级,以制冷剂、电子特气、含氟锂电材料三大板块为核心驱动。业务结构方面,详细拆解了高端氟材料(基石引擎)、电子化学品(成长引擎)、高端制造化工材料(稳定利润)及碳减排服务(服务型成长引擎)的占比与作用,并指出公司已进入产能兑现期,大规模资本开支阶段结束,为业绩释放奠定基础。
当前昊华科技的市场表现如何?
根据报告数据,昊华科技在2026年上半年实现了显著业绩增长,营收达到96.9亿元,同比增长25%;规模净利润为9亿元,同比增长40%。其中,Q2环比利润近乎翻倍,锂电材料贡献了77%的收入增量,电子化学品毛利提升25.7%。这些数据表明公司业务结构优化成效显著,制冷剂板块盈利能力增强,电子特气与锂电材料等新兴业务加速放量,市场表现符合预期。
研报提示了哪些投资风险?
研报提示了三方面投资风险:一是制冷剂配额政策执行力度可能不及预期,导致行业价格波动风险;二是电子特气、含氟锂电材料等新产品产能释放进度与客户认证可能存在不确定性,影响业绩兑现;三是行业景气度修复节奏可能慢于预期,锂电材料领域量价改善不及预期,对盈利增长构成压力。这些风险需关注,但报告同时强调公司通过多元化业务布局已构建一定防御能力。