猜你想问
这份研报主要讲了什么内容?
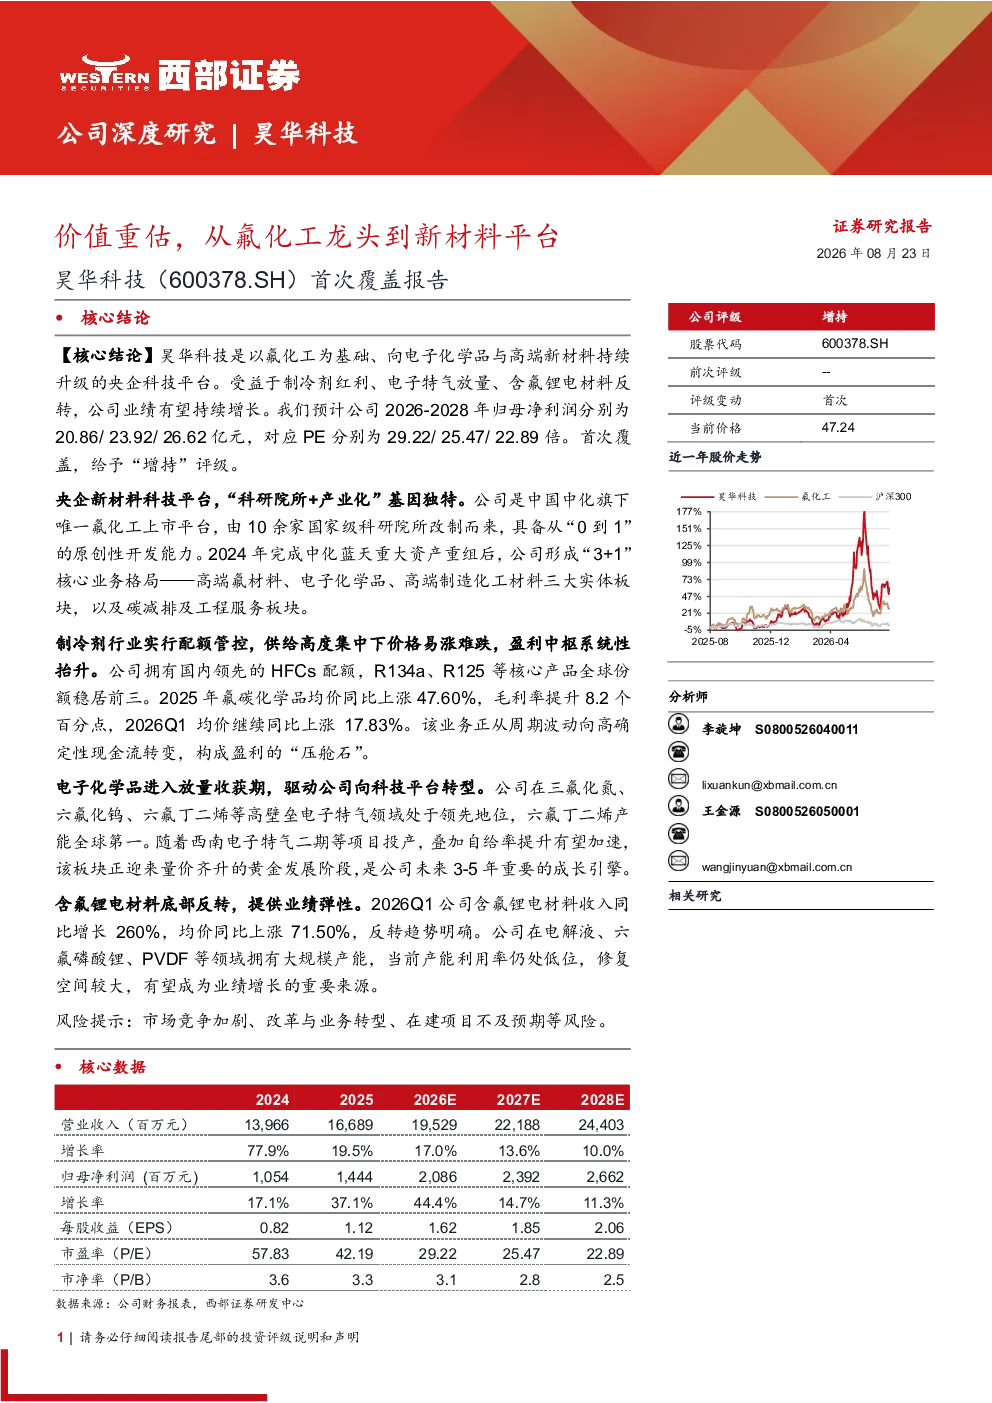
这份研报对昊华科技进行了首次覆盖分析,指出公司从氟化工龙头向新材料平台的价值重估过程。报告重点分析了公司在制冷剂业务、电子化学品(如三氟化氮、六氟化钨、六氟丁二烯)以及含氟锂电材料等领域的领先地位和发展潜力。公司制冷剂业务正从周期波动转向高确定性现金流,电子化学品板块迎来量价齐升,含氟锂电材料收入和均价大幅增长显示反转趋势。此外,公司作为C919大飞机核心供应商及绿色甲醇项目的成功实施,进一步巩固了其在高端制造和碳减排赛道的优势。预计未来三年公司归母净利润将稳步增长,首次覆盖给予“增持”评级。
氟化工行业未来发展趋势如何?
氟化工行业未来发展趋势向好,主要体现在几个方面。首先,随着全球对环保制冷剂的替代需求增加,昊华科技拥有国内领先的HFCs配额,其核心产品如R134a、R125全球份额稳居前三,制冷剂业务正从周期波动向高确定性现金流转变。其次,电子化学品领域,特别是高壁垒的电子特气,如三氟化氮、六氟化钨、六氟丁二烯,市场需求持续增长,昊华科技在该领域处于领先地位,六氟丁二烯产能全球第一,电子化学品板块正迎来量价齐升的黄金发展阶段。最后,含氟锂电材料作为新能源汽车产业链的重要环节,昊华科技2026Q1收入同比增长260%,均价同比上涨71.50%,显示出该领域巨大的增长潜力。这些因素共同推动氟化工行业向高端化、高附加值方向发展。
研报重点分析了昊华科技的哪些方面?
研报重点分析了昊华科技的几个核心方面。第一,制冷剂业务,报告指出公司制冷剂业务正从周期波动向高确定性现金流转变,成为盈利的“压舱石”,其核心产品R134a、R125全球份额稳居前三。第二,电子化学品板块,公司在三氟化氮、六氟化钨、六氟丁二烯等高壁垒领域处于领先地位,六氟丁二烯产能全球第一,该板块正迎来量价齐升的发展阶段。第三,含氟锂电材料,公司2026Q1收入同比增长260%,均价同比上涨71.50%,显示出明显的反转趋势,有望成为业绩增长的重要来源。此外,报告还关注了公司在C919大飞机项目中的核心供应商地位,以及其在绿色甲醇领域的先发优势,这些因素共同构成了公司未来的增长动力。
当前市场对昊华科技的评价如何?
当前市场对昊华科技的评价积极,主要体现在公司业务多元化和高成长性的认可上。公司业务从传统的氟化工向电子化学品和高端新材料平台持续升级,制冷剂业务的高确定性现金流为盈利提供稳定支撑。在电子化学品领域,公司凭借技术壁垒和产能优势,正迎来量价齐升的发展阶段,特别是含氟锂电材料业务展现出强劲的增长势头。此外,公司作为C919大飞机核心供应商及绿色甲醇项目的成功实施,进一步提升了市场对其未来发展的信心。综合来看,市场认为昊华科技具备较强的成长潜力和竞争优势,首次覆盖给予“增持”评级。
研报中提示了哪些风险?
研报中提示了昊华科技面临的一些风险因素。首先,制冷剂业务虽然正转向高确定性现金流,但仍受宏观经济波动和政策变化的影响,市场需求的变化可能对公司业绩造成一定冲击。其次,电子化学品和含氟锂电材料业务虽然增长潜力巨大,但也面临技术更新迭代快、市场竞争加剧的风险,公司需要持续投入研发以保持技术领先优势。此外,公司部分业务涉及国际市场,汇率波动和地缘政治风险也可能对其经营产生影响。最后,虽然公司在绿色甲醇领域取得先发优势,但新项目的建设和运营仍存在一定的技术和管理风险。这些因素需要投资者关注。