猜你想问
中航高科2026半年报核心数据有哪些?
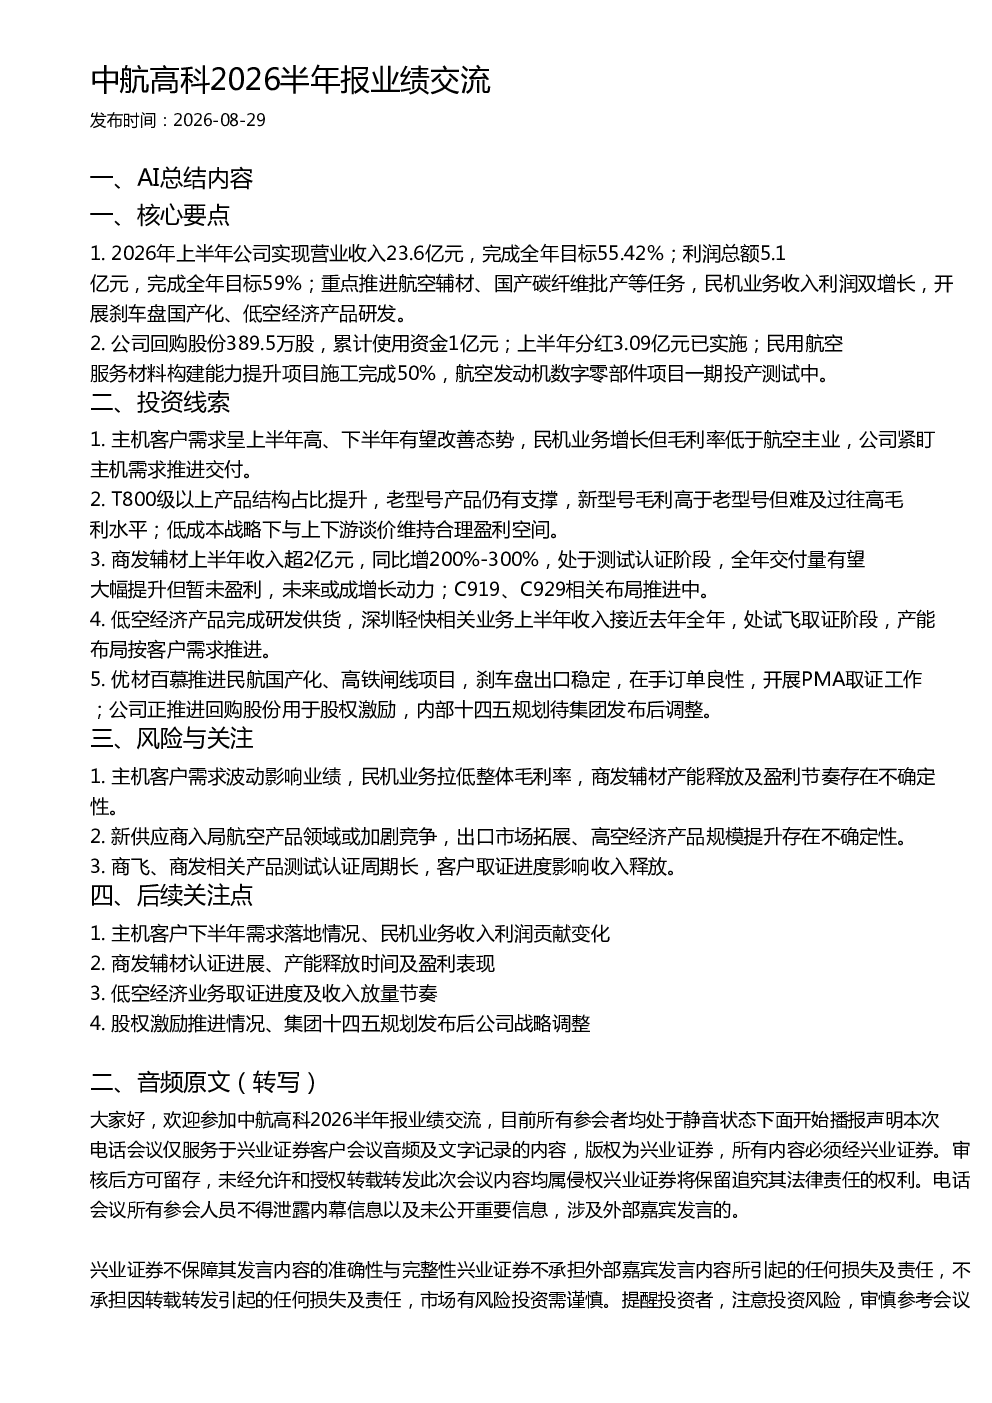
公司上半年实现营业收入23.6亿元,完成全年目标55.42%;利润总额5.1亿元,完成全年目标59%。重点推进航空辅材、国产碳纤维批产等任务,民机业务收入利润双增长,开展刹车盘国产化、低空经济产品研发。公司回购股份389.5万股,累计使用资金1亿元;上半年分红3.09亿元已实施。
航空辅材赛道发展趋势如何?
T800级以上产品结构占比提升,老型号产品仍有支撑,新型号毛利高于老型号但难及过往高毛利水平。低成本战略下与上下游谈价维持合理盈利空间。商发辅材上半年收入超2亿元,同比增200%-300%,处于测试认证阶段,全年交付量有望大幅提升但暂未盈利,未来或成增长动力;C919、C929相关布局推进中。
报告重点分析了哪些业务方向?
报告重点分析了航空辅材、国产碳纤维批产、民机业务增长、刹车盘国产化、低空经济产品研发等业务方向。公司紧盯主机需求推进交付,低空经济产品完成研发供货,深圳轻快相关业务上半年收入接近去年全年,处试飞取证阶段。优材百慕推进民航国产化、高铁闸线项目,刹车盘出口稳定。
当前航空辅材市场现状如何?
当前航空辅材市场呈现主机客户需求波动影响业绩,民机业务拉低整体毛利率,商发辅材产能释放及盈利节奏存在不确定性。新供应商入局航空产品领域或加剧竞争,出口市场拓展、高空经济产品规模提升存在不确定性。商飞、商发相关产品测试认证周期长,客户取证进度影响收入释放。
研报提示了哪些风险?
研报提示主机客户需求波动影响业绩,民机业务拉低整体毛利率,商发辅材产能释放及盈利节奏存在不确定性。新供应商入局航空产品领域或加剧竞争,出口市场拓展、高空经济产品规模提升存在不确定性。商飞、商发相关产品测试认证周期长,客户取证进度影响收入释放。
你可能感兴趣
国联民生轻工中小盘 林平发展2026半年报业绩交流
未知机构2026-08-19
国联民生轻工 乐歌股份2026半年报业绩交流纪要
未知机构2026-08-29
长江化工新乡化纤2026半年报业绩交流
未知机构2026-08-29
国泰海通轻工美凯龙2026半年报业绩交流
未知机构2026-09-01
洪田股份2026半年报交流要点订单大幅增长 27年业绩目标
未知机构2026-09-07
中信建投化工广汇物流2026半年报业绩交流
未知机构2026-08-25
国联民生家电欧伦电气2026半年报业绩交流纪要
未知机构2026-08-18
光智科技2026半年报业绩交流
未知机构2026-08-30
长江煤炭恒源煤电2026半年报业绩交流纪要
未知机构2026-08-20
国联民生轻工 众鑫股份2026半年报业绩交流纪要
未知机构2026-08-28