猜你想问
西锐半年报的主要业绩亮点是什么?
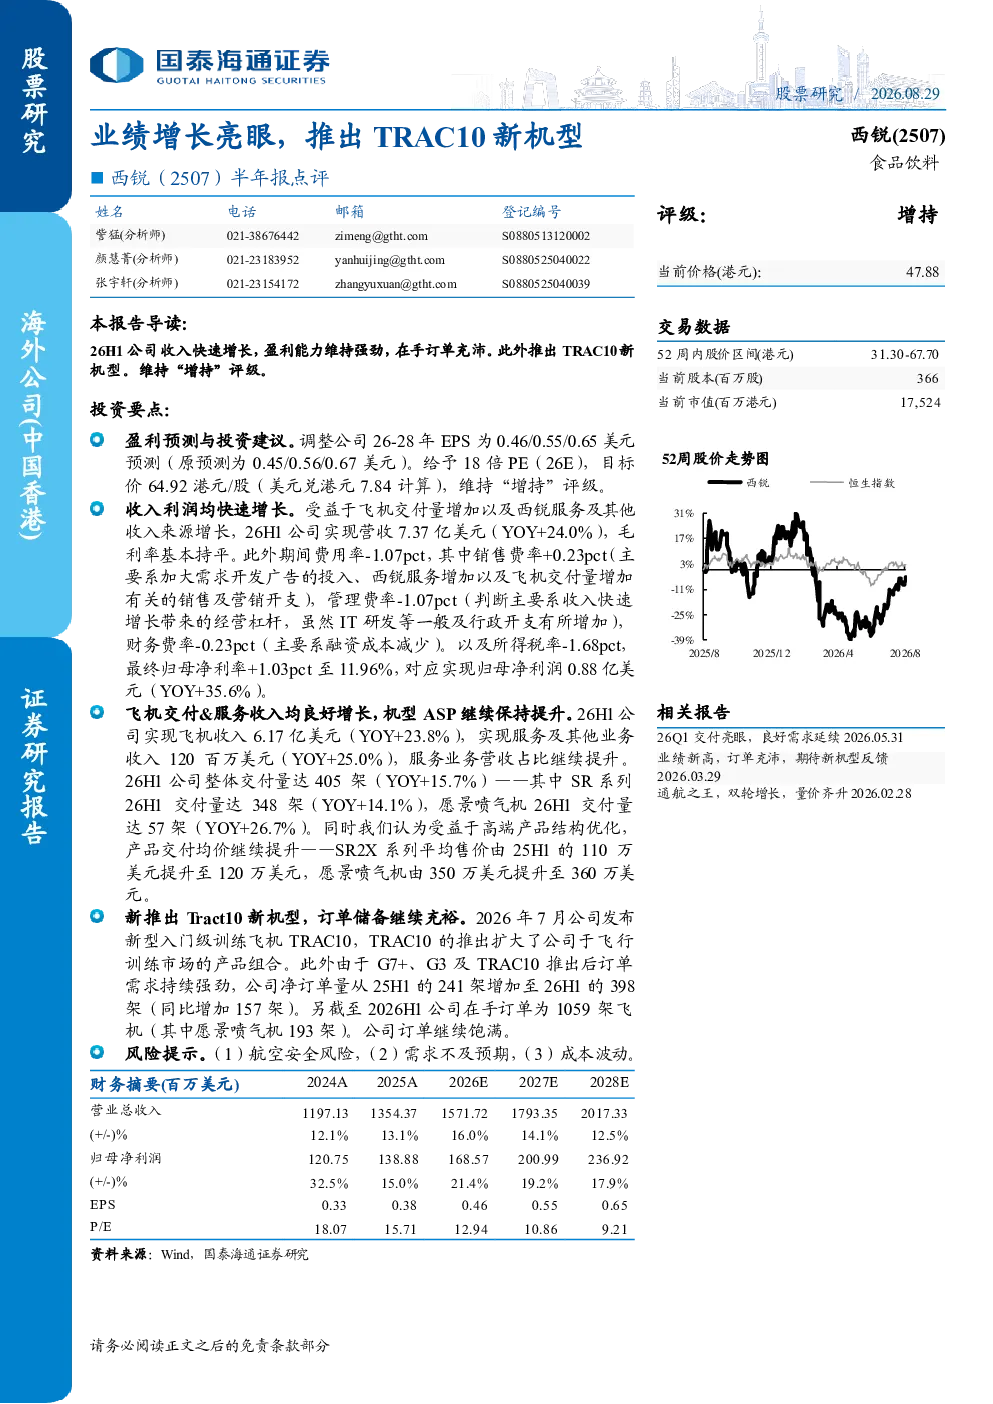
西锐2026年上半年营收达7.37亿美元,同比增长24.0%;归母净利润为0.88亿美元,同比增长35.6%。飞机交付量达405架,同比增长15.7%,其中SR系列交付348架,愿景喷气机交付57架。机型ASP持续提升,SR2X系列平均售价从110万美元提升至120万美元,愿景喷气机从350万美元提升至360万美元。服务及其他业务收入同比增长25.0%,占比继续提升。新推出TRAC10机型,净订单量从2025年同期的241架增至398架,同比增长157架。公司毛利率基本持平,期间费用率下降1.07个百分点,主要得益于收入增长带来的经营杠杆效应。
航空制造行业未来发展趋势如何?
航空制造行业未来发展趋势向好,随着全球航空需求复苏和新技术应用,市场对高性能、高附加值飞机的需求持续增长。电动飞机、混合动力飞机等新能源机型逐渐成为研发热点,将推动行业技术革新。同时,各国政府对航空安全的重视程度提高,也为行业带来更多规范和机遇。市场竞争加剧,但头部企业凭借技术优势和规模效应,有望保持领先地位。
西锐半年报重点分析了哪些方面?
西锐半年报重点分析了公司业绩增长、机型ASP提升、新机型推出及市场竞争力等方面。报告显示公司收入和利润实现快速增长,飞机交付量稳步提升,机型平均售价持续提高。新推出的TRAC10机型市场反响良好,订单量大幅增长。此外,报告还分析了公司费用控制能力,期间费用率下降体现了公司经营效率的提升。
当前航空制造市场现状如何?
当前航空制造市场呈现复苏态势,随着疫情后出行需求恢复,航空公司订单量增加。市场竞争激烈,但头部企业凭借技术积累和品牌优势占据主导地位。电动飞机和混合动力飞机成为研发热点,推动行业向绿色化、智能化方向发展。供应链稳定性成为行业关注焦点,原材料价格波动对成本控制带来挑战。
西锐研报提示了哪些风险因素?
西锐研报提示了航空安全风险、市场需求不及预期和成本波动等风险因素。航空安全是行业发展的生命线,任何安全事故都可能对行业造成重大影响。市场需求受宏观经济和疫情等因素影响较大,若需求不及预期,可能影响公司业绩。此外,原材料价格、人力成本等波动也可能对公司盈利能力带来不确定性。