猜你想问
裕同科技2026年Q2业绩表现如何?
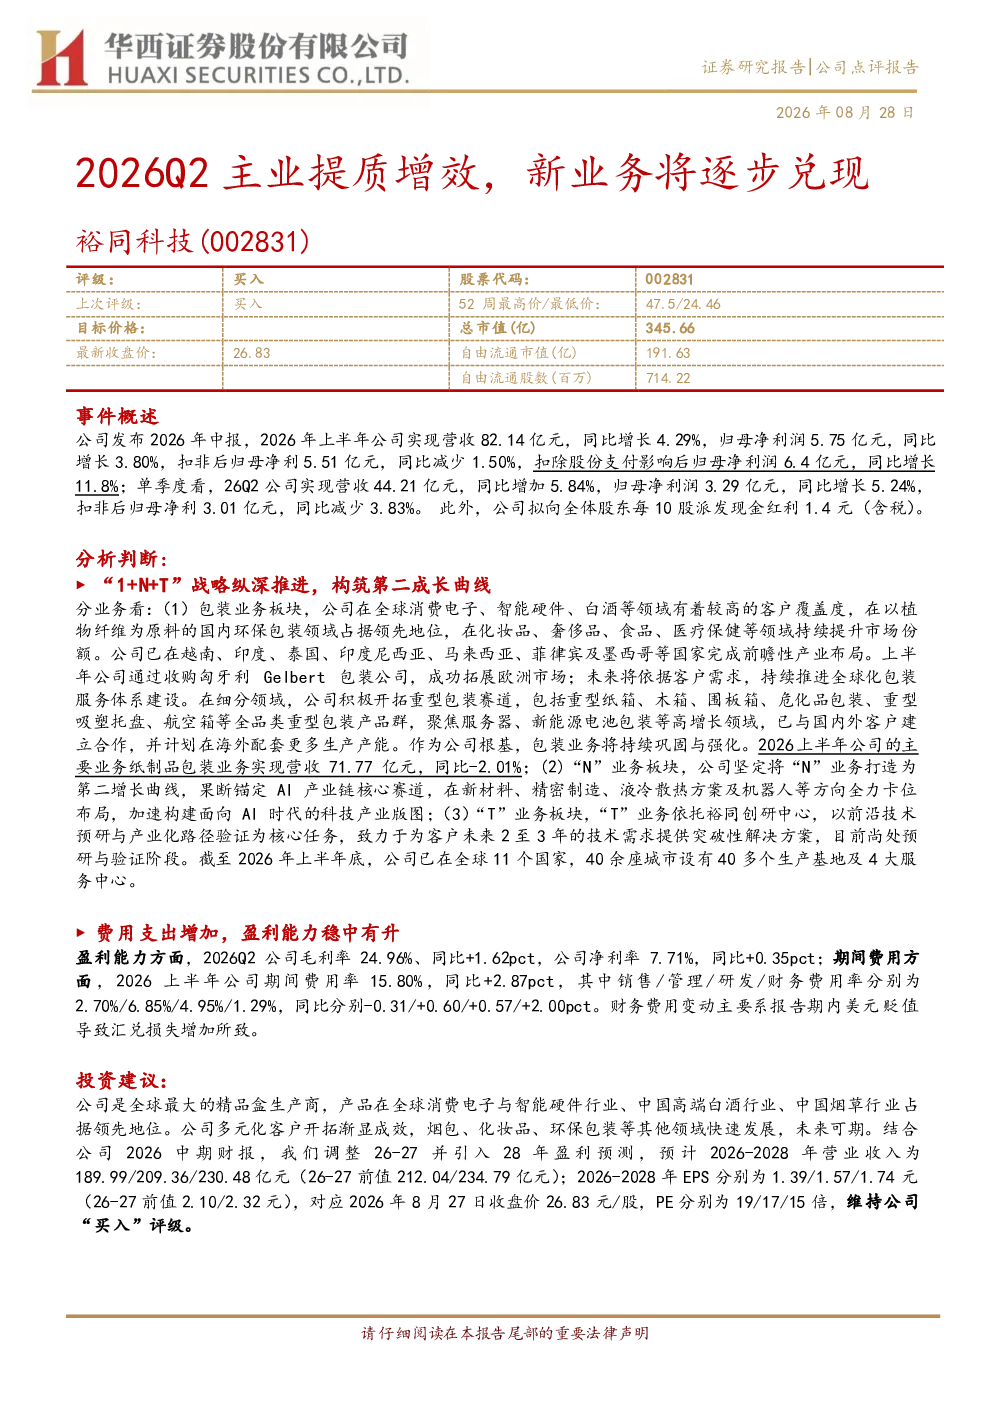
裕同科技2026年上半年实现营收82.14亿元,同比增长4.29%,归母净利润5.75亿元,同比增长3.80%。单季度来看,26Q2营收44.21亿元,同比增长5.84%,归母净利润3.29亿元,同比增长5.24%。扣非后归母净利润同比减少1.50%,但扣除股份支付影响后归母净利润同比增长11.8%。公司拟每10股派发现金红利1.4元(含税)。
裕同科技“1+N+T”战略具体内容是什么?
裕同科技“1+N+T”战略中,“1”是包装业务,作为根基业务,覆盖全球消费电子、智能硬件、白酒等领域,环保包装领域领先,已拓展欧洲市场并加速布局重型包装赛道;“N”业务聚焦AI产业链,包括新材料、精密制造、液冷散热、机器人等,构建科技产业版图;“T”业务依托创研中心,预研未来2-3年技术需求解决方案,已在全球40余座城市设生产基地及服务中心。
裕同科技未来赛道发展趋势如何?
裕同科技未来赛道发展趋势聚焦AI产业链和环保包装领域。AI产业链方面,公司聚焦新材料、精密制造、液冷散热、机器人等方向,加速科技产业版图构建,有望受益于AI产业快速发展。环保包装领域,公司已拓展欧洲市场并加速布局重型包装赛道,符合全球绿色发展趋势。
裕同科技报告重点分析了哪些方向?
裕同科技报告重点分析了公司“1+N+T”战略的纵深推进情况,包括包装业务的全球布局和重型包装赛道拓展、AI产业链的布局成效,以及未来技术预研的“T”业务。同时,报告也分析了公司费用支出增加对盈利能力的影响,以及多元化客户开拓的成效。
裕同科技研报有哪些风险提示?
裕同科技研报提示了原材料价格波动、客户拓展不及预期、行业竞争加剧等风险。原材料价格波动可能影响公司成本控制,客户拓展不及预期可能影响营收增长,行业竞争加剧可能压缩利润空间。
你可能感兴趣
2026Q2主业提质增效,新业务将逐步兑现
华西证券2026-08-28
煤炭主业增量扩能稳业绩,多元布局提质增效启新程
化石能源信达证券2025-03-30
主业提质增效,业绩稳健增长,新业态落子有力
文化传媒安信证券2017-10-31
跟踪报告:主业提质增效,新业多维破局
国泰海通证券2025-05-21
疫情反复拖累多项业务表现,战略板块逐步提质增效
安信证券2022-04-13
FY24 Q2业绩点评:利润超预期释放,新业务提质增效
国泰君安证券2024-08-31
公司信息更新报告:提质增效成效显著,新业务占比进一步提升
信息技术开源证券2024-04-13
半年报点评:持续推进提质增效,积极布局新技术新业务
电气设备国盛证券2024-08-18
光大环境(00257.HK)2025年中报点评:运营提质增效,现金流改善&提分红逻辑持续兑现
东吴证券2025-08-24
利润率持续提升,提质增效稳步兑现——绿城服务半年报点评
中泰证券2026-08-24