猜你想问
四川成渝2026年中报营收增长主要来自哪些方面?
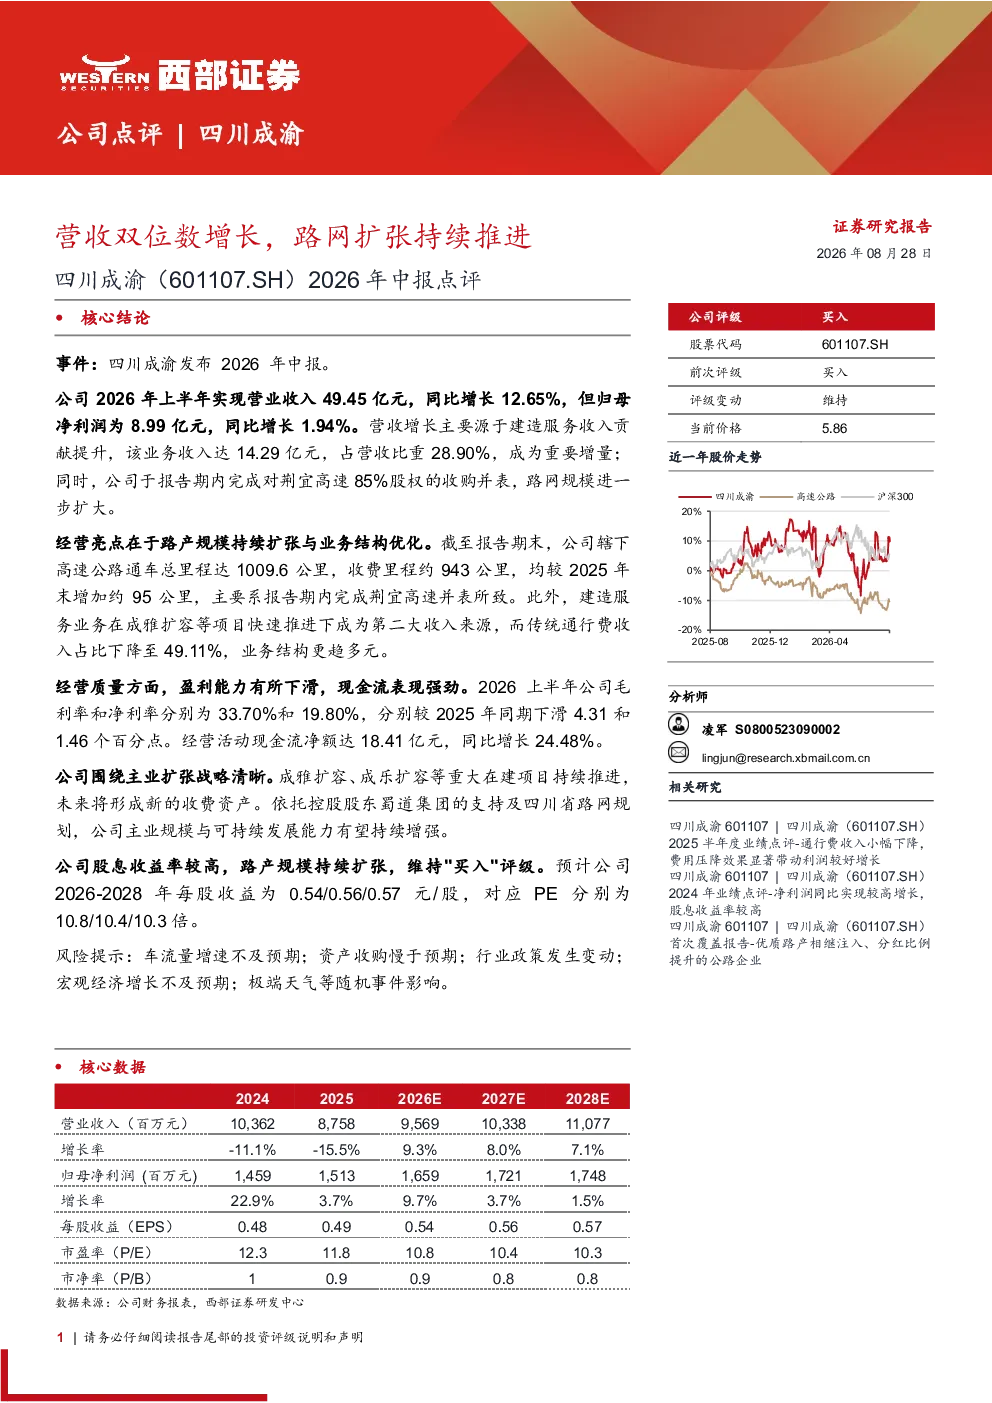
四川成渝2026年中报显示,公司实现营业收入49.45亿元,同比增长12.65%。营收增长主要源于建造服务收入贡献提升(占比28.90%)及荆宜高速85%股权收购并表。建造服务业务快速发展,成为公司第二大收入来源,而传统通行费收入占比下降至49.11%。荆宜高速的收购并表进一步扩大了公司的路网规模,为营收增长提供了重要支撑。
四川成渝2026年中报的路网规模扩张情况如何?
四川成渝2026年中报显示,公司路网规模持续扩张。截至报告期末,高速公路通车总里程达1009.6公里,收费里程约943公里。报告期内,公司完成了荆宜高速85%股权的收购并表,使得路网总里程和收费里程均增加约95公里。这一扩张不仅提升了公司的业务规模,也为未来的收入增长奠定了基础。
四川成渝2026年中报的业务结构有何优化?
四川成渝2026年中报显示,公司业务结构持续优化。建造服务业务快速推进,成为公司第二大收入来源,占比28.90%。与此同时,传统通行费收入占比下降至49.11%。这种业务结构的调整有助于公司分散经营风险,提升综合竞争力。建造服务业务的快速发展也表明公司正积极拓展多元化业务,以适应市场变化。
四川成渝2026年中报的盈利能力表现如何?
四川成渝2026年中报显示,公司盈利能力有所下滑。报告期内,毛利率和净利率分别下滑4.31和1.46个百分点,降至33.70%和19.80%。尽管如此,公司的经营活动现金流净额达18.41亿元,同比增长24.48%,显示出较强的现金流状况。这种盈利能力与现金流的不同步表现,可能受到多种因素影响,需要进一步关注。
四川成渝2026年中报存在哪些风险提示?
四川成渝2026年中报提示了多项潜在风险。首先,车流量增速不及预期可能影响通行费收入。其次,资产收购的进度慢于预期也可能影响公司的发展规划。此外,行业政策的变动、宏观经济增长不及预期以及极端天气等因素,都可能对公司经营造成不利影响。投资者需密切关注这些风险因素,以做出合理判断。
你可能感兴趣
首次覆盖报告:根植成渝经济圈,转债发行夯实资本,21年营收双位数增长
中泰证券2022-04-07
公司2019中报点评:学校网络持续扩张保障营收增长,较高融资成本率或成新常态
东兴证券2019-08-19
2026年中报点评:Q2营收实现双位数增长,股权激励落地翻开新篇章
交通运输东吴证券2026-08-04
2026年中报点评Q2营收增长稳定,海外布局持续推进
华创证券2026-09-01
国泰海通交运四川成渝2026年中报业绩交流会
未知机构2026-09-02
2024年年报点评:全年营收、利润双位数增长,战略性并购整合持续推进
国信证券2025-05-07
2016中报点评:营收净利持续双位数增长,预收再创新高
食品饮料财富证券2016-08-29
2026年中报点评:营收稳定增长,多条增长曲线稳步推进
机械设备东吴证券2026-08-17
2026年一季报点评:营收与盈利重回双位数增长,中收表现亮眼
金融东兴证券2026-04-28
2025年报及2026年一季报点评核心营收增长强劲,1Q26营收利润双位数增长
华创证券2026-04-27