猜你想问
安井食品2026年中报核心数据有哪些?
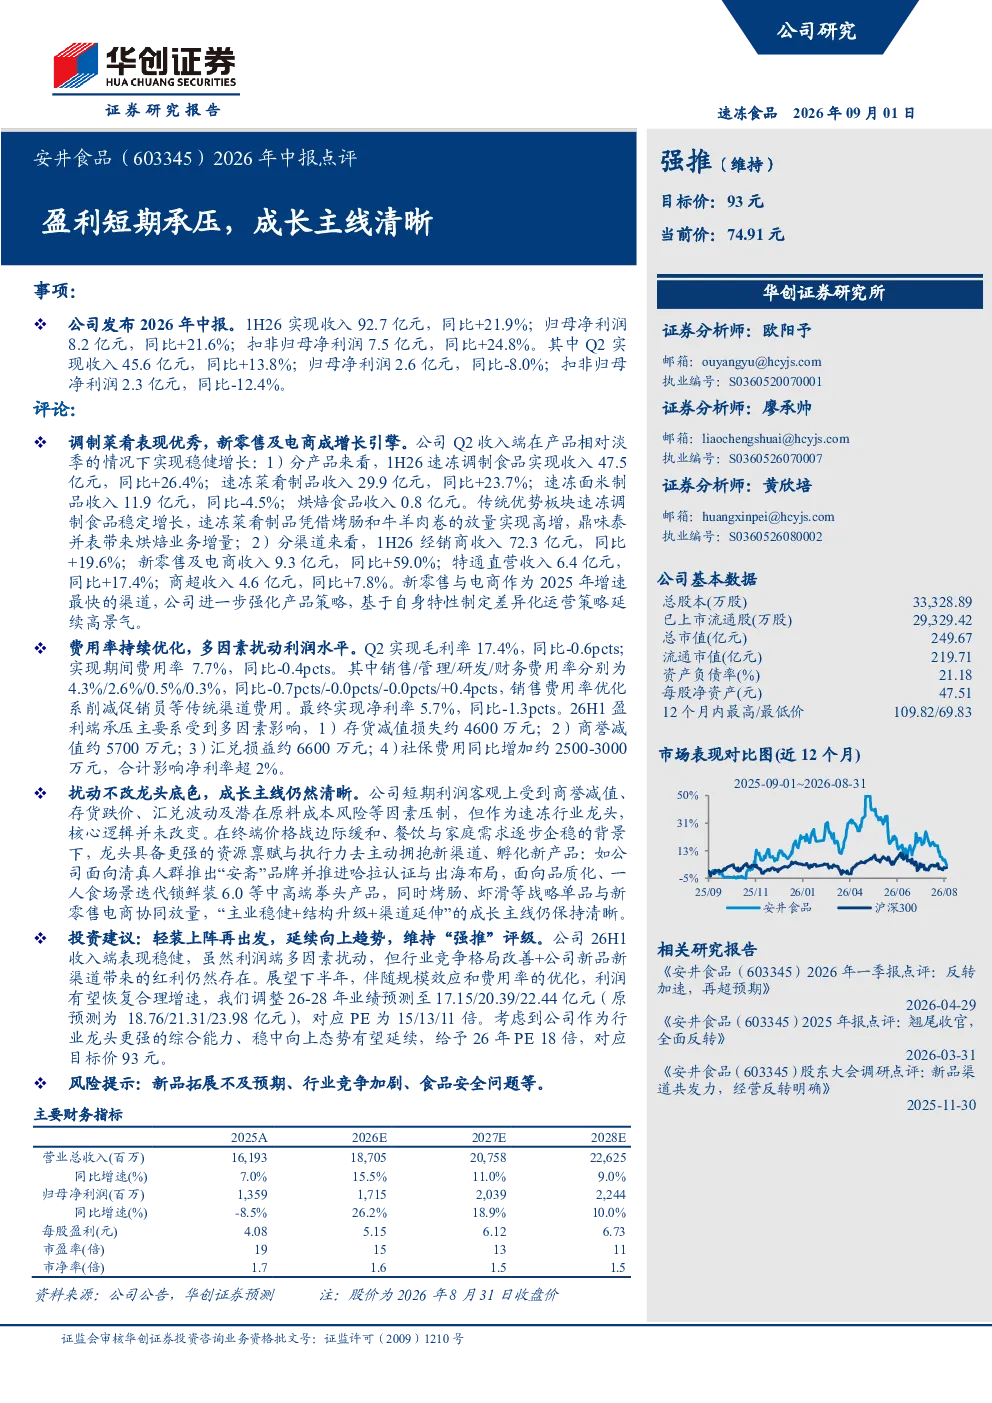
安井食品2026年中报显示,公司1H26实现收入92.7亿元,同比增长21.9%;归母净利润8.2亿元,同比增长21.6%;扣非归母净利润7.5亿元,同比增长24.8%。其中,Q2收入45.6亿元,同比增长13.8%,但归母净利润和扣非归母净利润分别同比下降8.0%和12.4%。速冻调制食品收入47.5亿元,同比增长26.4%;速冻菜肴制品收入29.9亿元,同比增长23.7%;速冻面米制品收入11.9亿元,同比-4.5%。新零售及电商渠道收入9.3亿元,同比增长59.0%,成为主要增长引擎。毛利率为17.4%,同比-0.6pcts;期间费用率为7.7%,同比-0.4pcts;净利率为5.7%,同比-1.3pcts。
速冻食品行业发展趋势如何?
速冻食品行业正经历结构性调整,终端价格战边际缓和,行业龙头凭借资源禀赋和执行力优势加速成长。新零售及电商渠道成为主要增长引擎,企业通过拥抱新渠道、孵化新产品实现升级。面向特定人群的品牌化、中高端产品迭代以及战略单品与新零售电商协同放量是行业趋势。安井食品作为行业龙头,通过“主业稳健+结构升级+渠道延伸”实现成长,其面向清真人群的“安斋”品牌及锁鲜装6.0等中高端产品体现了这一趋势。
安井食品报告中重点关注了哪些方面?
安井食品报告中重点关注了公司收入结构、利润端影响因素及未来成长逻辑。报告显示,新零售及电商渠道收入增长显著,成为主要增长引擎;Q2净利润下滑主要受存货减值、商誉减值、汇兑损益及社保费用增加等多因素扰动;公司通过孵化新产品、拥抱新渠道、迭代中高端产品实现成长,面向清真人群的“安斋”品牌及锁鲜装6.0等产品体现了这一方向。
当前速冻食品市场现状如何?
当前速冻食品市场呈现行业龙头加速成长、新零售及电商渠道成为主要增长引擎的趋势。终端价格战边际缓和,企业通过资源禀赋和执行力优势抢占市场份额。产品结构升级明显,面向特定人群的品牌化、中高端产品迭代加速。安井食品作为行业龙头,通过拥抱新渠道、孵化新产品实现成长,其新零售及电商渠道收入同比增长59.0%,成为主要增长引擎。
安井食品研报提示了哪些风险?
安井食品研报提示的主要风险包括新品拓展不及预期、行业竞争加剧、食品安全问题等。新品拓展不及预期可能导致增长不及预期;行业竞争加剧可能压缩利润空间;食品安全问题则可能对公司品牌形象和经营造成负面影响。此外,宏观经济波动、原材料成本变化等外部因素也可能对公司经营产生影响。