猜你想问
本周AI算力需求表现如何?
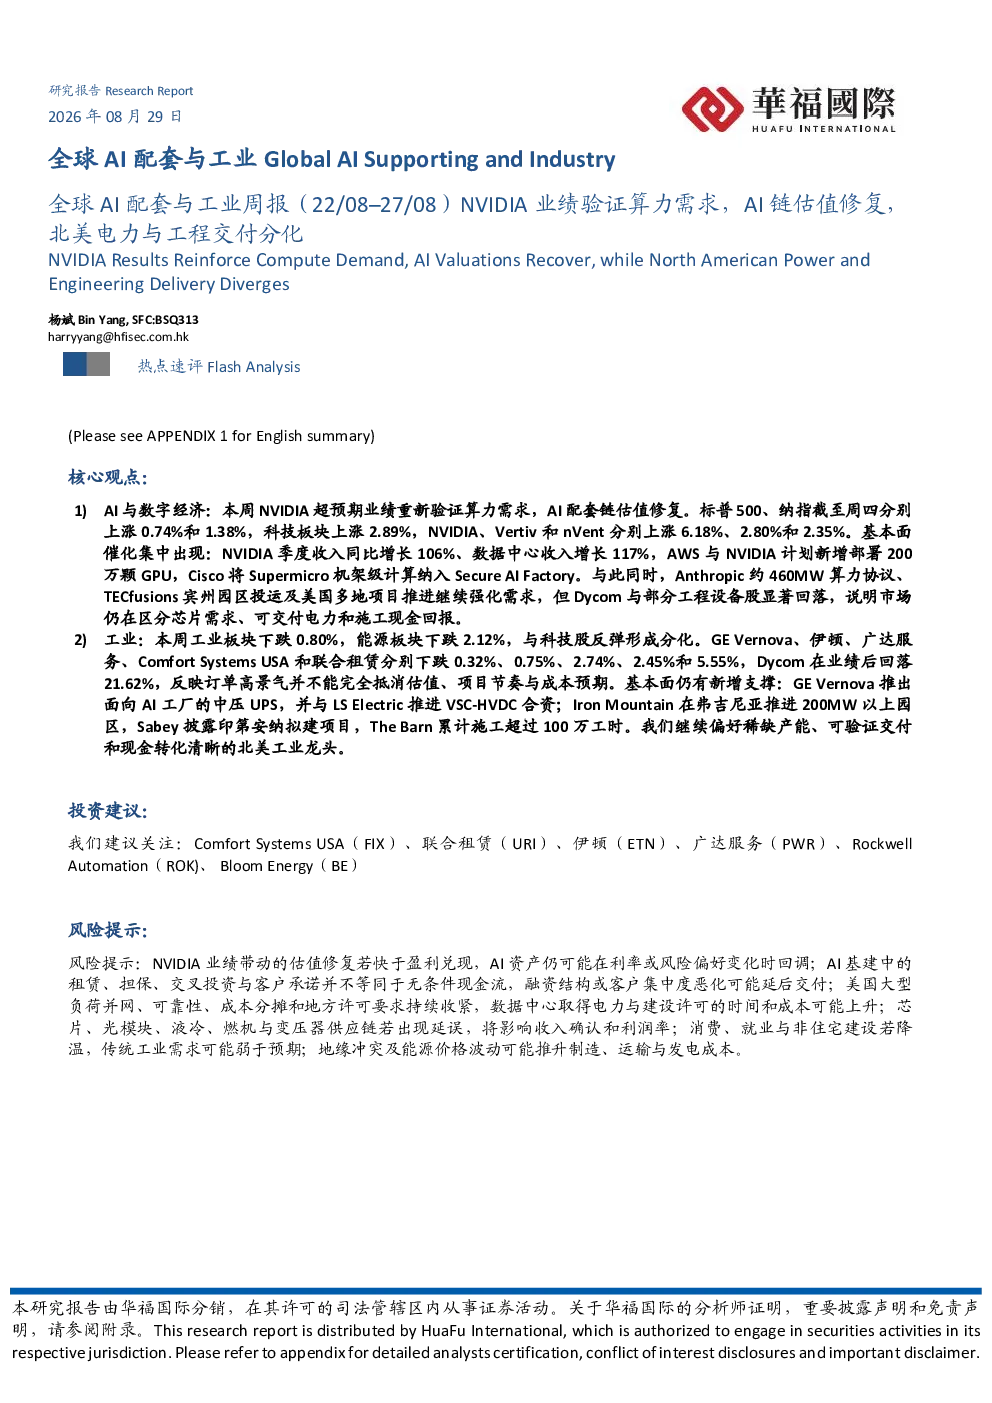
本周NVIDIA超预期业绩重新验证了算力需求,AI配套链估值修复。NVIDIA季度收入同比增长106%,数据中心收入增长117%,AWS与NVIDIA计划新增部署200万颗GPU,Anthropic约460MW算力协议、TECfusions宾州园区投运及美国多地项目推进继续强化需求。但市场仍在区分芯片需求、可交付电力和施工现金回报,Dycom与部分工程设备股显著回落。
工业板块近期走势及原因是什么?
本周工业板块下跌0.80%,能源板块下跌2.12%,与科技股反弹形成分化。订单高景气并不能完全抵消估值、项目节奏与成本预期。GEVernova推出面向AI工厂的中压UPS,并与LSElectric推进VSC-HVDC合资;IronMountain在弗吉尼亚推进200MW以上园区,Sabey披露印第安纳拟建项目,TheBarn累计施工超过100万工时。我们继续偏好稀缺产能、可验证交付和现金转化清晰的北美工业龙头。
报告主要关注哪些分析方向?
报告主要关注AI算力需求与工业设备需求分化。AI方面,重点分析NVIDIA业绩对算力需求的验证,以及AI配套链估值修复情况,同时区分芯片需求、可交付电力和施工现金回报。工业方面,关注订单高景气度与估值、项目节奏、成本预期的平衡,以及北美工业龙头企业的稀缺产能、可验证交付和现金转化能力。
当前市场对AI和工业板块的判断?
当前市场对AI板块判断为需求强劲但分化,NVIDIA业绩验证了算力需求,但市场区分芯片需求、可交付电力和施工现金回报。工业板块则面临订单高景气与估值、项目节奏、成本预期的矛盾,板块整体下跌,但仍有新增支撑,如GEVernova推出面向AI工厂的中压UPS,IronMountain推进弗吉尼亚园区等。
研报提示的主要风险有哪些?
研报提示的主要风险包括:NVIDIA业绩带动的估值修复若快于盈利兑现,AI资产可能回调;AI基建中的租赁、担保、交叉投资与客户承诺不等于无条件现金流;美国大型负荷并网、可靠性、成本分摊和地方许可要求持续收紧;芯片、光模块、液冷、燃机与变压器供应链若出现延误;消费、就业与非住宅建设若降温;地缘冲突及能源价格波动可能推升制造、运输与发电成本。