猜你想问
国泰海通2026年半年报核心内容是什么?
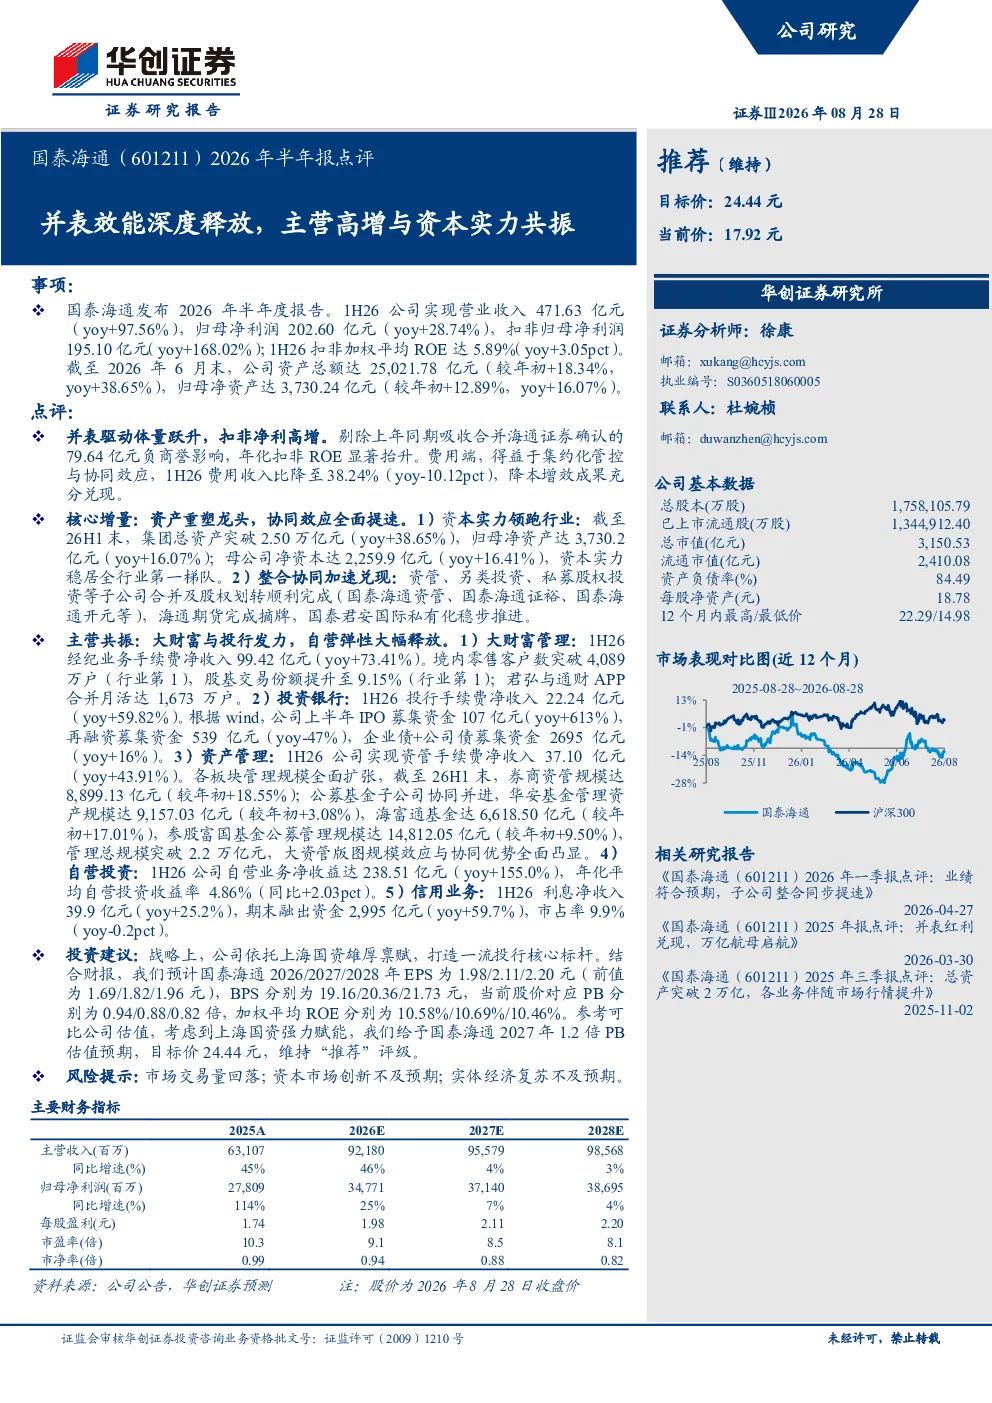
国泰海通2026年半年报显示,公司通过并表实现体量跃升,扣非净利润高增长。剔除海通证券负商誉影响后,年化扣非ROE显著提升,费用收入比降至38.24%。报告强调资本实力领跑行业,总资产达2.50万亿元,同比增长38.65%,归母净资产3,730.24亿元,同比增长16.07%。整合协同加速,资管、另类投资等子公司合并顺利完成。主营业务表现亮眼,大财富管理、投资银行、资产管理、自营投资、信用业务均实现手续费净收入或净收益的同比增长。
报告对国泰海通所属赛道的发展趋势有何分析?
报告指出,国泰海通所在金融行业正经历整合与协同加速阶段,头部机构资本实力持续增强。大财富管理领域客户规模与交易份额领先,投资银行业务IPO表现突出,资产管理规模稳步增长,自营投资收益率提升,信用业务增长稳健。行业整体趋势显示,数字化转型与财富管理转型是关键方向,机构间竞争加剧,资本实力成为核心竞争力。
研报重点分析了国泰海通哪些业务方向?
研报重点分析了国泰海通的五大业务板块:大财富管理方面,经纪业务手续费净收入同比增长73.41%,零售客户数突破4,089万户,股基交易份额达9.15%。投资银行方面,上半年IPO募集资金同比增长613%,手续费净收入增长59.82%。资产管理方面,券商资管规模达8,899.13亿元,同比增长18.55%。自营投资方面,净收益同比增长155.0%。信用业务方面,利息净收入增长25.2%。
当前市场环境下,国泰海通面临哪些现状?
当前市场环境下,国泰海通展现出较强的综合实力与增长韧性。公司资本实力行业领先,费用控制成效显著,主营业务多点开花,整合协同逐步兑现。大财富管理客户规模持续扩大,投资银行业务创新活跃,资产管理规模稳步提升,自营投资收益大幅增长,信用业务稳健发展。整体来看,公司在行业竞争中占据有利地位,但需关注市场交易量波动等外部因素影响。
研报提示了哪些投资风险?
研报提示的主要风险包括:市场交易量可能回落的直接影响,资本市场创新政策不及预期的不确定性,以及实体经济复苏进程可能放缓带来的挑战。这些因素可能对证券公司的经纪、投资银行及资产管理业务产生不利影响。此外,行业竞争加剧、监管政策变化等也是潜在风险因素,需持续关注市场动态与政策导向。