猜你想问
这份研报的核心内容是什么?
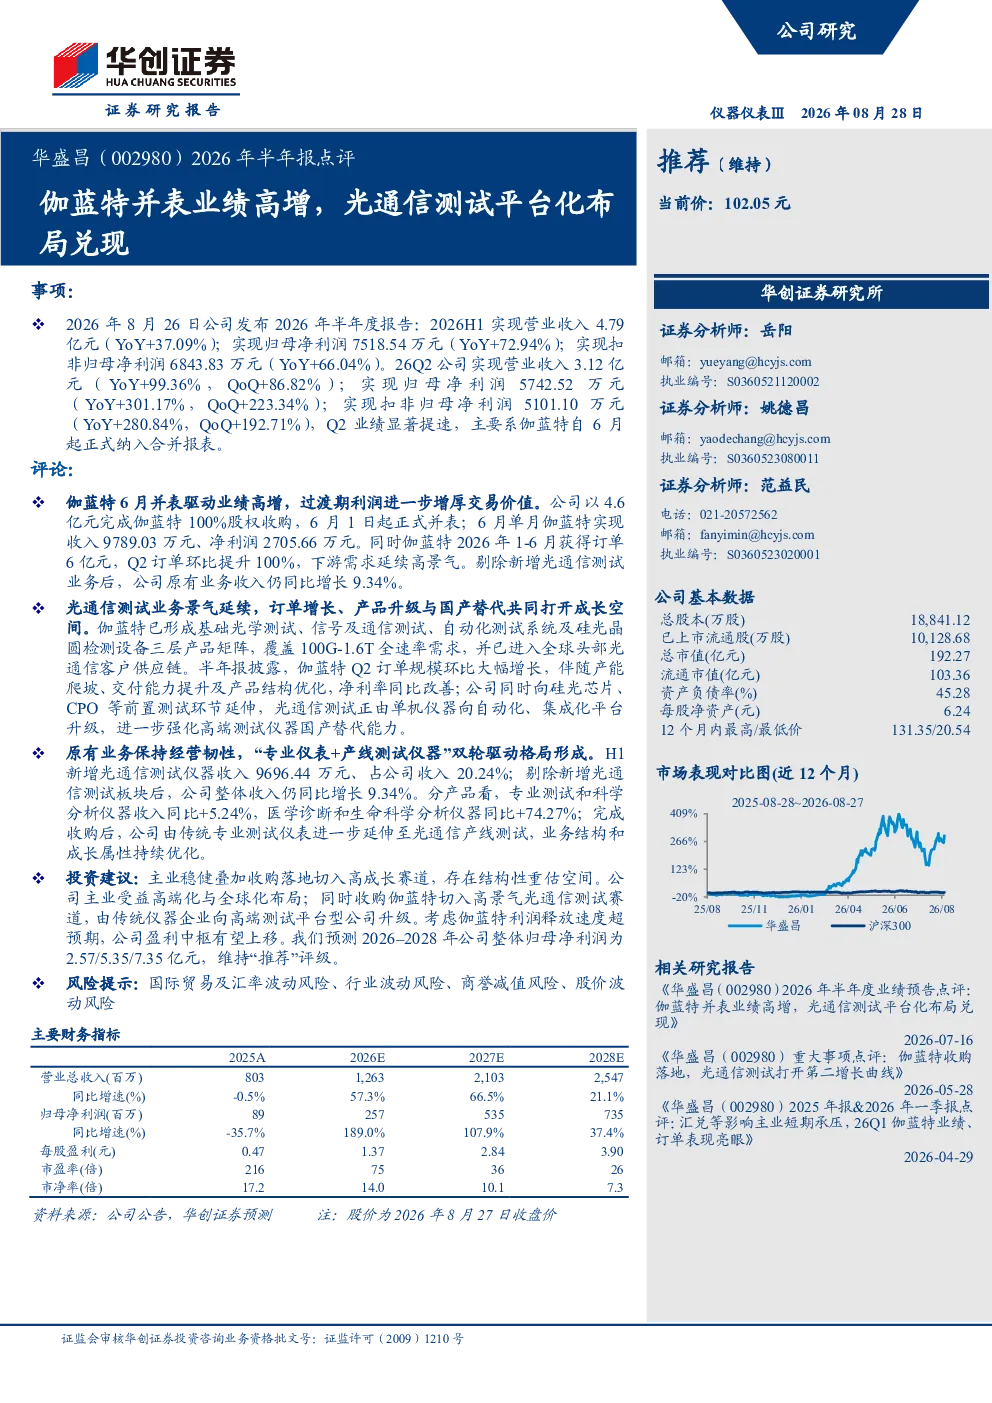
这份研报主要点评了华盛昌2026年上半年的业绩表现,重点分析了伽蓝特并表对公司的贡献以及光通信测试业务的平台化布局。公司2026年H1实现营业收入4.79亿元,同比增长37.09%,归母净利润7518.54万元,同比增长72.94%。主要增长动力来自伽蓝特自6月起正式纳入合并报表,Q2业绩显著提速,归母净利润同比增长301.17%。伽蓝特在2026年1-6月获得订单6亿元,Q2订单环比提升100%,显示出下游需求的高景气度。剔除伽蓝特贡献后,公司原有业务收入同比增长9.34%。
光通信测试行业的发展趋势如何?
光通信测试行业正朝着自动化、集成化平台的方向发展。随着硅光芯片、CPO等新技术的兴起,对测试环节的要求也越来越高。伽蓝特已形成基础光学测试、信号及通信测试、自动化测试系统及硅光晶圆检测设备三层产品矩阵,覆盖100G-1.6T全速率需求,并进入全球头部光通信客户供应链。公司正通过向硅光芯片、CPO等前置测试环节延伸,强化高端测试仪器国产替代能力,推动行业向更高集成度和自动化水平发展。
研报重点分析了哪些方面?
研报重点分析了伽蓝特并表对华盛昌业绩的贡献,以及光通信测试业务的平台化布局。报告指出,伽蓝特并表后,公司Q2业绩显著提速,归母净利润同比增长301.17%。伽蓝特在2026年1-6月获得订单6亿元,Q2订单环比提升100%,显示出下游需求的高景气度。此外,研报还分析了公司原有业务的经营情况,剔除新增光通信测试板块后,公司整体收入仍同比增长9.34%。分产品看,专业测试和科学分析仪器收入同比+5.24%,医学诊断和生命科学分析仪器同比+74.27%。公司完成收购后,由传统专业测试仪表进一步延伸至光通信产线测试,业务结构和成长属性持续优化。
当前光通信测试市场的现状如何?
当前光通信测试市场呈现高景气度,下游需求持续旺盛。伽蓝特在2026年1-6月获得订单6亿元,Q2订单环比提升100%,反映出市场对高端测试仪器的需求增长。伽蓝特已形成基础光学测试、信号及通信测试、自动化测试系统及硅光晶圆检测设备三层产品矩阵,覆盖100G-1.6T全速率需求,并进入全球头部光通信客户供应链。随着硅光芯片、CPO等新技术的应用,对测试环节的要求也越来越高,推动光通信测试仪器向更高集成度和自动化水平发展。市场对国产替代的需求也在增加,为相关企业提供了发展机遇。
研报提到了哪些风险提示?
研报提到了国际贸易及汇率波动风险、行业波动风险、商誉减值风险、股价波动风险等。国际贸易及汇率波动风险可能影响公司的出口业务和成本控制。行业波动风险可能导致市场需求变化,影响公司业绩表现。商誉减值风险主要与公司收购伽蓝特后的整合和经营情况相关。股价波动风险则与市场情绪和投资者预期相关。这些风险需要公司密切关注和管理,以确保稳健经营。