猜你想问
豫北转向并表对伯特利营收增长有何影响?
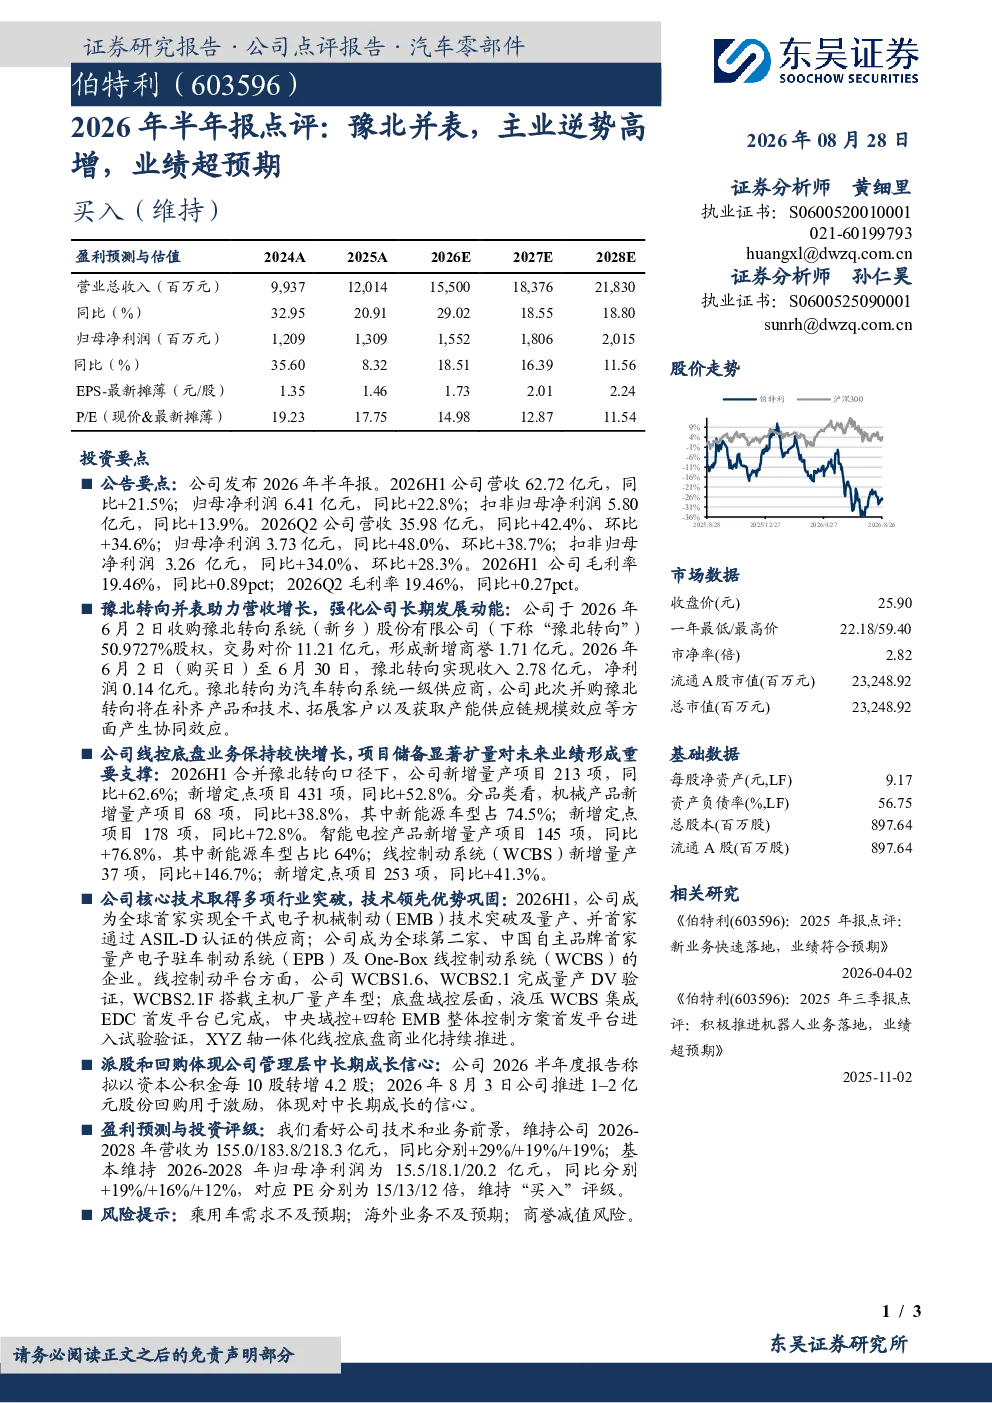
豫北转向系统被伯特利收购后,显著提升了公司营收。收购完成后,豫北转向系统在2026年6月2日至6月30日期间实现收入2.78亿元,净利润0.14亿元。此次并购不仅补齐了伯特利的产品和技术短板,还拓展了客户群体,并通过整合产能供应链实现了规模效应,为公司的长期发展注入了新的动力。
伯特利线控底盘业务的发展趋势如何?
伯特利的线控底盘业务展现出强劲的增长势头。2026年上半年,公司新增量产项目213项,同比增长62.6%;新增定点项目431项,同比增长52.8%。特别是在智能电控产品和线控制动系统(WCBS)领域,新增量产项目同比增长率分别高达76.8%和146.7%。公司已成为全球首家实现全干式电子机械制动(EMB)技术突破及量产的企业,并在电子驻车制动系统(EPB)及One-Box线控制动系统(WCBS)领域取得重要进展,显示出其在行业内的领先地位。
报告主要分析了伯特利的哪些方面?
报告重点分析了伯特利通过收购豫北转向系统实现的业绩增长,以及公司在线控底盘业务领域的快速发展。报告详细披露了公司营收、净利润、毛利率等关键财务数据,并突出了公司在核心技术方面的突破,如全干式EMB技术和WCBS系统的量产。此外,报告还介绍了公司新增量产和定点项目的具体情况,以及管理层对中长期成长的信心表达,如资本公积金转增和股份回购计划。
当前交通运输行业市场状况如何?
交通运输行业市场正处于转型升级的关键时期,线控底盘等智能化、电动化技术成为行业发展的重点方向。伯特利作为行业内的领先企业,通过并购和自主研发,积极把握市场机遇,实现了业务的快速增长。公司在新能源车型领域的布局尤为突出,机械产品、智能电控产品和WCBS系统的新增量产项目均呈现高速增长态势,反映出行业对线控底盘技术的强劲需求。
研报提示了哪些风险因素?
研报提示了伯特利面临的主要风险因素,包括乘用车需求不及预期、海外业务发展不确定性,以及商誉减值风险。乘用车市场的波动可能影响公司的产品销售;海外业务的拓展也面临市场环境和政策等多重挑战;同时,收购豫北转向系统形成的商誉存在减值风险,需要公司持续关注和评估。这些风险因素可能对公司未来的业绩表现产生一定影响。