猜你想问
报告主要分析了哪些核心内容?
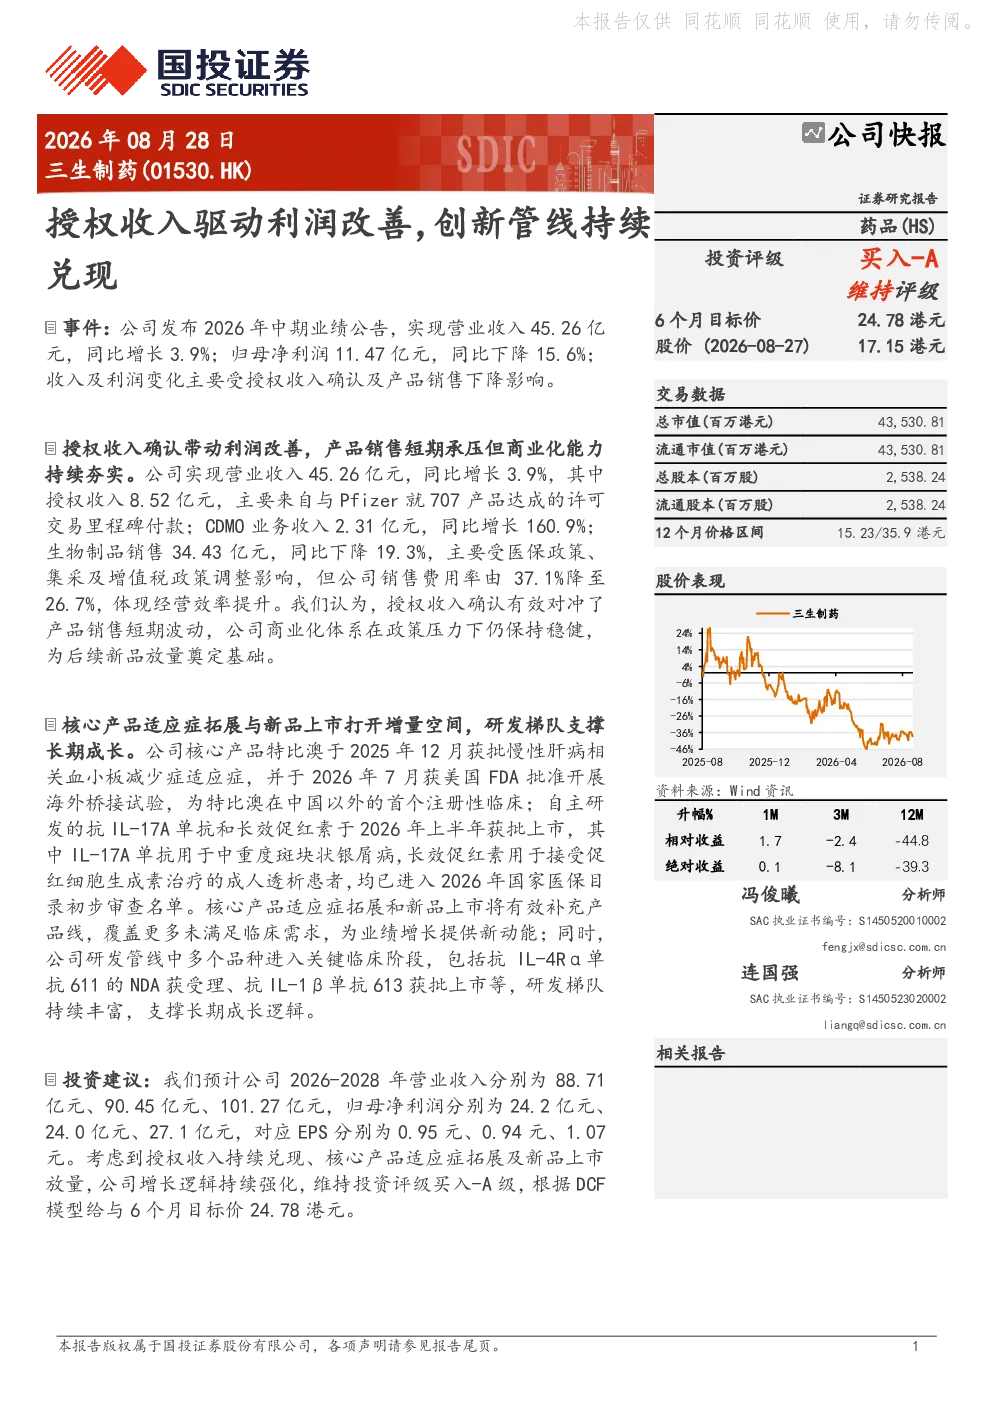
报告分析了三生制药2026年中期业绩,显示营业收入45.26亿元同比增长3.9%,归母净利润11.47亿元同比下降15.6%。收入及利润变化主要受授权收入确认及产品销售下降影响。其中,授权收入8.52亿元主要来自与Pfizer就707产品达成的许可交易里程碑付款;CDMO业务收入2.31亿元同比增长160.9%;生物制品销售34.43亿元同比下降19.3%,主要受医保政策、集采及增值税政策调整影响。公司销售费用率由37.1%降至26.7%,体现经营效率提升。授权收入确认有效对冲了产品销售短期波动,公司商业化体系在政策压力下仍保持稳健,为后续新品放量奠定基础。
该行业目前的发展趋势如何?
该行业目前面临医保控费、集采及政策调整等多重压力,产品销售受影响明显。同时,行业也在积极应对,通过创新研发拓展适应症、进入国际市场等方式寻找新的增长点。公司核心产品特比澳获批新适应症并获FDA批准开展海外桥接试验,自主研发的抗IL-17A单抗和长效促红素获批上市并进入医保目录初步审查名单,均体现了行业创新发展的方向。研发管线持续丰富,多个品种进入关键临床阶段,为行业长期发展提供支撑。
报告重点分析了哪些方向?
报告重点分析了三生制药的业绩表现,特别是授权收入对利润的驱动作用以及产品销售受政策影响的变化。同时,报告也关注了公司核心产品的适应症拓展和新品的上市情况,如特比澳获批新适应症、抗IL-17A单抗和长效促红素获批上市等,这些都将有效补充产品线,覆盖更多未满足临床需求。此外,报告还分析了公司研发管线的进展,多个品种进入关键临床阶段,支撑长期成长逻辑。
当前市场对该公司有何判断?
当前市场对三生制药的判断是,公司在政策压力下仍保持稳健经营,授权收入确认有效对冲了产品销售短期波动。公司商业化体系在挑战中展现韧性,为后续新品放量奠定基础。核心产品适应症拓展和新品上市将提供新的增长动能,研发管线持续丰富,支撑长期成长逻辑。市场预计公司2026-2028年营业收入分别为88.71亿元、90.45亿元、101.27亿元,归母净利润分别为24.2亿元、24.0亿元、27.1亿元,对应EPS分别为0.95元、0.94元、1.07元。
报告提示了哪些风险?
报告提示了以下风险:产品销售受医保控费及集采影响持续下滑;授权合作后续里程碑付款兑现不及预期;新品上市放量不及预期;研发管线临床进展不及预期。这些风险主要集中在政策环境变化、市场接受度以及研发进展等方面。公司需密切关注政策动向,加强市场推广,确保研发项目按计划推进,以应对潜在的市场风险。