猜你想问
贝泰妮2026年半年报核心内容有哪些?
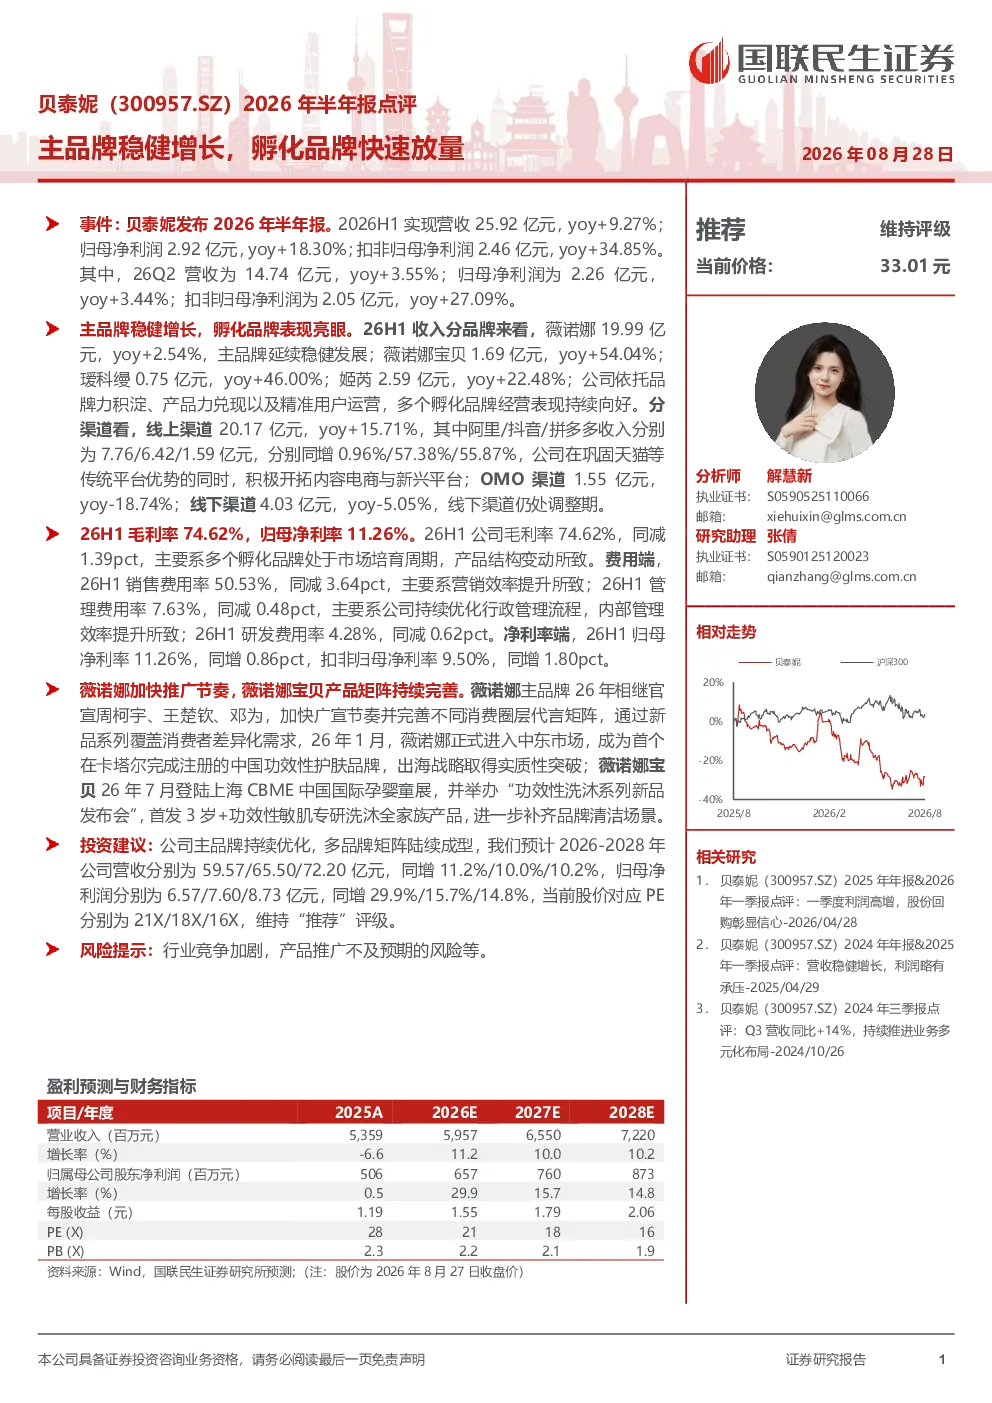
贝泰妮2026年半年报显示公司稳健增长,主要品牌薇诺娜收入19.99亿元,同比增长2.54%。孵化品牌表现亮眼,其中薇诺娜宝贝同比增长54.04%,瑷科缦同比增长46.00%,姬芮同比增长22.48%。公司线上渠道收入20.17亿元,同比增长15.71%,抖音和拼多多平台增长显著,分别达到57.38%和55.87%。线下渠道调整,OMO渠道收入同比下降18.74%。毛利率74.62%,同比下降1.39个百分点,主要因孵化品牌培育周期;销售费用率50.53%,同比下降3.64个百分点,因营销效率提升;归母净利率11.26%,同比增长0.86个百分点,扣非归母净利率9.50%,同比增长1.80个百分点。薇诺娜品牌加速国际化和产品创新,推出功效性洗沐系列新品,薇诺娜宝贝产品矩阵持续完善。
报告反映的赛道/行业发展趋势是什么?
报告显示护肤品行业线上渠道持续高增长,抖音、拼多多等新兴平台成为重要增长引擎,反映消费者渠道偏好变化和品牌营销策略调整。线下渠道面临调整期,但公司通过OMO模式探索新路径。孵化品牌快速放量表明行业竞争加剧,品牌多元化成为生存发展关键。同时,功效性、细分人群产品需求提升,推动品牌加速产品创新和国际化布局,行业整体进入品牌竞争和精细化运营阶段。
报告重点分析了哪些方向?
报告重点分析了贝泰妮主品牌薇诺娜的稳健增长与孵化品牌的快速放量对比,揭示公司品牌战略的差异化成效。线上渠道各平台表现差异显著,反映不同平台的用户属性和营销效率。同时,报告关注到孵化品牌毛利率暂时低于主品牌,但销售费用率优化,显示公司对新兴品牌的培育策略。此外,薇诺娜的国际化拓展和产品矩阵完善也是分析重点,体现公司长期发展布局。
当前市场对贝泰妮的判断是什么?
当前市场对贝泰妮的判断是公司品牌结构优化成效显著,主品牌稳健,孵化品牌潜力巨大,但整体增速有所放缓。线上渠道成为主要增长动力,新兴平台表现亮眼,但线下渠道仍需时间修复。行业竞争激烈,品牌需要持续创新和效率提升才能保持优势。贝泰妮通过多元化品牌布局和精细化运营,在竞争格局中占据一定优势,但仍需关注市场变化和消费者需求演变。
研报提示了哪些风险?
研报提示的主要风险包括行业竞争加剧可能导致市场份额被侵蚀,新兴品牌推广若不及预期可能影响整体营收增长。线下渠道调整期可能持续影响短期业绩表现。此外,宏观经济波动和消费者偏好变化也可能对品牌发展带来不确定性。公司需要持续提升产品竞争力、优化营销效率并加强风险管控,以应对市场变化带来的挑战。