猜你想问
徽商银行2026年中报核心数据有哪些?
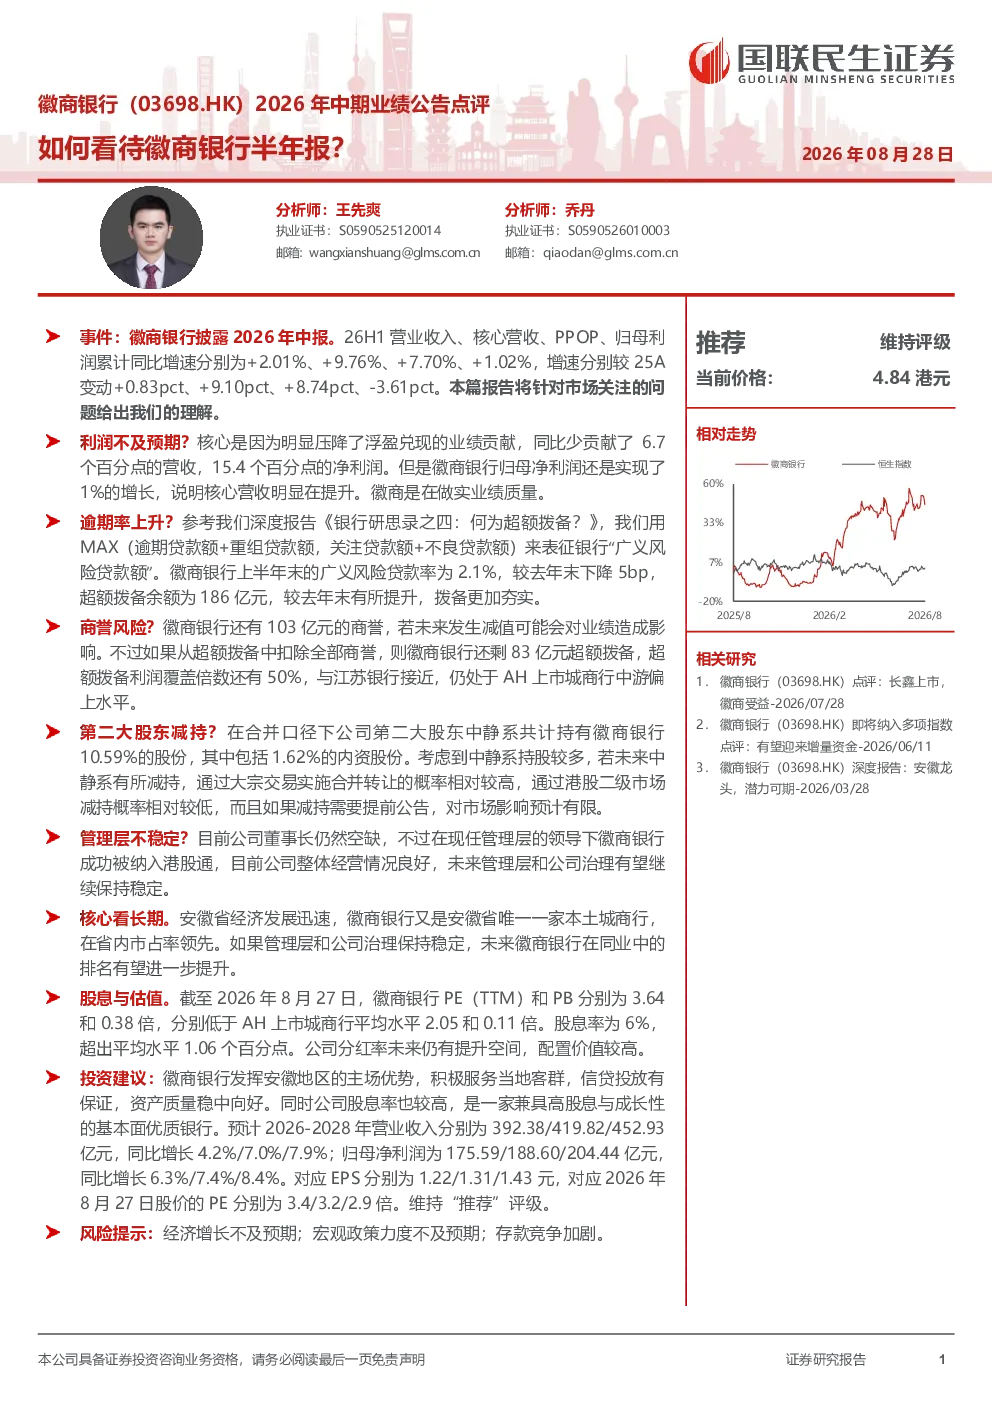
徽商银行2026年中报显示,营业收入同比增速为+2.01%,核心营收同比增速为+9.76%,PPOP同比增速为+7.70%,归母利润同比增速为+1.02%。归母净利润实现1%增长,核心营收明显提升,体现业绩质量优化。逾期率有所上升,但广义风险贷款率下降5bp至2.1%,超额拨备余额提升至186亿元,拨备更为夯实。
徽商银行2026年业绩质量如何?
徽商银行2026年业绩质量有所优化,核心营收明显提升,但归母净利润增长仅为1%,主要受压降浮盈兑现影响。尽管增速较2025年有所波动,但核心营收的提升表明盈利能力有所改善。逾期率上升带来一定风险,但广义风险贷款率下降,超额拨备充足,拨备覆盖率提升,风险控制能力较强。
徽商银行所在行业发展趋势如何?
徽商银行作为城商行,受益于安徽省经济发展和省内市占率领先优势,长期发展潜力可期。当前银行业整体面临利率市场化、资产质量压力等挑战,但徽商银行通过优化资产结构、加强风险控制,展现出较强的适应能力。未来,随着区域经济复苏和金融科技应用深化,城商行赛道有望迎来新的发展机遇。
徽商银行市场现状如何被分析?
徽商银行市场现状分析显示,公司业绩增速有所波动,但核心营收提升体现业绩质量优化。风险控制方面,逾期率上升但广义风险贷款率下降,拨备充足,但仍需关注商誉减值风险。公司治理方面,董事长空缺但现任管理层经营良好,稳定性较高。整体来看,徽商银行在区域市场具备竞争优势,但需警惕宏观经济和行业风险。
徽商银行研报有哪些风险提示?
徽商银行研报提示的主要风险包括经济增长不及预期可能影响信贷需求和资产质量,宏观政策力度不足可能限制银行业发展空间,存款竞争加剧可能压缩净息差水平。此外,商誉103亿元存在减值风险,需持续关注其减值计提情况。这些风险因素可能对公司未来业绩和经营产生不利影响。
你可能感兴趣
徽商银行(03698.HK)即将纳入多项指数点评:有望迎来增量资金
国联民生证券2026-06-11
心动公司(02400.HK)2026年中期业绩公告点评《心动小镇》海外拉动游戏增长,Tap平台用户与AI双驱动
国联民生证券2026-08-28
海西新药(2637.HK)2026年中期业绩公告点评:创新药管线进入密集验证期,口服眼科药物进展顺利
国联民生证券2026-09-03
老铺黄金(6181.HK)2026年中期业绩公告点评:推进存量门店优化,品牌高端定位夯实
国联民生证券2026-09-03
时代天使(6699.HK)2026年中期业绩公告点评:海外盈利拐点兑现,国内案例增长提速
国联民生证券2026-09-04
中国有色矿业(1258.HK)2026年中期业绩公告点评:铜量减价升+硫酸价升本降,盈利能力增厚
国联民生证券2026-08-24
布鲁可(0325.HK)2026年中期业绩公告点评:新品类加速放量,海外业务延续高增
国联民生证券2026-08-13
京东健康(6618.HK)2026年中期业绩公告点评:收入延续稳健增长,AI+供应链驱动健康服务生态深化
国联民生证券2026-08-19
盛业2026年中期业绩公告点评:主业收入增速转正,电商业务快速放量
国联民生证券2026-08-19
信义光能(0968.HK)2026年中期业绩公告点评:景气低位出清加速,盈利有望迎来修复
国联民生证券2026-08-02