猜你想问
阿为特投资者关系活动报告主要讲了什么?
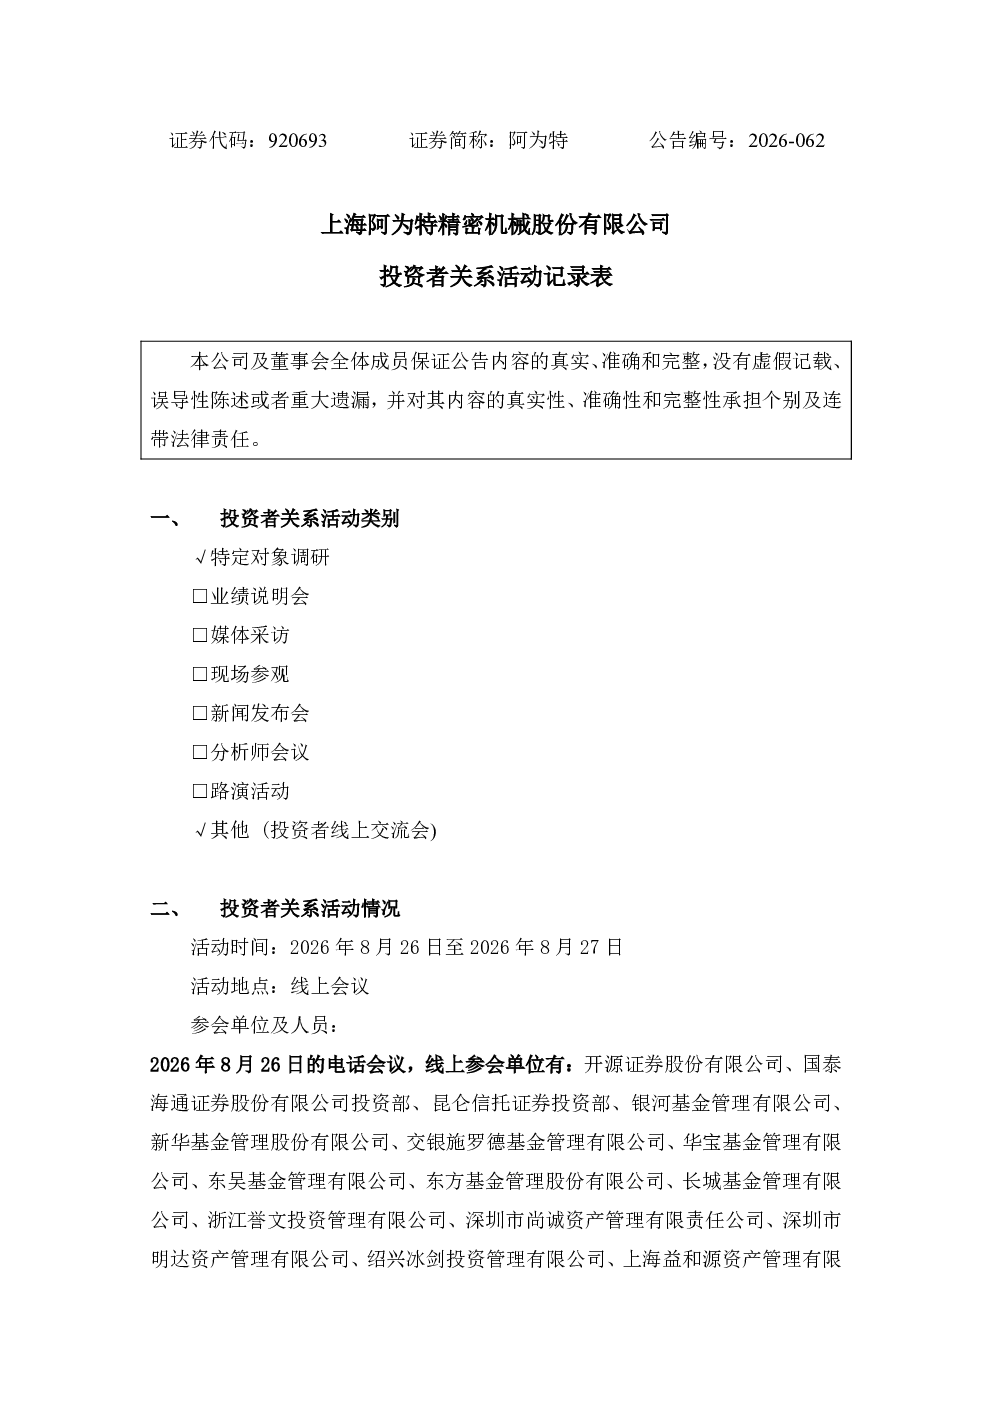
本次报告记录了阿为特于2026年8月26日至27日举办的线上投资者关系活动。活动主要围绕公司经营情况、关键业务领域分析展开。报告显示,公司2026年上半年营业收入同比增长47.01%,达到19,662.38万元,其中外销增长32.92%,内销增长65.56%。分领域来看,科学仪器、航空、半导体业务均实现高增长,液冷服务器收入同比增长635.97%。但净利润同比下降62.47%,主要受股份支付费用、安徽阿为特筹建费用、德国子公司整合亏损及汇率变动影响。报告重点分析了液冷服务器、半导体、科学仪器等业务的发展情况及未来规划。
阿为特液冷服务器业务发展前景如何?
阿为特液冷服务器业务发展迅速,2026年上半年收入同比增长635.97%,达到2,447.15万元。公司已建成5,000平方米精益生产车间,并加大自动化投入,加快产能爬坡。液冷服务器产品以快接头零部件为主,2025年度毛利率为13.60%,2026年上半年提升至23.15%。未来,公司将继续加大液冷服务器的研发投入,提升产品竞争力,巩固市场地位。
阿为特半导体业务布局情况如何?
阿为特半导体业务布局完善,涵盖制程、产能、工程能力、团队及体系等方面。公司样品转化订单超700万元,高价值零部件占比提升。未来计划加大硬件与人才投入,筑牢技术壁垒,加速产能释放。通过持续投入和战略布局,阿为特半导体业务有望实现快速增长,为公司整体业绩贡献更多力量。
阿为特当前市场表现如何?
阿为特2026年上半年营业收入同比增长47.01%,达到19,662.38万元,展现出较强的市场竞争力。分领域来看,科学仪器、航空、半导体业务均实现高增长,液冷服务器收入同比增长635.97%。然而,净利润同比下降62.47%,主要受股份支付费用、安徽阿为特筹建费用、德国子公司整合亏损及汇率变动影响。总体而言,阿为特在多个业务领域表现亮眼,但也面临一定的财务压力。
阿为特投资者关系活动报告存在哪些风险?
阿为特投资者关系活动报告提示了公司面临的一些风险。首先,净利润同比下降62.47%,主要受股份支付费用、安徽阿为特筹建费用、德国子公司整合亏损及汇率变动影响,这些因素可能对公司未来盈利能力造成压力。其次,部分业务领域如医疗器械收入同比下降2.46%,汽车业务下降,业务结构优化可能带来不确定性。此外,安徽阿为特产线尚未投产,其未来运营情况及盈利能力尚待观察。这些因素需引起投资者关注。