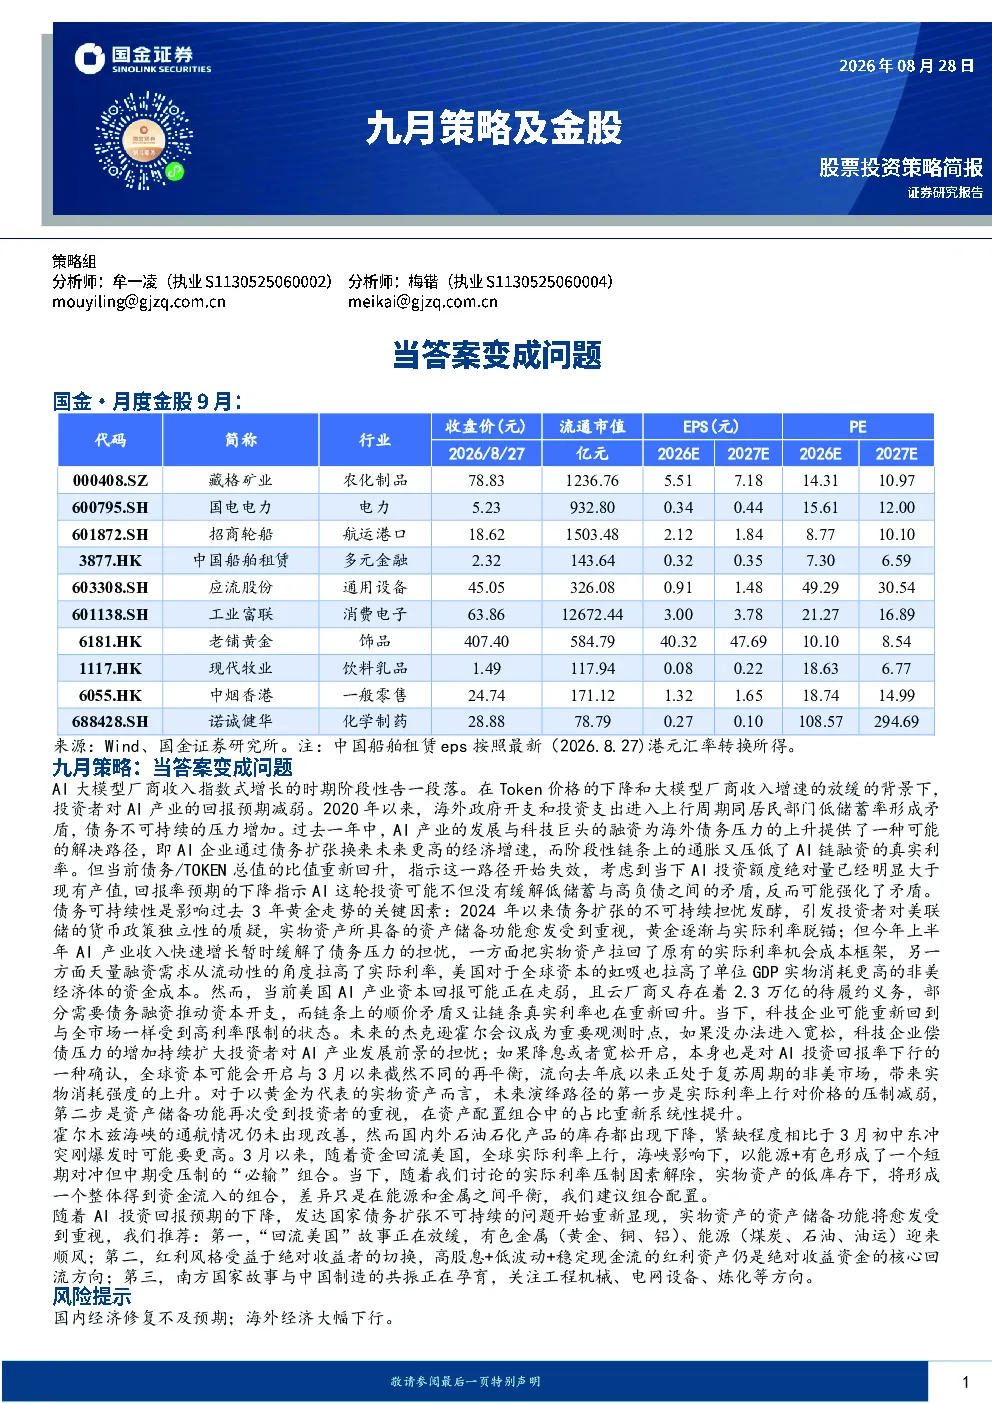
国金·月度金股9月
策略:当答案变成问题
AI大模型厂商收入指数式增长的时期阶段性告一段落。Token价格下降和大模型厂商收入增速放缓导致投资者对AI产业的回报预期减弱。2020年以来,海外政府开支和投资支出上升与居民部门低储蓄率形成矛盾,债务不可持续的压力增加。过去一年中,AI产业的发展与科技巨头的融资为海外债务压力的上升提供了一种可能的解决路径,但当前债务/TOKEN总值的比值重新回升,指示这一路径开始失效。AI投资额度绝对量已明显大于现有产值,回报率预期的下降指示AI这轮投资可能不但没有缓解低储蓄与高负债之间的矛盾,反而可能强化了矛盾。
利率:定价之锚的转变逻辑
从海外债务可持续性的角度出发,可以更好地理解过去三年黄金等实物资产的走势。2024年以来债务扩张的不可持续担忧发酵,引发投资者对美联储的货币政策独立性的质疑,实物资产所具备的资产储备功能愈发受到重视,在央行购金等配置力量支撑下,逐渐与实际利率脱锚。但今年上半年AI产业收入快速增长暂时缓解了债务压力的担忧,一方面把实物资产拉回了原有的实际利率机会成本框架,另一方面天量融资需求从流动性的角度拉高了实际利率,美国对于全球资本的虹吸也拉高了单位GDP实物消耗更高的非美经济体的资金成本。然而,当前美国AI产业资本回报可能正在走弱,且云厂商又存在着2.3万亿的待履约义务,部分需要债务融资推动资本开支,而链条上的顺价矛盾又让链条真实利率也在重新回升。当下,科技企业可能重新回到与全市场一样受到高利率限制的状态。未来的杰克逊霍尔会议成为重要观测时点,如果没办法进入宽松,科技企业偿债压力的增加持续扩大投资者对AI产业发展前景的担忧;如果降息或者宽松开启,本身也是对AI投资回报率下行的一种确认,全球资本可能会开启与3月以来截然不同的再平衡,流向去年底以来正处于复苏周期的非美市场,带来实物消耗强度的上升。对于以黄金为代表的实物资产而言,未来演绎路径的第一步是实际利率上行对价格的压制减弱,第二步是资产储备功能再次受到投资者的重视,在资产配置组合中的占比重新系统性提升。
海峡通航受限,当下与3月的不同
霍尔木兹海峡的通航情况仍未出现改善,然而国内外石油石化产品的库存都出现下降,紧缺程度相比于3月初中东冲突刚爆发时可能要更高。当前欧洲及美国的柴油裂解价差创下中东冲突以来新高,同时国内主要石化产品库存处于过去5年同期的最低值。3月以来,随着资金回流美国,全球实际利率上行,海峡影响下,以能源+有色形成了一个短期对冲但中期受压制的“必输”组合。当下,随着我们讨论的实际利率压制因素解除,实物资产的低库存下,将形成一个整体得到资金流入的组合,差异只是在能源和金属之间平衡,我们建议组合配置。
市场的路径正在清晰
随着AI投资回报预期的下降,科技公司天量的债务扩张从答案变成了问题的一部分。我们过去讨论的2024年以来发达国家债务扩张不可持续的问题开始重新显现,实物资产的资产储备功能将愈发受到重视,如果紧缩预期逆转,非美实物需求的修复也值得期待。具体配置建议上,我们推荐:
- “回流美国”故事正在放缓,有色金属(黄金、铜、铝)、能源(煤炭、石油、油运)迎来顺风;
- 红利风格受益于绝对收益者的切换,高股息+低波动+稳定现金流的红利资产仍是绝对收益资金的核心回流方向;
- 南方国家故事与中国制造的共振正在孕育,关注工程机械、电网设备、炼化等方向。
配置策略精选
本文按照自上而下的逻辑,梳理出10大金股与3只建议关注的ETF。
九月策略及金股
| 代码 | 简称 | 行业 | 收盘价(元) | 流通市值(亿元) | EPS(元) | PE |
| ------ | ---------- | ------------ | -------- | -------------- | ------ | ---- |
| 000408.SZ | 藏格矿业 | 农化制品 | 78.83 | 1236.76 | 5.51 | 14.31 |
| 600795.SH | 国电电力 | 电力 | 5.23 | 932.80 | 0.34 | 15.61 |
| 601872.SH | 招商轮船 | 航运港口 | 18.62 | 1503.48 | 2.12 | 8.77 |
| 3877.HK | 中国船舶租赁 | 多元金融 | 2.32 | 143.64 | 0.32 | 7.30 |
| 603308.SH | 应流股份 | 通用设备 | 45.05 | 326.08 | 0.91 | 49.29 |
| 601138.SH | 工业富联 | 消费电子 | 63.86 | 12672.44 | 3.00 | 21.27 |
| 6181.HK | 老铺黄金 | 饰品 | 407.40 | 584.79 | 40.32 | 10.10 |
| 1117.HK | 现代牧业 | 饮料乳品 | 1.49 | 117.94 | 0.08 | 18.63 |
| 6055.HK | 中烟香港 | 一般零售 | 24.74 | 171.12 | 1.32 | 18.74 |
| 688428.SH | 诺诚健华 | 化学制药 | 28.88 | 78.79 | 0.27 | 108.57 |
核心观点
有色金属——吴晋恺:藏格矿业
- 中长期理由:巨龙铜矿资源安全与超大型铜矿稀缺属性突出,公司中长期成长空间清晰。巨龙铜矿位于国内,资源获取及运营受海外资源民族主义、地缘政治等因素影响较小,具备较强资源安全属性;巨龙矿区为国内备案资源量最多的铜矿山,超大型、可持续扩产的优质铜矿资产具备稀缺性。同时,公司钾肥业务提供稳定经营底盘,碳酸锂项目接续成长,麻米措、国能矿业及老挝钾盐项目贡献中长期成长。
- 短期催化:巨龙二期持续放量,驱动公司投资收益和业绩快速增长。
公用环保——姜涛:国电电力
- 推荐中长期理由:国电电力为集团常规能源发电资产整合平台,拟现金收购集团在建水火项目;此外,26年内水电板块双江口、金川等项目陆续投产,有望增厚归母净利润;火电板块江苏/浙江/安徽三地占比过半,明年电价上涨有望释放利润弹性。具备25-27年分红承诺。
- 短期催化:(1)收购集团水电、火电资产落地;(2)大渡河流域水电陆续投产叠加来水改善,水电板块利润提升;(3)火电板块,公司高长协煤+容量电价筑牢盈利底,机组分布27年电价弹性可期。
交运——李丹:招商轮船
- 推荐的中长期理由:中东局势反复,油运市场景气,公司作为全球第二大VLCC船东获得向上高盈利弹性;西芒杜铁矿投产叠加超级厄尔尼诺风险,公司干散货业务迎来机遇;公司业务结构多元,确保经营向上,平滑周期波动。
- 短期催化:中东局势反复,油运市场景气,公司作为全球第二大VLCC船东获得向上高盈利弹性。
非银——洪希柠:中国船舶租赁
- 中长期理由:船舶行业维持高景气度,油价、运价、船舶资产价值上行支撑公司业绩持续增长。
- 短期催化: 26H1公司净利润同比增长11%,即期运营部分弹性大,分红率超50%,测算26E股息率约8.7%。
机械——满在朋/房灵聪:应流股份
- 推荐中长期理由:全球燃气轮机需求爆发,看好公司燃机叶片全球份额提升。
- 短期催化:海外燃机龙头订单可见度提升,涡轮叶片需求加速上行。
计算机——刘高畅/郑元昊:工业富联
- 推荐中长期理由:1)大额回购彰显信心。2)全球服务器代工龙头,深度参与英伟达Rubin整机柜代工。3)CPO交换机打开第二增长曲线。
- 短期催化:1)英伟达Vera Rubin进入全球交付阶段。2)谷歌TPU v8加速推进。3)高速交换机业务持续高增。
商贸零售——于健:老铺黄金
- 中长期理由:1)可量产古法工艺+高端定位构建竞争壁垒。2)金价逆势情况下公司持续深耕门店升级、缩圈聚焦忠实客群,有望带动品牌势能持续强化。3)境内外扩张空间广阔。
- 短期催化:金价逻辑逆转,上行态势有望助力终端修复及客群拓展。
农林牧渔——张子阳:现代牧业
- 中长期理由:肉奶价格反转,公司作为头部企业,充分受益景气上行。
- 短期催化: Q3牛肉和牛奶价格上涨加速。
轻工——赵中平:中烟香港
- 中长期理由:中烟香港长期有望成长为类似于类似于美国菲莫国际(奥驰亚负责美国本土,菲莫国际负责非美市场)的实体化运营平台,不仅负责当前的烟草相关的进出口贸易业务,而是逐步实体化补足原料,工厂,渠道,品牌等短板并运营中国烟草全产业链出海业务,长期看内生+外延成长空间广阔,烟草行业2026年工作规划中已明确推进国际业务高质量发展,未来在年内发布的烟草十五五规划中也有望体现。
- 短期催化:(1)中报利空正式落地。(2)中国HNB放开政策近期加速。(3)中烟香港7月2日公告原中烟国际总经理(兼任中烟香港董事长)邵总退休辞任,董事会将于3个月内遴选合适候选人填补空缺,预计后续公司资本运作平台功能有望得到更好的发挥;
医药生物——甘坛焕:诺诚健华
- 中长期理由:国内销售增速高,26H1公司营收同比增长55.5%,达到11.4亿元,净利润2.4亿元,同比扭亏为盈。其中药品收入9.2亿元,同比增长43.2%。
- 短期催化:自免管线研发成果逐步兑现。两款新型TYK2抑制剂ICP-332和ICP488分别治疗特应性皮炎和银屑病的III期临床达到主要终点,另外ICP-332读出白癜风II期临床数据。
风险提示