猜你想问
这份研报主要分析了什么内容?
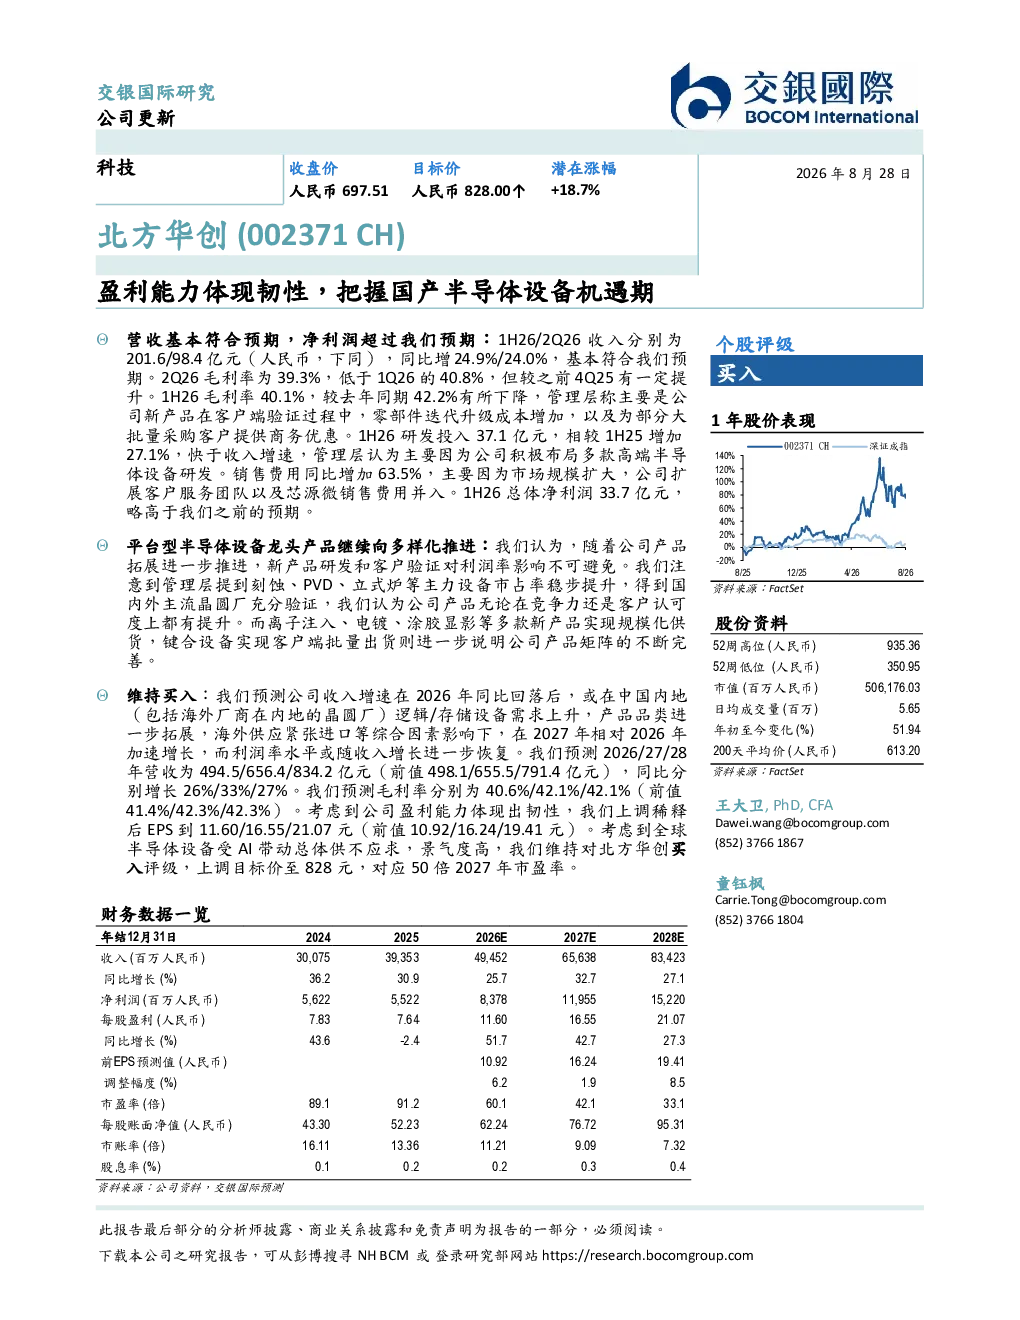
这份研报主要分析了北方华创2026年上半年的经营情况,包括营收、净利润、毛利率等关键财务数据,以及研发投入和销售费用的变化。报告还探讨了公司产品矩阵的完善情况,如刻蚀、PVD、立式炉等主力设备的市占率提升,以及离子注入、电镀、涂胶显影等多款新产品的规模化供货情况。此外,报告维持了对北方华创的买入评级,并预测了未来几年的营收、毛利率和EPS增长情况。
国产半导体设备行业的发展趋势如何?
国产半导体设备行业的发展趋势向好,平台型半导体设备龙头企业的产品矩阵不断完善,主力设备市占率稳步提升,新产品实现规模化供货。随着内地逻辑/存储设备需求的上升,以及海外供应紧张导致进口增加,行业预计将迎来加速增长。同时,国内企业在高端设备研发方面的投入也在不断增加,为行业的长期发展奠定基础。
报告重点分析了北方华创的哪些方面?
报告重点分析了北方华创的财务表现,包括营收、净利润、毛利率和研发投入等关键指标。报告指出,尽管毛利率较去年同期有所下降,但公司仍在积极布局高端设备研发,研发投入同比增长27.1%。此外,报告还分析了公司产品矩阵的完善情况,以及新产品实现规模化供货的情况。
当前半导体设备市场的现状如何?
当前半导体设备市场呈现出国产替代加速的态势,国内企业在产品研发和市场拓展方面取得了显著进展。北方华创等龙头企业的产品得到国内外主流晶圆厂的充分验证,市场占有率稳步提升。同时,随着内地逻辑/存储设备需求的上升,以及海外供应紧张导致进口增加,市场预计将迎来新的增长机遇。
研报中提到了哪些风险提示?
研报中提到的风险提示主要包括市场竞争加剧、新产品研发不确定性以及宏观经济波动等因素。虽然北方华创在高端设备研发方面投入不断增加,但新产品的市场接受度和盈利能力仍存在一定的不确定性。此外,宏观经济波动也可能对半导体设备行业的需求产生影响,从而对公司业绩造成一定影响。
你可能感兴趣
机械行业周报:国内半导体行业扩产加速,国产设备商迎重要机遇期
机械设备太平洋证券2020-01-19
公司动态点评:盈利能力跨越式增长,半导体景气度复苏加速国产设备导入
机械设备长城证券2019-10-30
盈利能力提升,把握航发配套机遇期
国防军工山西证券2024-08-30
精智达:半导体设备订单再下一城,技术持续突破把握国产存储扩产时代机遇
机械设备华安证券2025-09-16
全面推进国产高端产品研发,高分红率体现强盈利能力
信息技术信达证券2022-03-28
动态点评:国产半导体设备龙头,营收盈利持续增长
电子设备东方财富2023-01-13
CPO设备专题报告:CPO产业化元年,开启国产设备重大投资机遇期
机械设备中泰证券2026-04-26
重大事项点评:紧抓集成电路产业发展机遇期,进军半导体工艺控制检测设备领域
机械设备华创证券2018-06-24
半导体设备龙头:迎战略机遇期!
电子设备中泰证券2018-12-02
业绩持续高增长,半导体设备龙头盈利能力显著提升
电子设备华创证券2022-04-14