猜你想问
这份研报主要分析了什么内容?
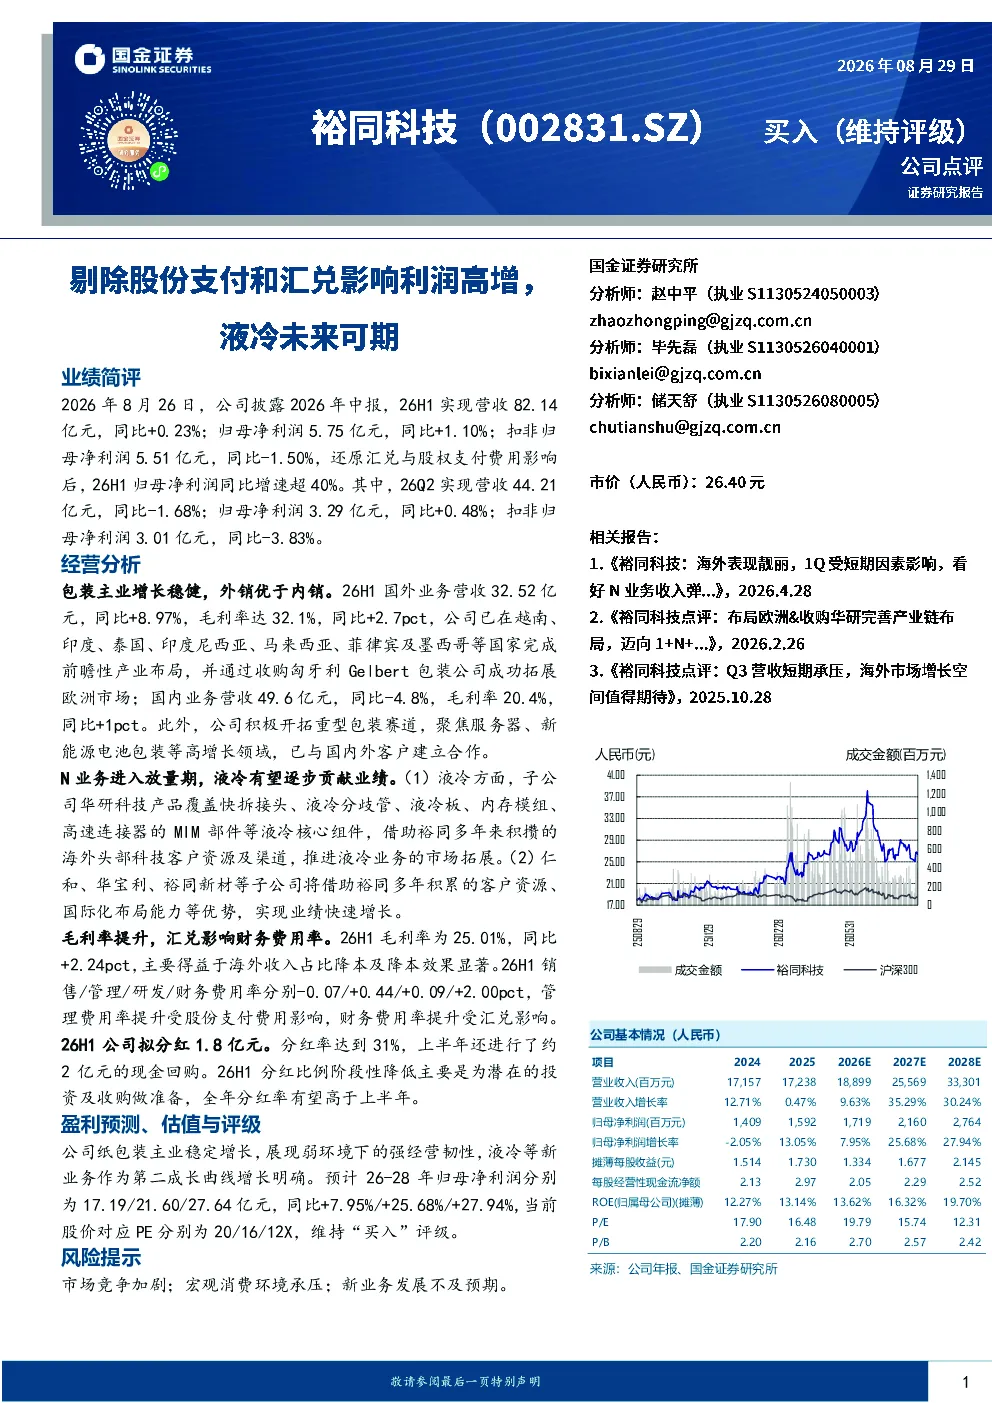
这份研报主要分析了2026年上半年002831裕同科技的业绩表现,重点关注了剔除股份支付和汇兑影响后的净利润高增情况,以及液冷业务的未来发展趋势。报告指出,尽管扣非归母净利润同比下降1.50%,但还原汇兑与股权支付费用后,同比增速超过40%。液冷业务进入放量期,子公司华研科技等将借助裕同的海外客户资源及渠道推进市场拓展,成为公司新的增长点。
轻工制造行业的发展趋势如何?
轻工制造行业的发展趋势呈现多元化特点。一方面,传统纸包装业务在国内外市场均保持稳定增长,国外业务营收同比增长8.97%,毛利率达32.1%;国内业务虽然营收有所下降,但毛利率提升至20.4%。另一方面,公司积极开拓重型包装赛道,聚焦服务器、新能源电池包装等高增长领域,液冷业务作为第二成长曲线展现出明确的增长潜力。此外,公司通过海外客户资源和国际化布局能力,推动子公司业绩快速增长,显示出行业向高端化、智能化转型的趋势。
报告中重点分析了哪些方向?
报告中重点分析了002831裕同科技的业绩简评、经营分析、盈利预测与估值、以及风险提示。业绩方面,报告详细解读了公司2026年上半年的营收、净利润表现,特别是还原汇兑与股权支付费用后的净利润增速。经营分析部分,报告重点剖析了包装主业的国内外业务表现,以及液冷业务的放量进展,同时揭示了毛利率提升的原因。此外,报告还预测了未来三年的盈利增长情况,并维持“买入”评级。
当前市场对轻工制造行业的现状如何?
当前轻工制造行业市场现状呈现结构性分化。一方面,传统纸包装业务在国内外市场均面临一定的竞争压力,国内业务营收同比下降4.8%,但毛利率有所提升;国外业务则保持较高增速,营收同比增长8.97%,毛利率达32.1%。另一方面,液冷等新业务成为行业的重要增长点,公司通过子公司布局液冷核心组件,借助海外客户资源推进市场拓展,展现出行业向新领域拓展的趋势。整体来看,行业在弱环境下仍保持一定的经营韧性,但市场竞争加剧,宏观消费环境承压等因素仍需关注。
研报中提示了哪些风险?
研报中提示了几个主要风险点。首先,市场竞争加剧可能导致公司传统纸包装业务的利润空间受到挤压。其次,宏观消费环境的不确定性可能影响公司的整体业绩表现。此外,新业务如液冷业务的发展存在一定的不确定性,若其发展不及预期,可能对公司未来的业绩增长造成影响。这些风险因素需要投资者密切关注,以便及时调整投资策略。