猜你想问
这份报告的核心内容是什么?
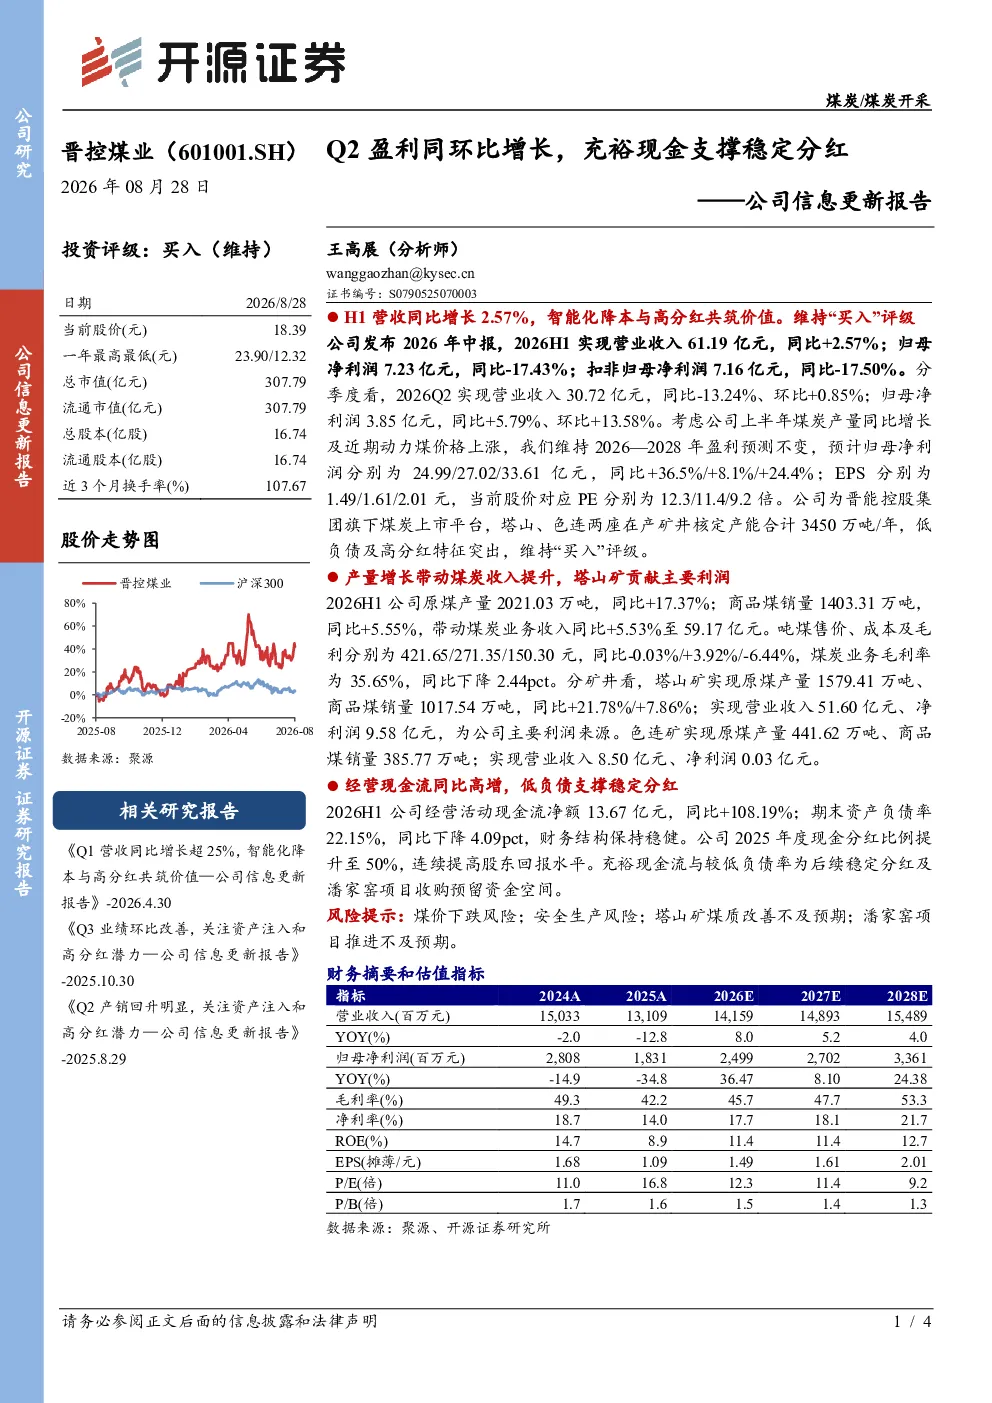
这份报告主要分析了晋控煤业2026年Q2的业绩表现,显示其盈利实现同环比增长。报告指出,公司拥有塔山、色连两座矿井,核定产能3450万吨/年,具备低负债和高分红的特点。2026H1原煤产量同比增长17.37%,商品煤销量增长5.55%,带动煤炭业务收入增长5.53%至59.17亿元。塔山矿是主要利润来源,实现净利润9.58亿元。此外,报告还强调了公司财务结构稳健,经营活动现金流净额同比增长108.19%,期末资产负债率降至22.15%。
煤炭行业的发展趋势如何?
煤炭行业正经历智能化和绿色化转型。随着技术进步,煤炭开采效率提升,智能化降本成为行业趋势,有助于企业提升盈利能力。同时,国家对能源安全的重视和煤炭在能源结构中的基础地位,使得煤炭需求保持稳定。近期动力煤价格上涨也反映了市场对煤炭供应的关注。晋控煤业作为大型煤炭企业,通过智能化降本和产量增长,积极适应行业变化,展现出较强的竞争力。
报告重点分析了哪些方面?
报告重点分析了晋控煤业的产量增长、财务状况和分红政策。在产量方面,公司2026H1原煤产量同比增长17.37%,商品煤销量增长5.55%,显示出较强的生产能力和市场表现。财务方面,公司经营活动现金流净额大幅增长108.19%,资产负债率降至22.15%,财务结构稳健,为稳定分红提供了有力支撑。分红政策方面,2025年度现金分红比例提升至50%,体现了公司对股东回报的重视。
当前市场对煤炭行业的判断是什么?
当前市场对煤炭行业的判断主要关注供需关系和价格波动。一方面,随着经济复苏和能源需求增长,煤炭需求保持稳定,但供应端存在不确定性。另一方面,煤炭价格受多种因素影响,波动较大。晋控煤业作为行业龙头,通过智能化降本和产量增长,提升了市场竞争力。同时,公司充裕的现金流和低负债率,使其在市场波动中具备较强的抗风险能力。
报告中提到了哪些风险提示?
报告中提示了几个主要风险:首先,煤价下跌可能导致企业盈利下滑;其次,安全生产是煤炭行业的永恒主题,任何安全事故都可能对经营造成重大影响;此外,塔山矿煤质改善不及预期,可能影响其盈利能力;最后,潘家窑项目推进不及预期,可能影响公司未来的产能扩张和战略布局。这些风险需要投资者密切关注。