猜你想问
这份研报的核心内容是什么?
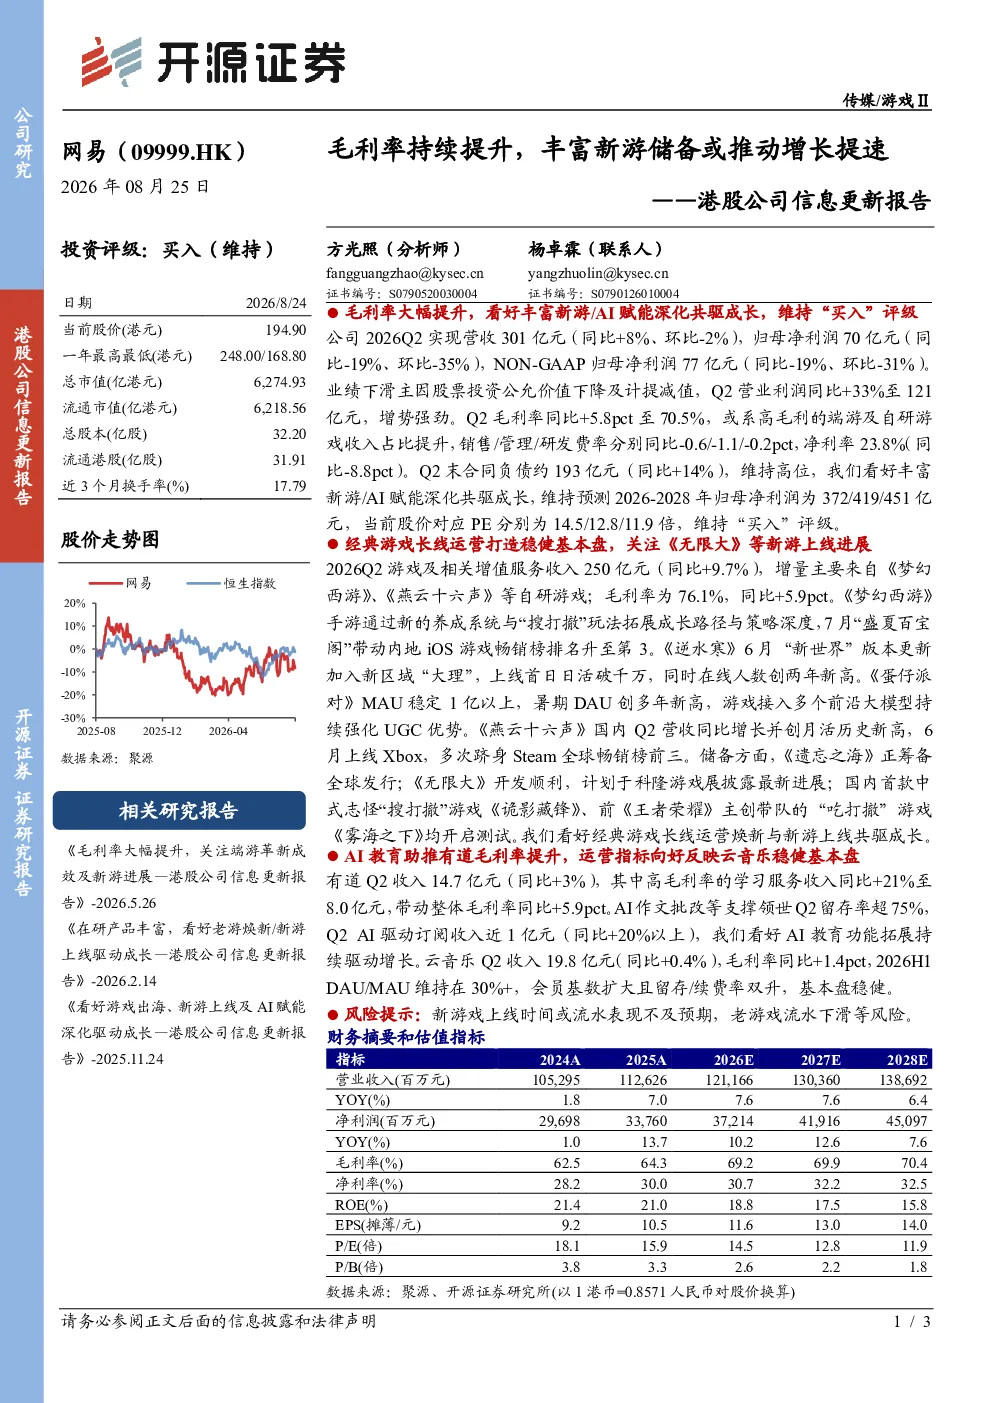
这份研报主要分析了网易2026年第二季度的业绩表现,指出其营收同比增长8%,但净利润环比和同比有所下降,主要原因是股票投资公允价值下降及计提减值。报告强调了网易游戏业务的长线运营与新游储备对未来的增长潜力,特别是《梦幻西游》、《逆水寒》等经典游戏的持续表现,以及《遗忘之海》、《无限大》等新游戏的开发进展。此外,报告还关注了网易有道和云音乐的稳健发展,有道学习服务收入同比增加21%,云音乐会员基数扩大且留存率提升。整体来看,报告维持对网易的买入评级,认为丰富的新游储备和AI赋能将共同推动公司成长。
游戏行业的发展趋势如何?
根据研报内容,游戏行业的发展趋势主要体现在经典游戏的长线运营与新游戏的持续创新。网易通过《梦幻西游》、《逆水寒》等经典游戏的版本更新和玩法创新,如新养成系统、新区域加入等,保持了游戏的用户粘性和市场竞争力。同时,网易也在积极储备新游戏,如《遗忘之海》、《无限大》等,并计划推出中式志怪游戏《诡影藏锋》和《雾海之下》,显示出公司在游戏类型上的多元化探索。此外,游戏与AI技术的结合也成为趋势,如《蛋仔派对》接入多个前沿大模型强化UGC内容,提升了用户体验。这些举措表明游戏行业正朝着内容创新、技术融合和多元化发展的方向前进。
研报重点分析了网易的哪些方面?
研报重点分析了网易的业绩表现、游戏业务发展、AI教育助推以及云音乐基本盘四个方面。在业绩方面,报告详细解读了网易2026年第二季度的营收、净利润、毛利率等关键财务数据,并分析了业绩波动的原因。游戏业务方面,报告重点介绍了网易经典游戏的运营情况,如《梦幻西游》、《逆水寒》、《蛋仔派对》和《燕云十六声》的市场表现和新玩法,同时介绍了新游戏的储备情况。AI教育方面,报告关注了有道学习服务的收入增长和AI技术的应用,如AI作文批改等,对有道毛利率的提升起到了积极作用。云音乐方面,报告指出其基本盘稳健,DAU/MAU维持在30%以上,会员基数扩大且留存率提升。
当前网易的市场状况如何?
根据研报内容,当前网易的市场状况呈现稳健发展的态势。在游戏业务方面,网易的经典游戏如《梦幻西游》、《逆水寒》等持续保持市场竞争力,同时新游戏储备如《遗忘之海》、《无限大》等也展现了良好的发展潜力。AI教育业务有道表现亮眼,学习服务收入同比增加21%,AI驱动订阅收入近1亿元,显示出AI技术在教育领域的应用前景。云音乐方面,会员基数持续扩大,留存率和续费率均有所提升,基本盘稳固。整体来看,网易在游戏、教育、音乐等多个赛道均保持了稳健的发展态势,未来发展可期。
研报提到了哪些风险提示?
研报提到了几个风险提示,主要包括新游戏上线时间或流水表现不及预期,以及老游戏流水下滑等风险。新游戏的成功与否直接关系到网易未来的增长潜力,如果新游戏上线时间延迟或市场表现不达预期,可能会对公司业绩造成影响。此外,老游戏的流水下滑也是需要关注的风险点,如果经典游戏无法持续吸引用户,其收入和利润可能会受到影响。这些风险提示提醒投资者在关注网易发展潜力的同时,也要关注其面临的市场风险和挑战。