猜你想问
这份研报的核心内容是什么?
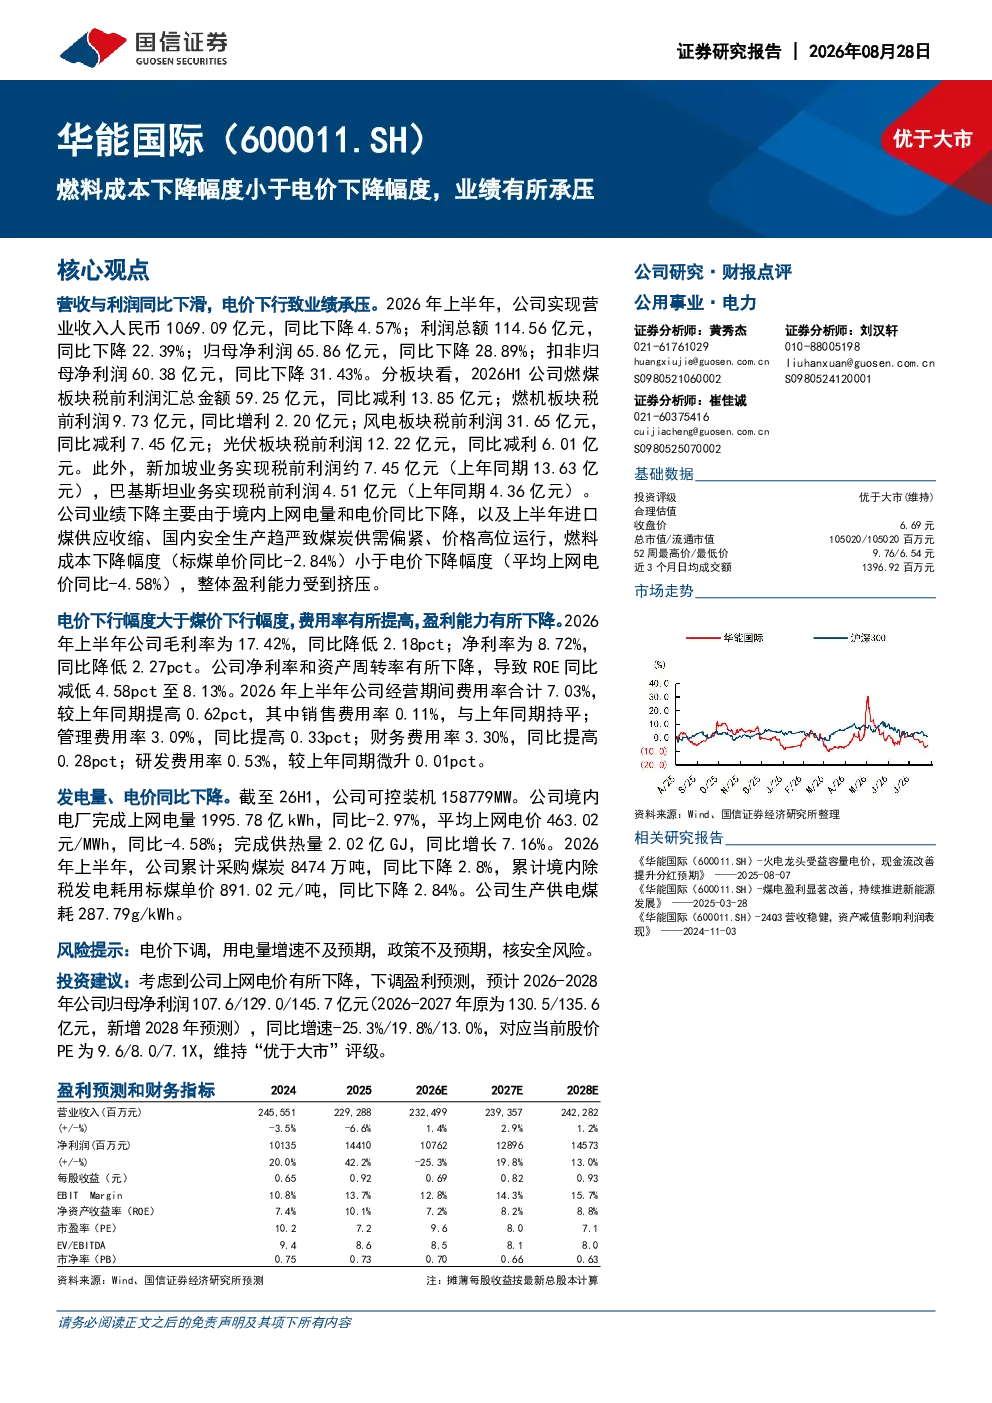
这份研报指出华能国际2026年上半年业绩承压,主要原因是境内上网电量和电价同比下降,同时燃料成本下降幅度小于电价下降幅度,导致整体盈利能力受挤压。报告详细分析了公司各项关键财务数据,如营业收入、利润总额、归母净利润等均出现同比下降,毛利率和净利率也显著降低。此外,报告还从燃煤、燃机、风电、光伏等多个业务板块进行了表现分析,揭示了各板块的盈利变化情况。
火电行业未来发展趋势如何?
火电行业未来发展趋势受多重因素影响。随着能源结构调整和“双碳”目标的推进,火电行业面临转型压力,但作为基础电力来源,其长期地位仍不可替代。容量电价政策的实施为火电企业带来一定支撑,有助于改善现金流和提升分红预期。同时,技术升级和智能化改造将提升火电效率,降低碳排放。然而,行业仍需应对燃料成本波动、环保政策收紧等挑战。
研报重点分析了哪些方面?
研报重点分析了华能国际的业绩表现和盈利能力变化。报告详细拆解了公司2026年上半年的财务数据,包括营收、利润、毛利率、净利率等关键指标,并对比了同比变化情况。此外,报告还深入剖析了各业务板块的表现,特别是燃煤板块的减利情况,以及燃机、风电、光伏等板块的盈利变化。通过对这些数据的分析,报告揭示了公司业绩下降的主要原因。
当前火电市场现状如何判断?
当前火电市场现状呈现结构性变化。一方面,随着新能源装机量快速增长,火电发电量占比有所下降,市场竞争加剧。另一方面,容量电价政策的实施为火电企业带来一定支撑,有助于缓解部分经营压力。同时,煤炭价格波动对火电成本控制构成挑战。整体来看,火电行业正经历转型期,机遇与挑战并存。
研报提示了哪些风险?
研报提示的主要风险包括:一是电价政策变化风险,若上网电价进一步下调,可能影响火电企业盈利能力;二是燃料成本波动风险,煤炭价格大幅上涨将增加企业运营成本;三是环保政策收紧风险,可能增加企业环保投入和运营压力;四是新能源快速发展带来的竞争风险,火电发电量占比可能进一步下降。这些因素均需关注,以全面评估火电企业未来经营风险。