猜你想问
这份研报的核心内容是什么?
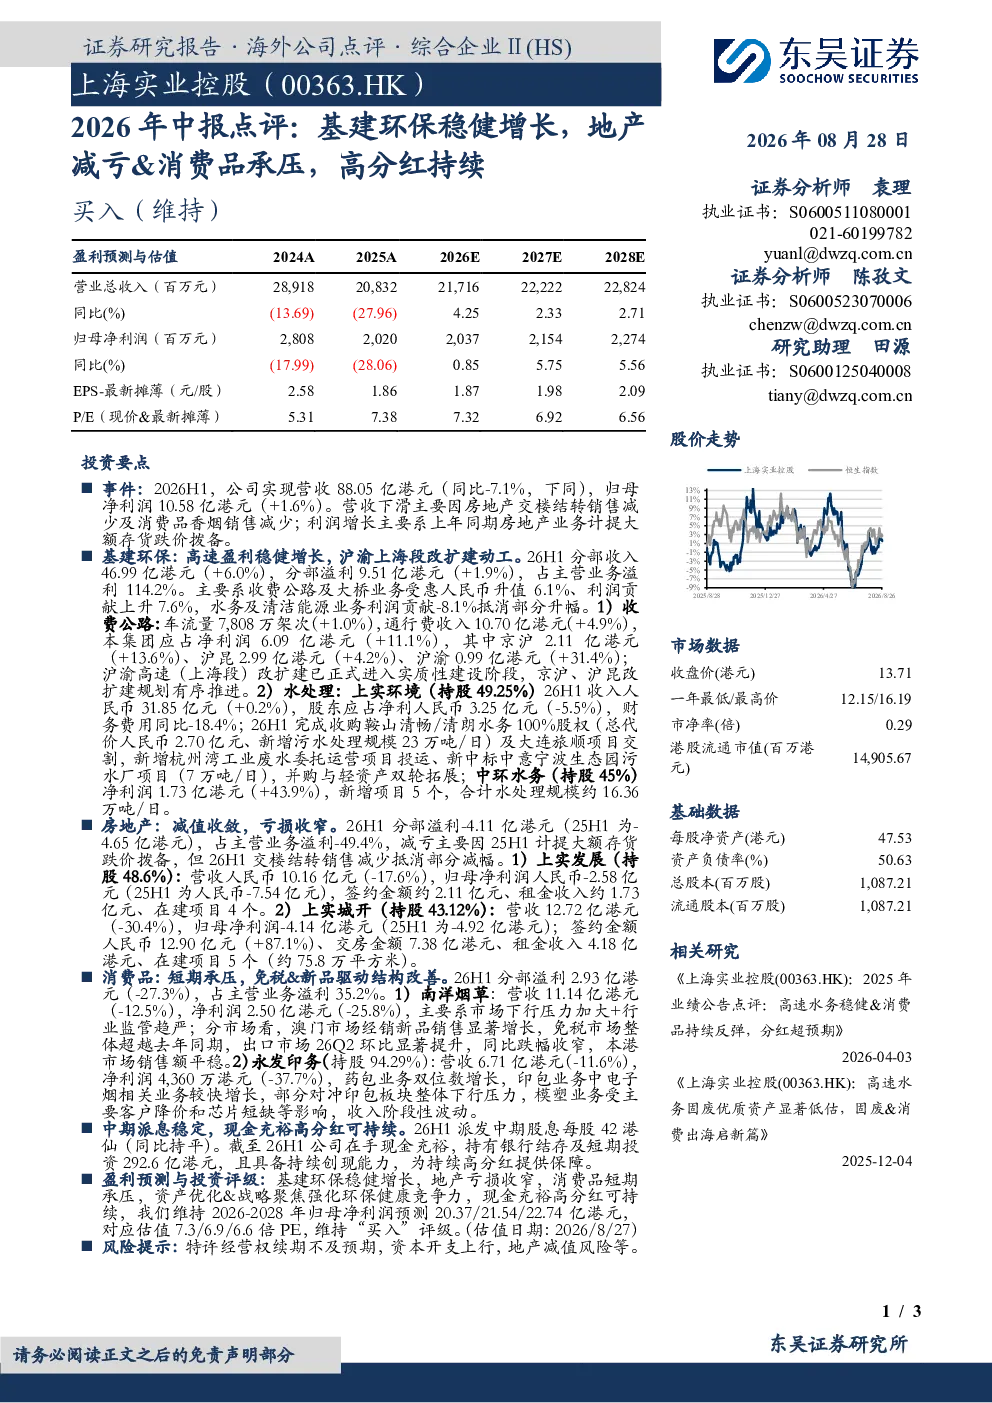
2026年中报显示公司营收88.05亿港元(同比-7.1%),归母净利润10.58亿港元(+1.6%)。基建环保分部收入46.99亿港元(+6.0%),分部溢利9.51亿港元(+1.9%);房地产分部溢利-4.11亿港元,减亏;消费品分部溢利2.93亿港元(-27.3%)。
基建环保赛道有哪些发展趋势?
基建环保分部稳健增长,收费公路业务受人民币升值及车流量提升带动,水务业务利润贡献有所波动。水处理业务完成多项收购,新增项目投运。未来可能受益于基础设施投资及水务需求增长,但需关注特许经营权续期及资本开支压力。
报告重点分析了哪些方向?
报告重点分析了基建环保分部的盈利能力及增长潜力,特别是收费公路和水务业务的经营表现。同时关注了房地产分部的减值收敛情况,以及消费品分部短期承压但结构改善的趋势。此外,报告还强调了公司持续高分红的能力。
当前市场对该公司有何判断?
市场关注公司基建环保业务的增长前景,以及房地产和消费品业务的转型压力。投资者认为公司现金流充裕,具备持续高分红能力,但需警惕地产减值风险和资本开支上升压力。
研报提示了哪些风险?
研报提示的主要风险包括特许经营权续期不及预期、资本开支可能上行、以及房地产业务潜在的减值风险。此外,消费品业务面临市场下行压力和行业监管趋严的挑战,可能影响其长期盈利能力。
你可能感兴趣
2026年中报点评 基建环保稳健增长 地产减亏 消费品承压 高分红持续
未知机构2026-08-29
建材行业2026年中报总结:26Q2电子布高景气度持续,地产链业绩承压
建筑建材东方财富2026-09-09
2021三季报点评:消费品增长稳健,医用耗材高基数承压
机械设备东吴证券2021-10-26
2026年中报点评:业绩稳健增长,延续高比例分红
医药生物东吴证券2026-08-23
2022年报点评:2022年收费公路主业承压同比下滑,看好2023年恢复,高分红稳健资产,持续推荐
华创证券2023-03-27
基建央企稳健增长,新基建类表现较优,地产链整体承压
建筑建材华创证券2022-11-13
2026年中报点评周期底部盈利能力承压,固定分红积极回报股东
中泰证券2026-09-07
泛IoT业务高增驱动业绩稳健增长,手机高端化持续推进——舜宇光学科技2026年中报点评
华创证券2026-09-09
建材行业策略周报:基建高增地产承压 政策持续转好下,关注龙头估值修复
建筑建材财通证券2022-11-20
建筑行业稳增长基建专题报告(二):基建板块2021年报及2022年一季报综述,央企稳健,地方国企高增,民企承压
建筑建材华创证券2022-05-17