猜你想问
首旅酒店2026年半年报核心数据有哪些?
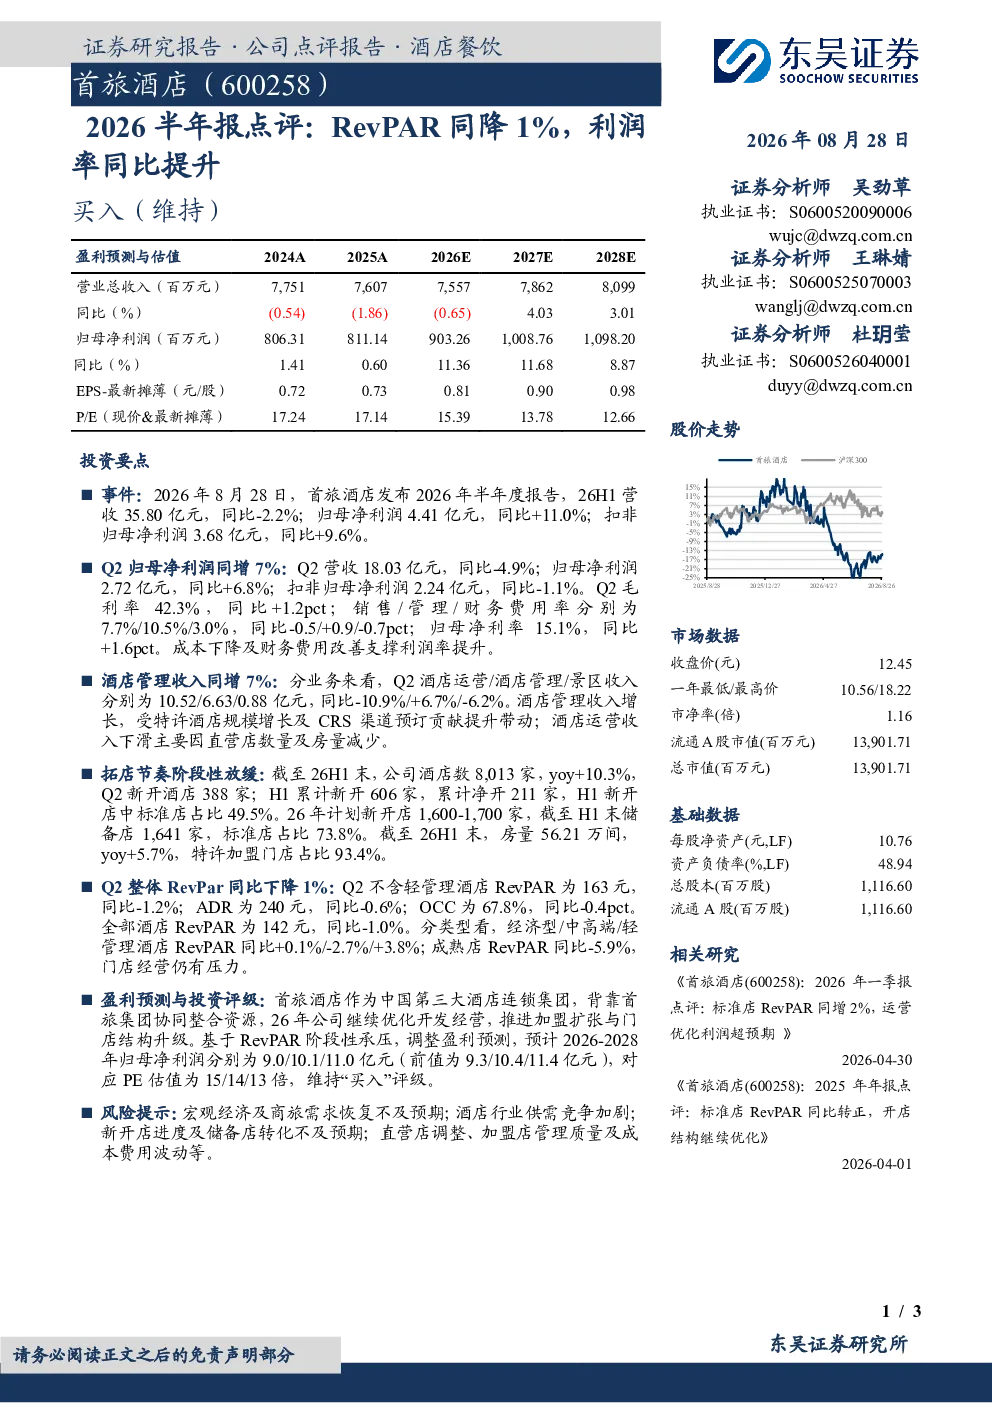
首旅酒店2026年半年度报告显示,公司营收35.80亿元,同比-2.2%;归母净利润4.41亿元,同比+11.0%。Q2营收18.03亿元,同比-4.9%;归母净利润2.72亿元,同比+6.8%。酒店管理收入增长7%,主要受特许酒店规模增长及CRS渠道预订贡献提升带动。截至26H1末,公司酒店数8,013家,同比增长10.3%,Q2新开酒店388家。房量56.21万间,同比增长5.7%,特许加盟门店占比93.4%。
酒店行业发展趋势如何?
酒店行业正经历复苏与结构调整阶段。经济型酒店RevPAR同比+0.1%,中高端酒店RevPAR同比-2.7%,轻管理酒店RevPAR同比+3.8%,显示市场分化。成熟店RevPAR同比-5.9%,提示存量市场竞争加剧。行业整体面临供需关系变化,新开店规模持续扩张,但直营店调整和加盟店管理质量成为关注点。
报告重点分析了哪些方面?
报告重点分析了首旅酒店的收入结构变化、门店扩张策略及RevPAR表现。公司酒店管理收入增长主要来自特许酒店规模提升,但直营店数量及房量减少导致酒店运营收入下滑。新开店策略中,标准店占比提升至49.5%,长期储备店中标准店占比达73.8%,显示向中高端转型趋势。RevPAR整体同比下降1%,轻管理酒店表现相对较好。
当前酒店市场现状如何?
当前酒店市场呈现供需两旺与分化并存格局。一方面,宏观经济带动商旅需求逐步恢复,但RevPAR增长承压,尤其中高端酒店受竞争加剧影响。另一方面,酒店业持续扩张,新开店数量增长明显,但部分成熟店RevPAR下滑,提示市场饱和风险。特许加盟模式占比高,管理质量和服务体验成为差异化竞争关键。
研报提示了哪些风险?
研报提示的主要风险包括:宏观经济及商旅需求恢复不及预期,可能影响酒店入住率和收入增长;行业供需竞争加剧,RevPAR承压下利润空间受限;新开店进度及储备店转化不及预期,影响扩张目标达成;直营店调整、加盟店管理质量及成本费用波动等,可能影响盈利稳定性。