猜你想问
川能动力2026年上半年业绩大幅增长的主要原因是什么?
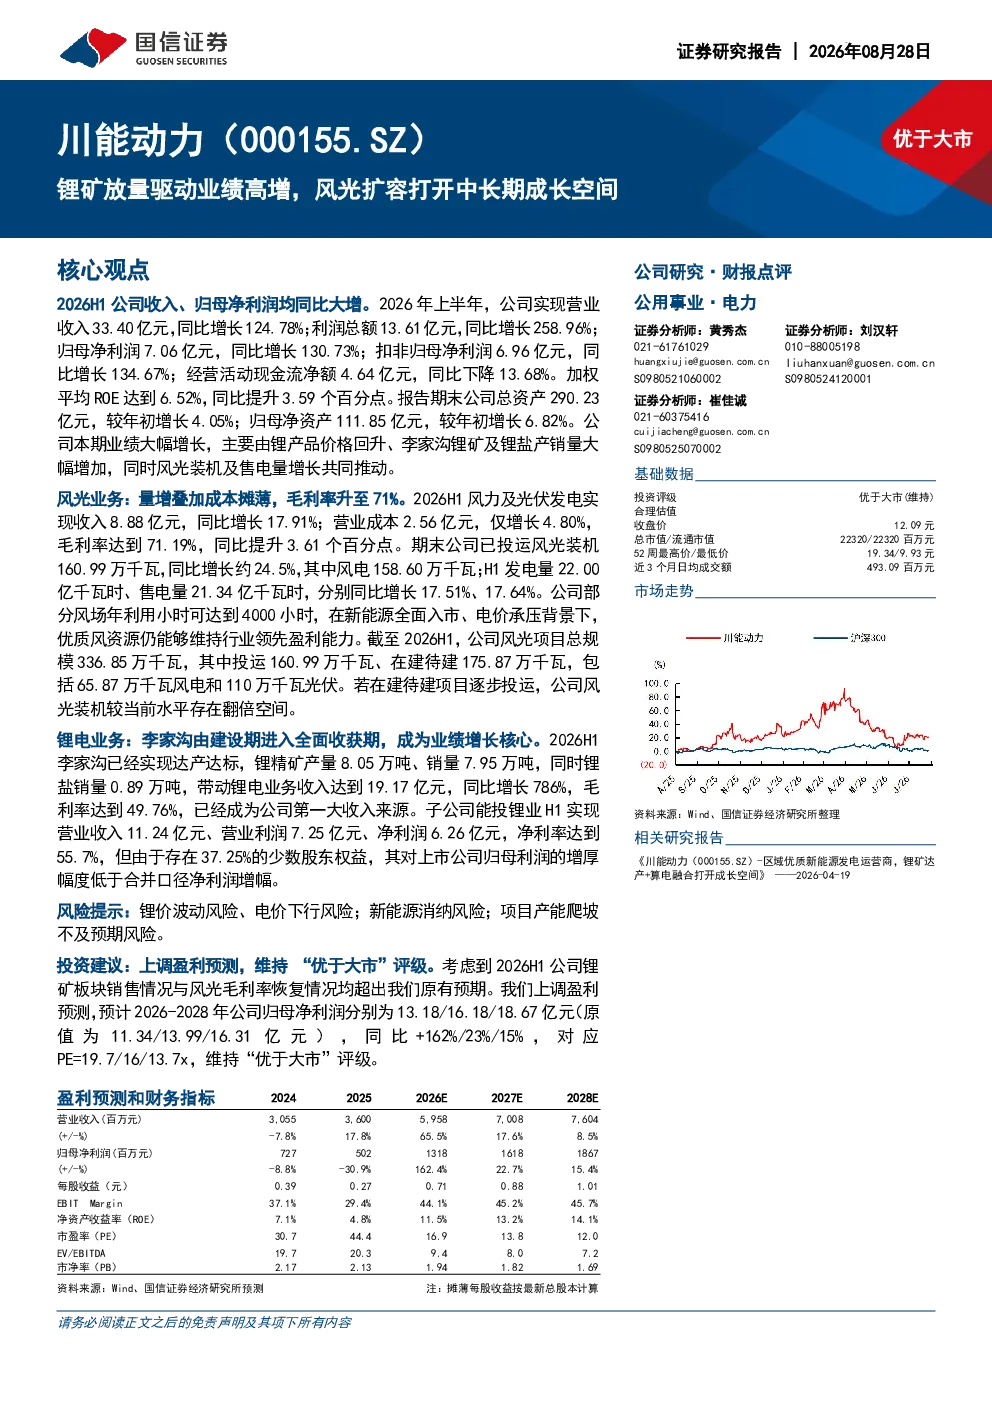
川能动力2026年上半年业绩大幅增长主要得益于锂产品价格回升、李家沟锂矿及锂盐产销量大幅增加,同时风光装机及售电量增长。具体来看,锂电业务收入同比增长786%,李家沟锂精矿产量和销量均显著提升,锂盐销量也达到0.89万吨。此外,风光业务收入同比增长17.91%,已投运风光装机容量同比增长约24.5%,毛利率升至71.19%。这些因素共同推动了公司业绩的强劲增长。
风光业务未来发展趋势如何?
风光业务未来发展趋势向好。根据报告,量增叠加成本摊薄使得风光业务毛利率升至71%,优质风资源仍能维持行业领先盈利能力。在建待建项目逐步投运后,风光装机较当前水平存在翻倍空间。这意味着公司风光业务有望在未来持续扩大装机规模,进一步提升收入和盈利能力。目前公司已投运风光装机160.99万千瓦,同比增长约24.5%,显示出良好的发展势头。
报告重点分析了哪些方面?
报告重点分析了川能动力的锂电业务和风光业务。锂电业务方面,报告详细分析了李家沟锂矿的产量和销量情况,以及锂盐业务的销售表现。风光业务方面,报告重点关注了公司已投运的风光装机容量、收入和毛利率情况,并探讨了在建待建项目对未来的贡献。此外,报告还分析了公司整体的经营业绩,包括营业收入、利润总额和归母净利润等关键数据。
当前新能源市场现状如何?
当前新能源市场现状积极。根据报告,新能源装机和售电量持续增长,为公司风光业务提供了良好的发展机遇。特别是风光业务,已投运装机容量同比增长约24.5%,收入同比增长17.91%,毛利率达到71.19%。这表明新能源市场仍处于快速发展阶段,行业前景广阔。同时,锂电业务也表现出强劲的增长势头,李家沟锂矿进入全面收获期,成为业绩增长的核心驱动力。
研报提示了哪些风险?
研报提示了几个主要风险:锂价波动风险,由于锂是锂电业务的核心原材料,锂价波动可能对公司盈利能力产生影响;电价下行风险,电价下降可能压缩风光业务的盈利空间;新能源消纳风险,新能源发电存在消纳问题,可能影响公司风光业务的收益;项目产能爬坡不及预期风险,公司在建待建项目若未能按计划达到预期产能,可能影响未来的收入和利润表现。这些风险需要投资者密切关注。