猜你想问
云图控股最新研报核心内容是什么?
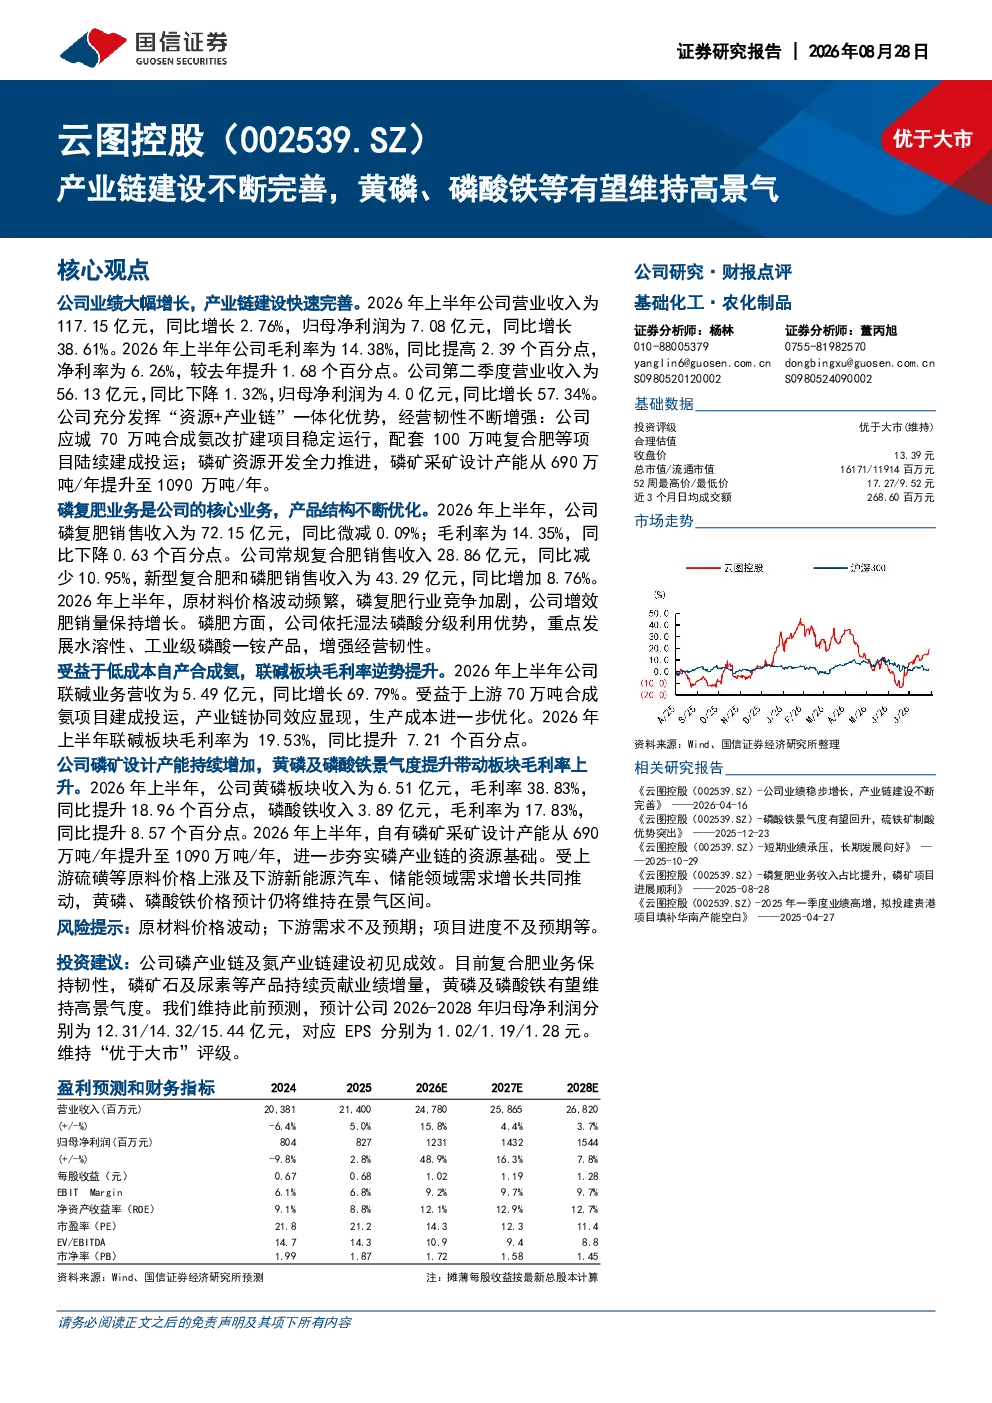
该研报指出云图控股业绩大幅增长,产业链建设快速完善。公司发挥“资源+产业链”一体化优势,经营韧性增强。磷复肥业务是核心,产品结构优化。黄磷及磷酸铁景气度提升带动毛利率上升。公司产业链建设持续进行。
农化制品行业发展趋势如何?
报告显示,黄磷及磷酸铁行业有望维持高景气度。公司产业链建设初见成效,磷产业链及氮产业链贡献业绩增量。磷矿石及尿素等产品持续贡献增长动力。行业整体受益于农业需求及产品结构升级。
研报重点分析了云图控股哪些业务?
研报重点分析了云图控股磷复肥业务,包括常规复合肥、新型复合肥和磷肥。黄磷板块收入及毛利率显著提升,磷酸铁业务收入及毛利率同样增长。联碱业务营收及毛利率大幅提升,显示多元化发展成效。
当前化工市场现状如何?
报告显示,云图控股复合肥业务保持韧性,黄磷及磷酸铁景气度提升。公司产业链布局完善,经营韧性增强。磷矿石、尿素等原材料及产品价格波动影响业绩,但公司通过产业链一体化降低风险。市场整体受益于农业需求及产品升级。
研报提示哪些投资风险?
研报提示的主要风险包括原材料价格波动,可能影响公司成本控制及盈利能力。下游需求不及预期可能导致产品销售压力。项目进度不及预期可能影响产业链建设及业绩增长。此外,行业竞争加剧也可能带来挑战。
你可能感兴趣
云图控股(002539.SZ):磷酸铁景气度有望回升,硫铁矿制酸优势突出
国信证券2025-12-23
云图控股复合肥龙头上游产业链不断完善公司是复合肥龙头企业
未知机构2026-01-28
AIDC建设高景气,柴发等发电设备有望充分受益
电气设备华西证券2026-07-08
红包汽车 AI系列深度报告 一 AIDC建设高景气 柴发等发电设备有望充分受益 华西汽车
未知机构2026-07-11
化工行业周报:兴发再签合同促成磷酸铁项目,看好磷化工产业维持高景气
基础化工德邦证券2021-12-13
光伏、风电产业链价格周评(12月第3周):组件降价幅度小于上游、海风招标建设维持高景气
电气设备国信证券2022-12-18
基础化工行业研究:黄磷:供需格局有望逐步向好,硫磺价格高企或将助推景气上行
基础化工国金证券2026-02-11
云图控股中报点评Q2业绩同环比增长 项目建设提
未知机构2026-08-26
重点子行业景气跟踪之一:粘胶——供给端受限而需求端好转,产业链有望维持高开工
基础化工民生证券2023-11-30