猜你想问
荣盛石化2026年中报核心内容是什么?
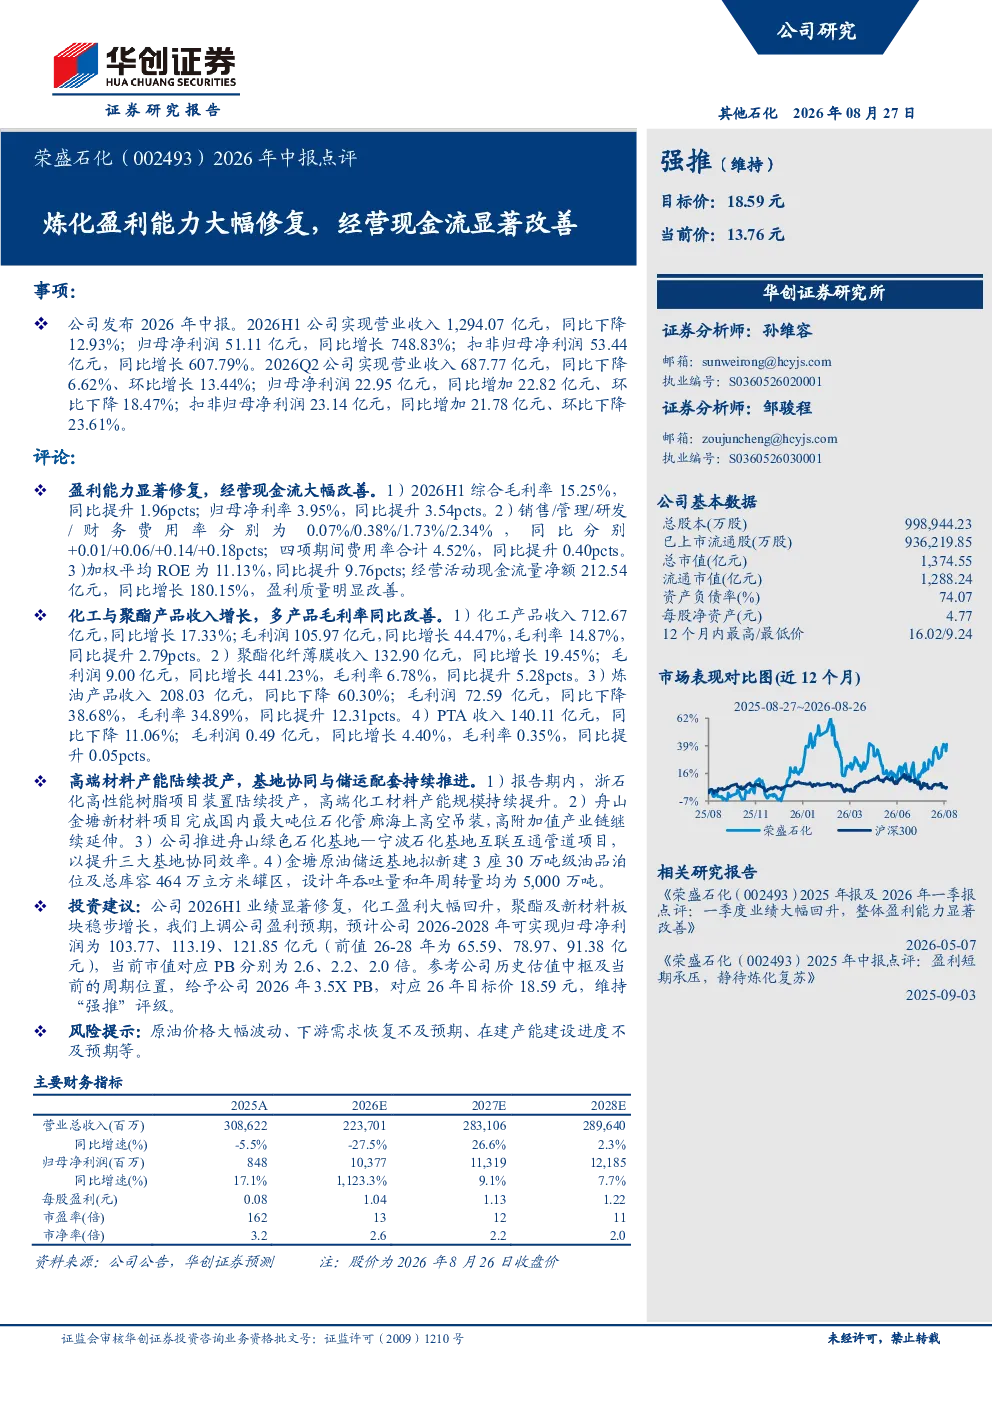
荣盛石化2026年中报显示,公司炼化盈利能力大幅修复,经营现金流显著改善。2026H1公司实现营业收入1,294.07亿元,同比下降12.93%;归母净利润51.11亿元,同比增长748.83%。化工与聚酯产品收入增长,多产品毛利率同比改善:化工产品收入同比增长17.33%,聚酯化纤薄膜收入同比增长19.45%,炼油产品毛利率同比提升12.31%。公司持续推进高端材料产能建设,基地协同与储运配套项目稳步推进。华创证券上调公司盈利预期,预计2026-2028年归母净利润分别为103.77、113.19、121.85亿元,目标价18.59元,维持“强推”评级。
化工行业发展趋势如何?
荣盛石化所处化工行业正经历转型升级,高端材料需求持续增长。公司炼化业务盈利修复得益于产品结构优化和成本控制,未来化工行业将向绿色化、智能化方向发展,技术创新和产业链协同成为关键。荣盛石化持续推进高端材料产能建设,符合行业发展趋势,但需关注原油价格波动和下游需求变化带来的挑战。
荣盛石化报告中重点分析了哪些方面?
荣盛石化报告中重点分析了炼化盈利能力修复和经营现金流改善。报告显示,化工产品收入同比增长17.33%,聚酯化纤薄膜收入同比增长19.45%,炼油产品毛利率同比提升12.31%,多产品毛利率同比改善。公司持续推进高端材料产能建设,基地协同与储运配套项目稳步推进,这些举措有助于提升公司核心竞争力。
当前化工行业市场现状如何?
当前化工行业市场呈现分化态势,传统化工产品竞争激烈,而高端材料需求旺盛。荣盛石化炼化盈利能力大幅修复,经营现金流显著改善,显示出公司较强的市场适应能力。行业整体受益于下游需求恢复和产业升级,但需关注原油价格大幅波动、下游需求恢复不及预期等风险因素。
荣盛石化研报中提示了哪些风险?
荣盛石化研报提示的主要风险包括原油价格大幅波动、下游需求恢复不及预期、在建产能建设进度不及预期等。原油价格波动直接影响炼化业务盈利水平,下游需求恢复缓慢将影响产品销售,在建产能建设进度不及预期可能导致产能爬坡不及预期,这些因素需持续关注。