猜你想问
这份研报的核心内容是什么?
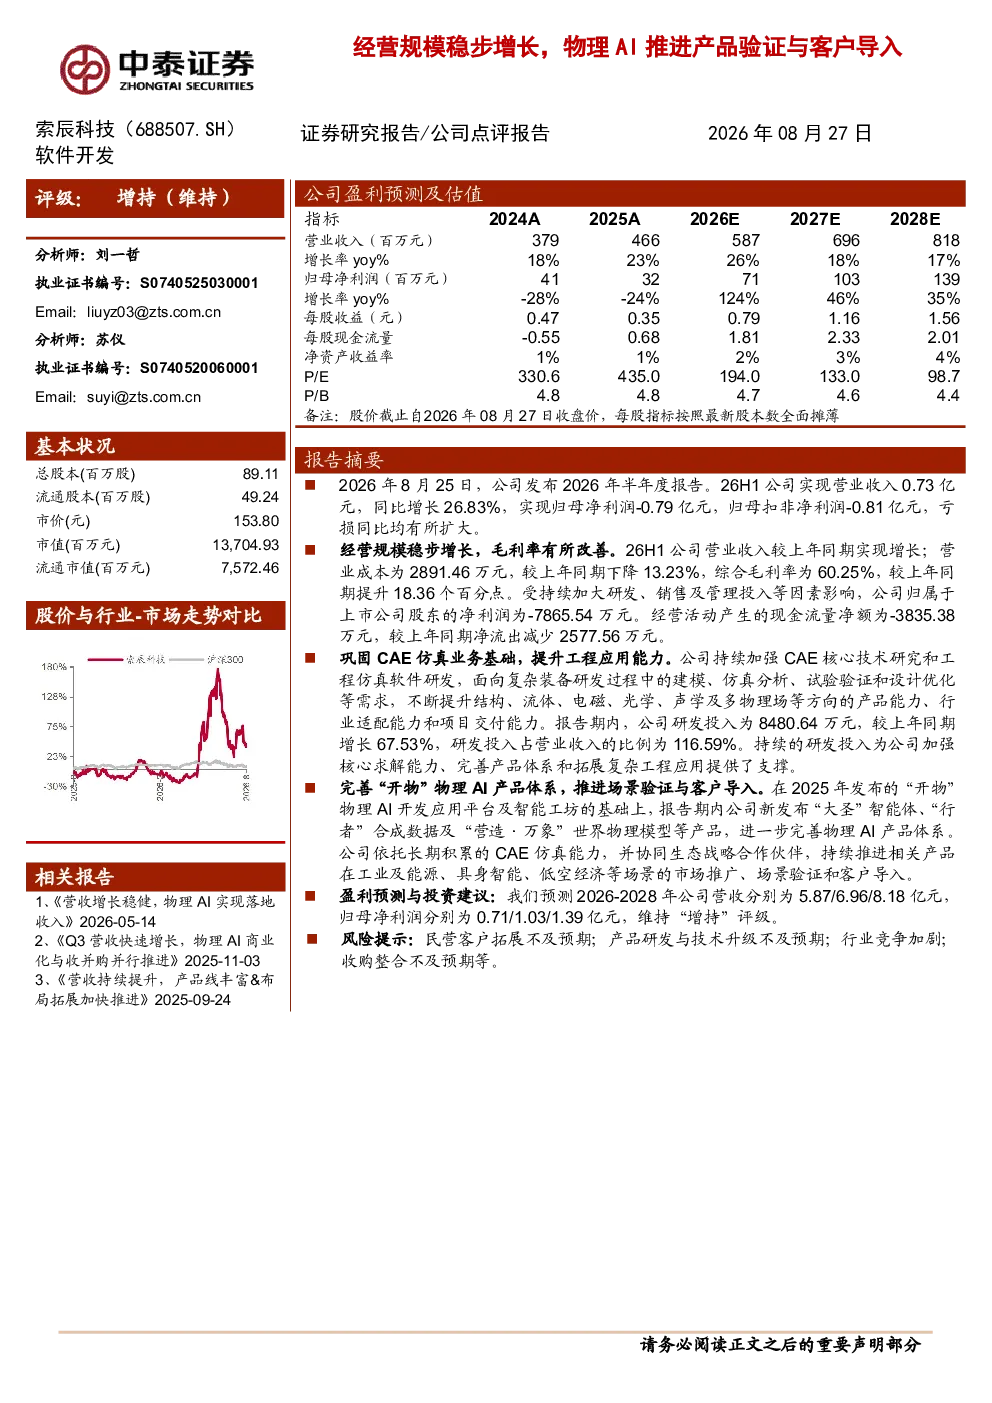
这份研报的核心内容是分析索辰科技的经营规模稳步增长,其物理AI产品体系完善,并推进产品验证与客户导入。报告指出2026年上半年公司实现营业收入0.73亿元,同比增长26.83%,综合毛利率提升至60.25%,但归母净利润为-0.79亿元,亏损同比扩大。公司持续加强CAE核心技术研究和工程仿真软件研发,研发投入占营业收入比例达116.59%。此外,公司发布“大圣”智能体、“行者”合成数据及“营造·万象”世界物理模型等产品,推进产品在工业及能源、具身智能、低空经济等场景的市场推广和客户导入。
物理AI赛道的发展趋势如何?
物理AI赛道的发展趋势表现为技术持续迭代和应用场景不断拓展。从研报内容看,索辰科技通过研发投入提升CAE仿真能力,完善物理AI产品体系,并积极拓展工业及能源、具身智能、低空经济等新兴应用领域。这反映了物理AI技术在多物理场仿真、智能体生成、合成数据生成及虚拟世界构建等方面的技术进步,以及在各行业数字化转型中的需求增长。未来,物理AI有望在提升设计效率、优化生产流程、赋能智能决策等方面发挥更大作用。
研报重点分析了索辰科技的哪些方面?
研报重点分析了索辰科技的三个核心方面:一是经营规模与盈利能力,报告显示公司营收和毛利率有所改善,但净利润仍为负值,主要受研发投入增加影响;二是技术能力与产品布局,公司持续加强CAE核心技术,并发布“大圣”等物理AI产品,完善产品体系;三是市场拓展与客户导入,依托CAE能力,公司在工业及能源、具身智能等场景推进产品落地。此外,报告还预测了未来三年营收和净利润增长,并维持“增持”评级。
当前物理AI市场的现状如何?
当前物理AI市场呈现技术快速发展和应用场景加速渗透的特点。从研报看,索辰科技通过研发投入和技术积累,正逐步在工业仿真、智能体生成等领域形成竞争优势。同时,公司在多个新兴场景的市场推广和客户导入也取得进展,反映了物理AI技术在解决实际问题中的价值。然而,市场竞争也日益激烈,技术迭代速度加快,对企业的研发能力和市场响应速度提出更高要求。整体来看,物理AI市场仍处于成长期,未来增长潜力较大,但需关注技术成熟度和商业化落地进程。
研报提示了哪些主要风险?
研报提示了四个主要风险:一是民营客户拓展不及预期,公司营收增长可能受限于新客户获取能力;二是产品研发与技术升级不及预期,持续高研发投入下若产品竞争力不足,可能影响市场表现;三是行业竞争加剧,物理AI赛道吸引了更多参与者,可能压缩公司利润空间;四是收购整合不及预期,若公司通过并购扩张战略未能有效落地,可能影响长期发展。这些风险需关注,但研报未涉及投资建议或买卖时机判断。