猜你想问
这份研报主要讲了什么内容?
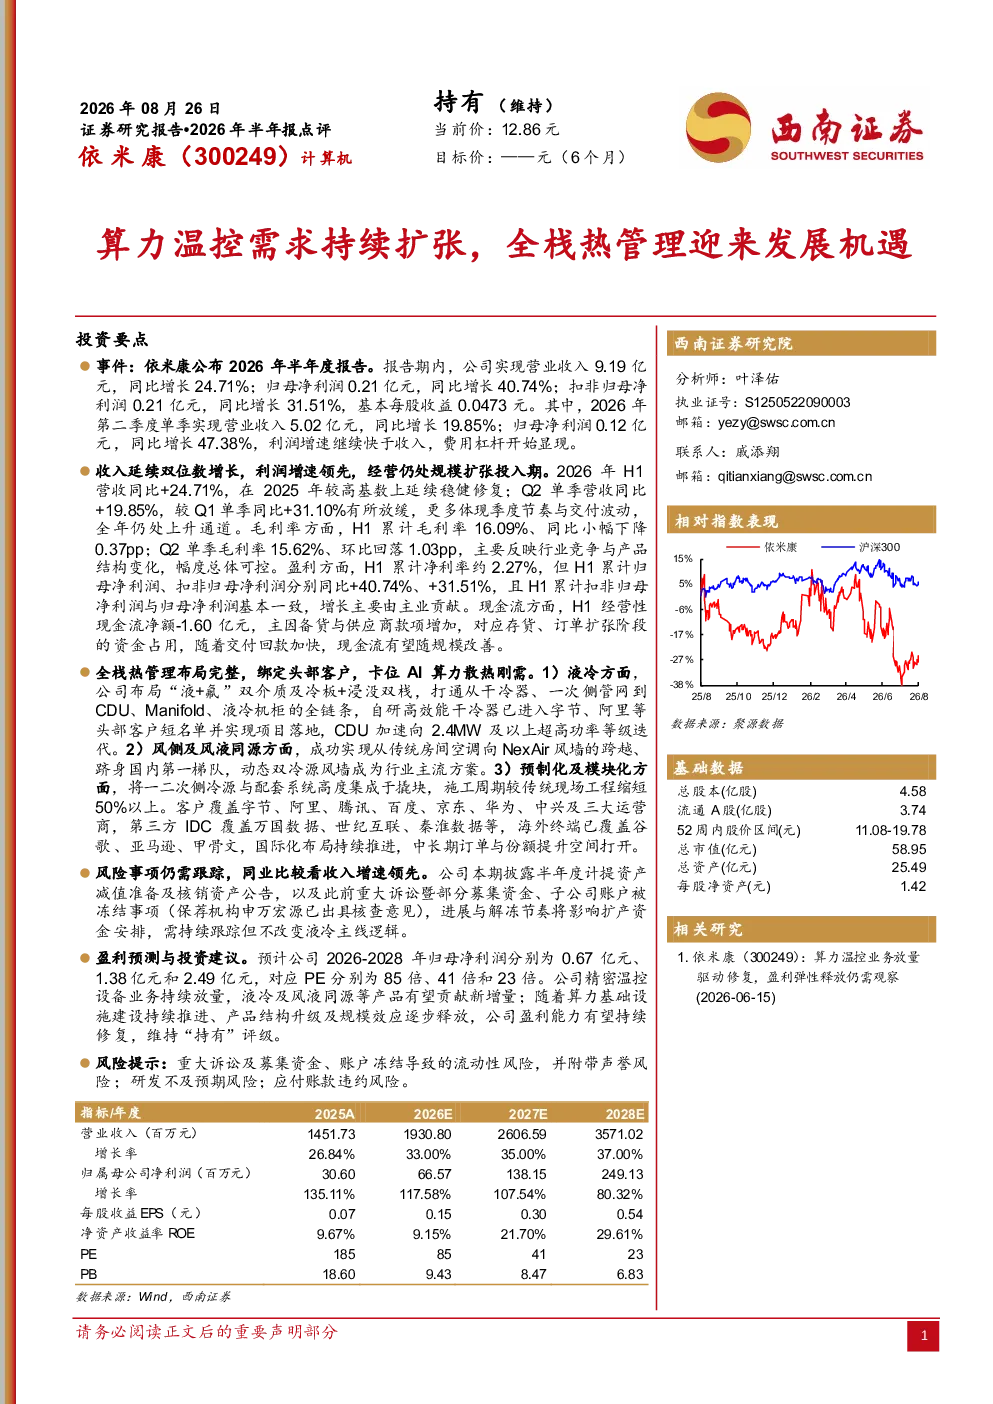
这份研报分析了依米康2026年半年度报告,显示公司实现营业收入9.19亿元(同比增长24.71%),归母净利润0.21亿元(同比增长40.74%)。Q2单季营收和利润均保持高速增长,利润增速快于收入,费用杠杆开始显现。报告还指出收入延续双位数增长,但毛利率小幅下降,现金流因备货和供应商款项增加为负,但有望改善。
全栈热管理行业的发展趋势如何?
全栈热管理行业随着算力需求的持续扩张迎来发展机遇。依米康在全栈热管理领域布局完整,涵盖液冷、风侧及风液同源、预制化及模块化等领域,技术优势明显。客户覆盖字节、阿里等头部企业及海外主要云服务商,国际化布局持续推进。未来液冷技术将成为主流,市场空间广阔。
研报重点分析了依米康的哪些业务方向?
研报重点分析了依米康的全栈热管理业务布局,包括液冷技术(“液+氟”双介质、冷板及浸没式冷却)、风侧及风液同源技术(NexAir风墙)、预制化及模块化解决方案。公司产品覆盖数据中心、人工智能等领域,技术路线多元化,竞争优势显著。
当前全栈热管理市场的现状如何?
当前全栈热管理市场处于快速发展阶段,算力需求持续增长推动行业扩张。依米康作为行业领先企业,收入和利润保持高速增长,但面临毛利率小幅下降和现金流暂时承压的挑战。市场竞争激烈,头部企业加速布局,技术创新成为关键竞争因素。
研报提示了哪些风险需要注意?
研报提示的主要风险包括重大诉讼及募集资金、账户冻结事项的进展,这些事项可能影响公司经营。此外,还存在研发不及预期风险,若新技术推广受阻可能影响长期发展。还有应付账款违约风险,需关注供应商回款情况。
你可能感兴趣
把握“云网安算存端”全栈机遇,引领AI算力产业发展
信息技术中泰证券2025-01-04
公司动态研究报告:天数智芯港股上市,全栈自研与“云边端”矩阵抓住算力爆发机遇
华鑫证券2026-02-25
WAIC2026调研总结:AI进入全栈竞争时代,算力基础设施与具身智能迎来商业化拐点
信息技术华福国际2026-07-20
中报业绩高增,以全栈能力满足AI算力需求
信息技术国投证券2024-08-27
【电报解读】全国首个!绿色算力全栈AI平台在呼和浩特正式上线,机构看好绿电直连是解决算力中心降碳需求与用电成本痛点的关键路径,这家公司绿电收入占总营收的比重达到25pct-20260601
未知机构2026-06-01
海光信息:2025年上半年业绩持续成长,构建算力领域全栈能力
华安证券2025-08-20
海光信息:业绩持续成长,构建算力领域全栈能力深化生态合作
华安证券2025-10-26
富信科技 捷邦科技光模块温控 全栈式液冷
未知机构2026-08-14
国君机械|温控行业:AI算力需求高增,液冷技术加速发展
机械设备国泰君安证券2024-07-26