猜你想问
报告主要分析了哪些核心内容?
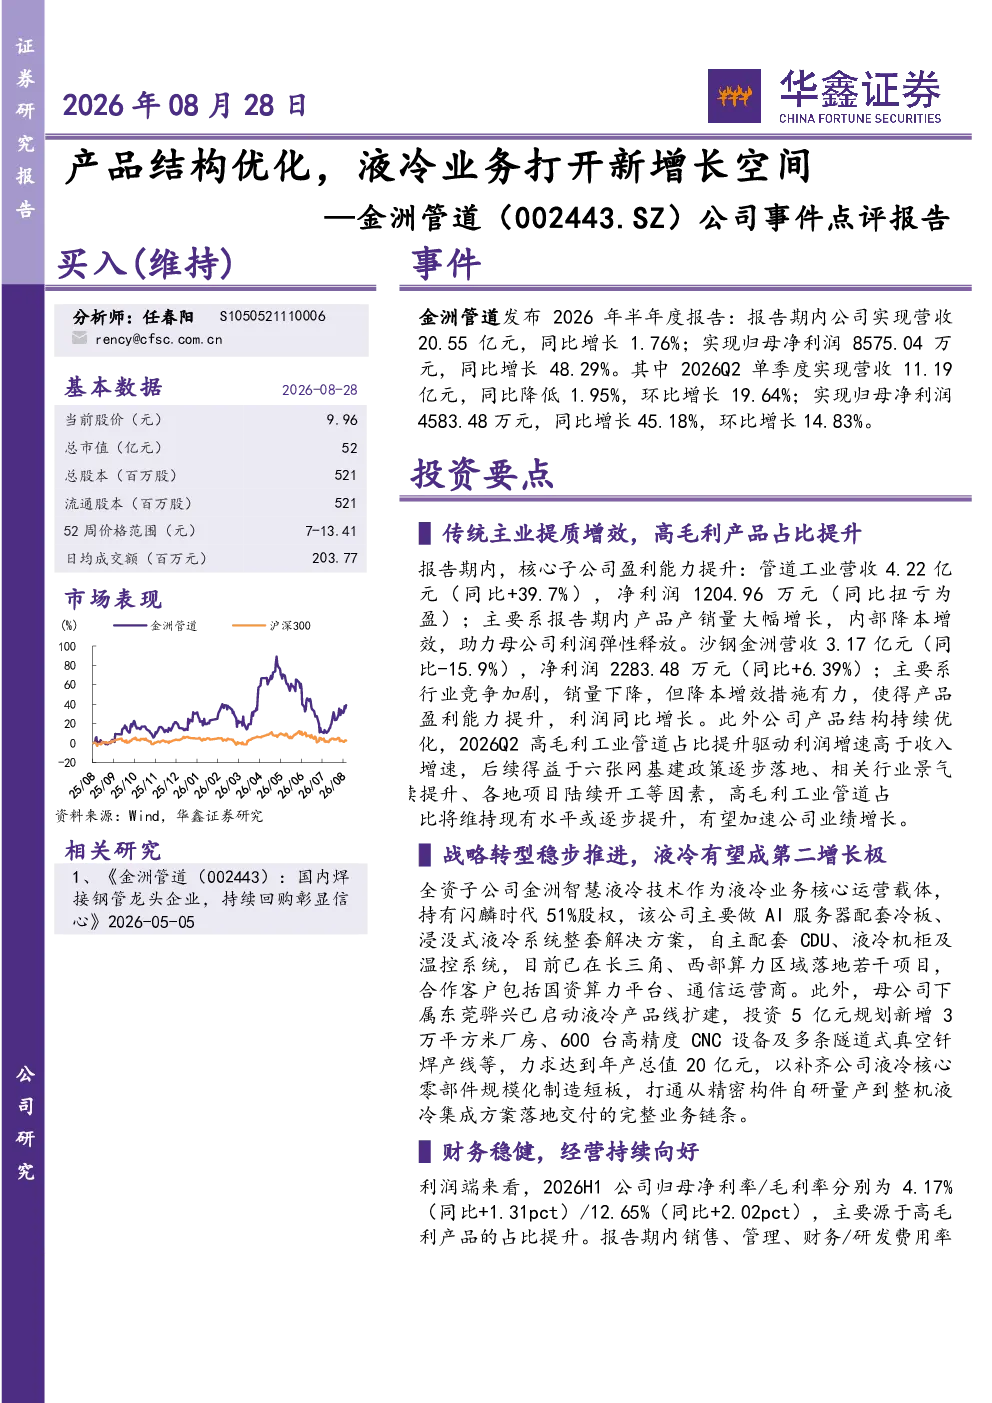
报告重点分析了金洲管道2026年半年度业绩表现,显示公司营收同比增长1.76%至20.55亿元,归母净利润大幅增长48.29%至8575.04万元。核心子公司管道工业盈利能力提升,产品产销量增长显著,内部降本增效措施有效。公司产品结构持续优化,高毛利工业管道占比提升,驱动利润增速高于收入增速。同时,全资子公司金洲智慧液冷技术作为液冷业务核心载体,持有闪麟时代51%股权,主要提供AI服务器配套冷板、浸没式液冷系统解决方案。母公司下属东莞骅兴启动液冷产品线扩建,投资5亿元规划新增产能,补齐液冷核心零部件规模化制造短板。
液冷赛道行业发展趋势如何?
液冷技术作为数据中心散热的重要方向,随着AI算力需求持续增长,市场对高效散热解决方案的需求日益提升。金洲智慧液冷技术作为液冷业务核心运营载体,持有闪麟时代51%股权,主要提供AI服务器配套冷板、浸没式液冷系统解决方案,符合行业发展趋势。母公司下属东莞骅兴投资5亿元启动液冷产品线扩建,规划新增3万平方米厂房及先进设备,目标年产总值20亿元,旨在补齐液冷核心零部件规模化制造短板,显示液冷市场潜力巨大,技术迭代加速,头部企业积极布局相关产业链。
报告重点分析了哪些方向?
报告重点分析了金洲管道传统主业提质增效的成果,通过2026年半年度报告数据,展示了公司营收与利润的稳健增长,核心子公司管道工业盈利能力提升,产品产销量增长显著,内部降本增效措施有效。同时,报告深入探讨了公司战略转型方向,聚焦液冷业务的拓展,详细介绍了金洲智慧液冷技术与东莞骅兴的布局规划,包括产能扩张、技术升级等关键举措,以及液冷业务对公司未来增长的潜在驱动作用。
当前市场对金洲管道的判断是什么?
当前市场对金洲管道的判断显示公司经营持续向好,财务稳健。2026年半年度报告数据显示公司归母净利率为4.17%,毛利率为12.65%,主要源于高毛利产品的占比提升。销售、管理、财务/研发费用率保持平稳,经营活动现金流转正为5600万元,盈利质量健康。公司产品结构持续优化,高毛利工业管道占比提升驱动利润增速高于收入增速,战略转型稳步推进,液冷业务打开新增长空间,维持“买入”投资评级。
报告提示了哪些风险?
报告提示了多项潜在风险,包括钢管下游需求可能低于预期,影响公司传统主业销售;新业务拓展可能不及预期,液冷业务增长存在不确定性;成本上行风险可能压缩利润空间;宏观经济下行可能影响整体市场需求;大盘系统性风险可能对投资收益产生不利影响。这些风险需关注,但报告同时强调公司财务稳健,经营持续向好,为应对风险提供了基础保障。