猜你想问
高锐度多策略基金池202608报告主要分析了什么?
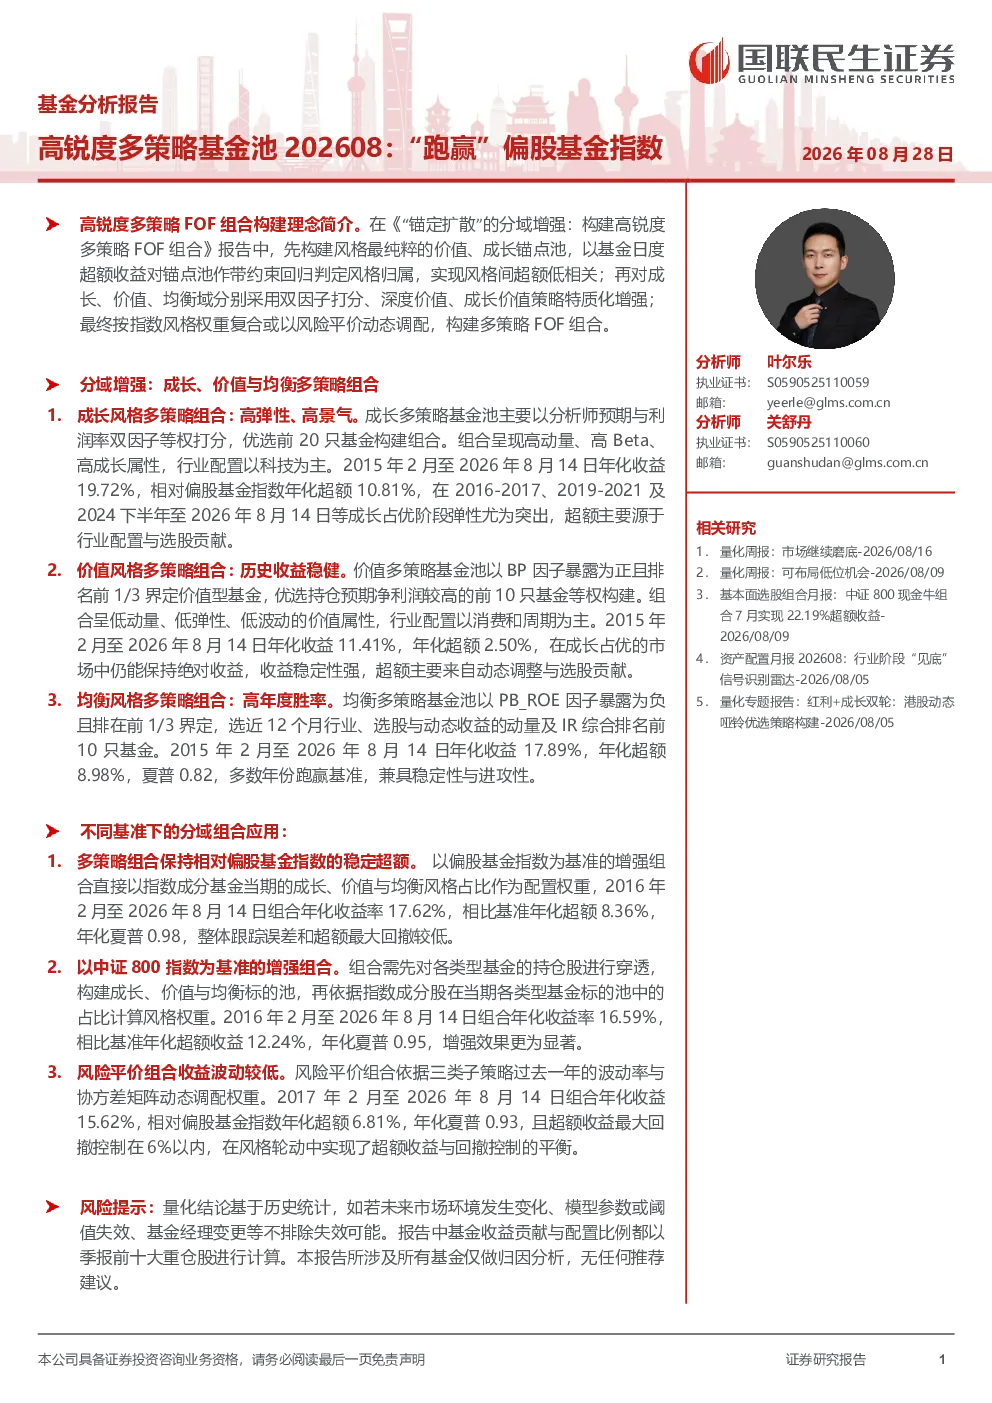
高锐度多策略基金池202608报告主要分析了其FOF组合在2015年2月至2026年8月14日期间的表现,该组合采用锚定扩散式风格划分方法,构建成长、价值与均衡三种风格的多策略组合。成长风格组合以高弹性、高景气为特征,采用分析师预期与利润率双因子筛选基金,行业配置以科技为主,年化收益19.72%,相对偏股基金指数超额10.81%。价值风格组合以历史收益稳健为特征,采用深度价值型基金组合,行业配置以消费和周期为主,年化收益11.41%,超额2.50%。均衡风格组合以高年度胜率为特征,采用成长价值型基金组合,行业配置以周期和TMT为主,年化收益17.89%,超额8.98%。报告还分析了不同基准下的组合表现,如以偏股基金指数为基准,年化收益率17.62%,超额8.36%;以中证800指数为基准,年化收益率16.59%,超额收益12.24%;风险平价组合年化收益率15.62%,超额6.81%。
报告中提到的赛道/行业发展趋势有哪些?
报告中提到的赛道/行业发展趋势主要体现在不同风格组合的行业配置上。成长风格组合以科技行业为主,反映了科技行业的高弹性和高景气度趋势;价值风格组合以消费和周期行业为主,体现了对历史收益稳健行业的关注;均衡风格组合以周期和TMT行业为主,显示了在这些行业中的高年度胜率预期。这些配置策略反映了报告对科技、消费、周期和TMT等行业未来发展趋势的判断,通过多策略组合分散风险,捕捉不同行业的发展机遇。
报告的重点分析方向是什么?
报告的重点分析方向是高锐度多策略FOF组合的构建和表现分析。报告详细介绍了三种风格组合(成长、价值、均衡)的构建方法、行业配置策略以及历史业绩表现。成长风格组合采用分析师预期与利润率双因子筛选,价值风格组合采用深度价值型基金组合,均衡风格组合采用成长价值型基金组合。报告还对比了不同基准下的组合表现,如偏股基金指数、中证800指数和风险平价组合,全面分析了组合在不同市场环境下的适应性。通过这些分析,报告展示了多策略组合在不同风格和行业中的配置能力,以及其历史业绩的稳健性。
当前市场现状如何?
报告基于历史数据分析了高锐度多策略FOF组合的表现,并未直接对当前市场现状做出判断。但通过分析不同风格组合的行业配置和历史业绩,可以间接反映市场的一些特点。例如,成长风格组合以科技行业为主,可能反映了市场对科技行业未来发展的预期;价值风格组合以消费和周期行业为主,可能体现了市场对稳健行业的关注;均衡风格组合以周期和TMT行业为主,可能反映了市场对这些行业高年度胜率的预期。这些配置策略和市场特点的分析,为投资者提供了对市场不同风格和行业的参考,但报告并未对当前市场做出具体判断。
报告中有哪些风险提示?
报告的风险提示指出,量化结论基于历史统计,未来市场环境变化可能导致结论失效。这意味着投资者在参考报告中的分析和结论时,需要意识到市场是动态变化的,历史数据并不能完全预测未来市场走势。此外,不同风格组合的行业配置策略也可能受到市场变化的影响,投资者需要根据自身风险偏好和市场变化调整投资策略。报告还提醒投资者,多策略组合虽然能够分散风险,但并不能完全消除市场风险,投资者需要谨慎评估投资风险,并根据自身情况做出投资决策。