猜你想问
这份研报的核心内容是什么?
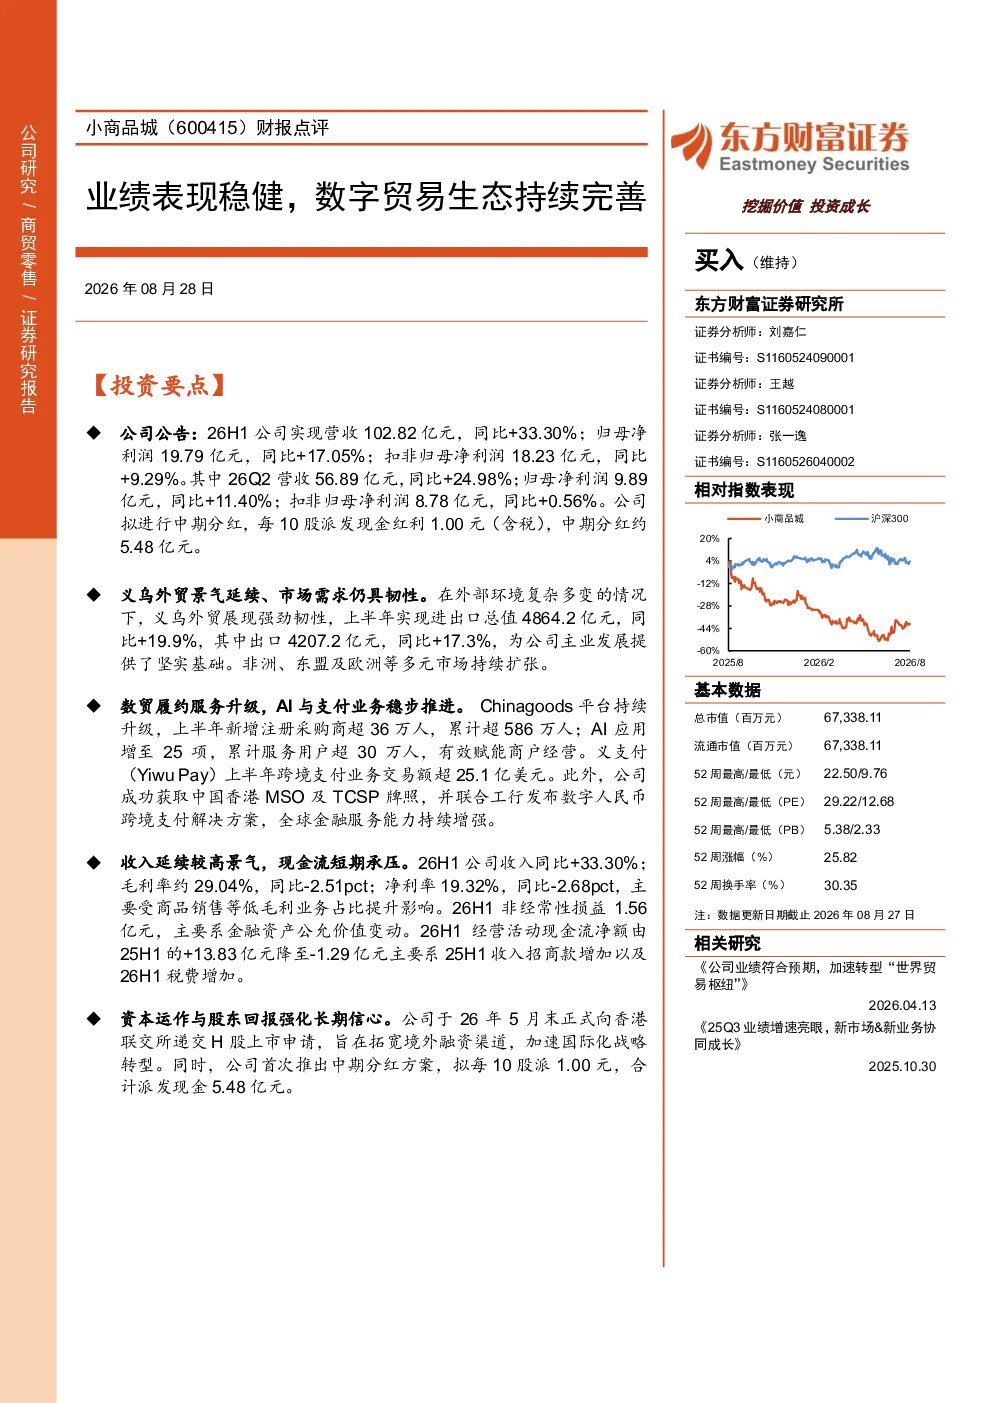
本报告点评了公司上半年业绩表现稳健,主要得益于义乌全球贸易枢纽地位、实体市场景气度及数字贸易服务扩张。报告指出,下半年传统出口旺季到来,各项业务有望持续向好,估值具备较强修复空间。具体数据显示,26H1营收102.82亿元,同比+33.30%;归母净利润19.79亿元,同比+17.05%。新增注册采购商超36万人,累计超586万人;AI应用增至25项,累计服务用户超30万人。义支付上半年跨境支付业务交易额超25.1亿美元。
数字贸易生态发展趋势如何?
报告分析,数字贸易生态持续完善是公司发展的重要驱动力。公司通过AI应用和数字服务平台,不断拓展服务边界,提升用户体验。26H1新增AI应用25项,累计服务用户超30万人,显示技术驱动业务增长的趋势明显。同时,跨境支付业务交易额超25.1亿美元,表明公司在国际贸易数字化方面具备领先优势。未来,随着数字贸易政策支持和技术迭代,行业有望迎来更广阔的发展空间。
研报重点分析了哪些方向?
研报重点分析了公司业绩稳健的驱动因素及数字贸易生态的构建进展。业绩方面,报告强调实体市场景气度与数字服务扩张的双重支撑,并详细拆解了营收、利润、现金流等关键数据。生态方面,报告聚焦AI应用推广、采购商增长及义支付跨境业务,显示公司在数字化服务领域的布局成效。此外,报告还预测了未来三年收入、利润及估值变化,为投资者提供全面的分析视角。
当前市场现状如何判断?
报告认为,当前市场环境下,公司凭借义乌枢纽地位和数字贸易服务,展现出较强韧性。实体市场景气度持续,为业绩增长提供基础;数字生态逐步完善,带来长期增长潜力。虽然毛利率、净利率有所下滑,但主要受费用增加影响,经营性现金流仍保持稳定。整体来看,公司在行业中的竞争优势明显,未来发展具备积极信号。
研报提示了哪些风险?
报告提示了四项主要风险:一是销售收入占比持续提升可能压制利润率;二是外地缘冲突持续可能影响国际贸易环境;三是义支付GMV增长不及预期,影响数字业务变现;四是市场经营复苏不及预期,可能拖累整体业绩。这些风险需引起投资者关注,需结合宏观环境和行业变化动态评估。