猜你想问
这份研报的核心内容是什么?
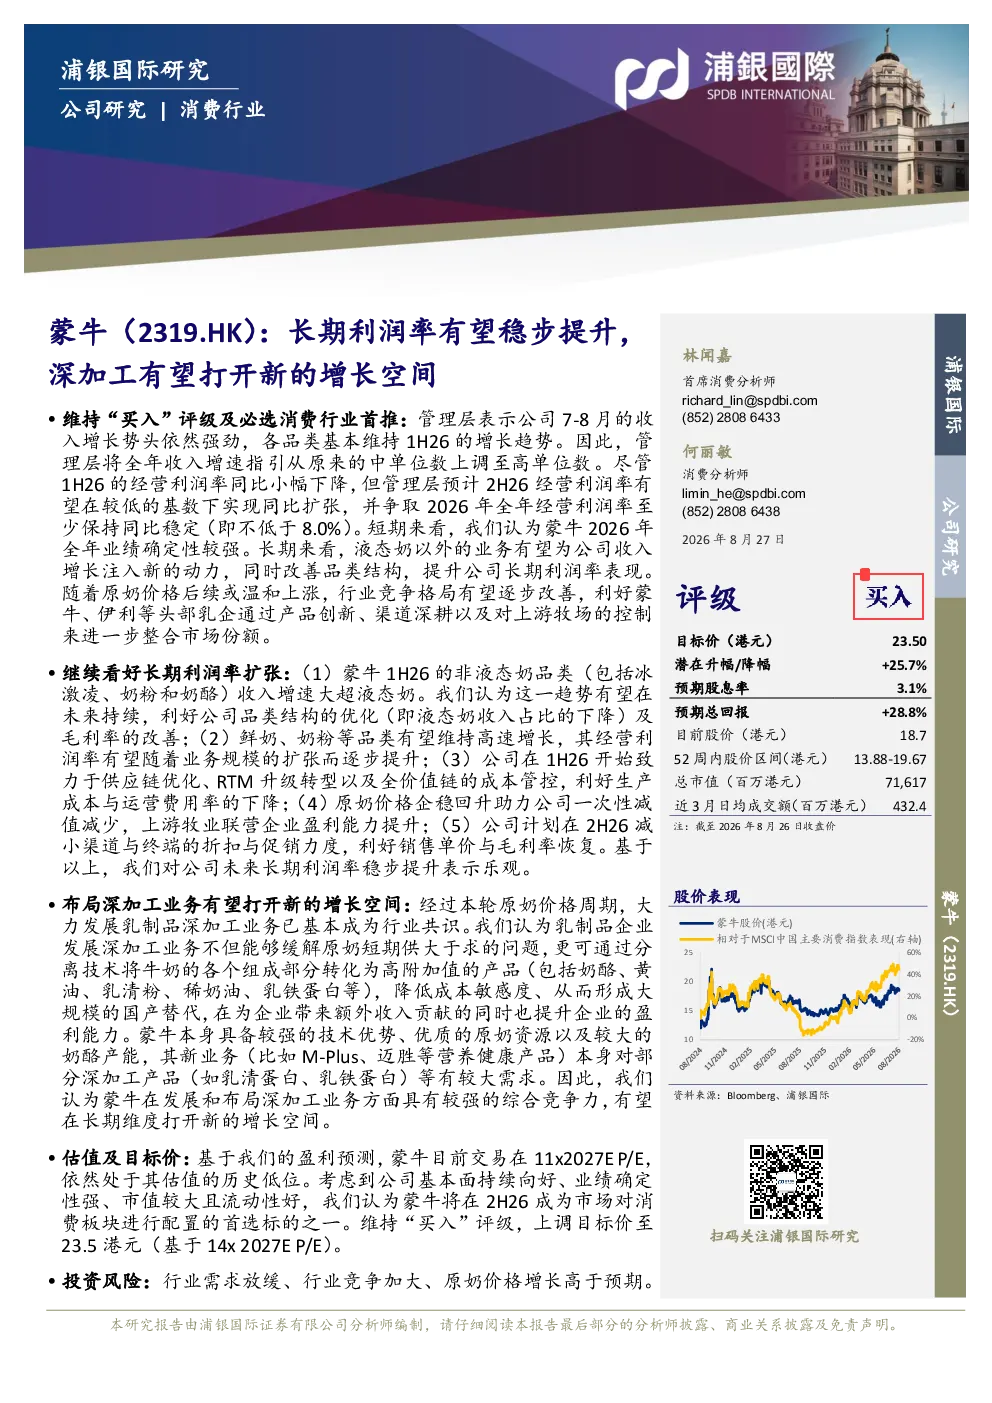
该研报指出蒙牛长期利润率有望稳步提升,主要得益于液态奶以外业务(冰激凌、奶粉、奶酪)收入增速大超液态奶,优化品类结构并提升毛利率。鲜奶、奶粉等品类维持高速增长,经营利润率随规模扩张逐步提升。供应链优化、RTM升级转型及成本管控将助力生产成本与运营费用率下降。原奶价格企稳回升将减少一次性减值并提升上游牧场盈利能力。渠道折扣与促销力度减小将利好销售单价与毛利率恢复。
乳制品行业未来发展趋势如何?
乳制品行业未来发展趋势显示,液态奶以外业务如冰激凌、奶粉、奶酪等品类增长潜力大,有望优化行业品类结构并提升整体毛利率。深加工业务(奶酪、黄油、乳清粉等)布局将打开新的增长空间,缓解原奶供大于求问题,降低成本敏感度,形成国产替代,提升企业盈利能力。供应链优化、技术进步及成本管控将持续推动行业效率提升。
研报重点分析了哪些方向?
研报重点分析了蒙牛的品类结构优化方向,特别是液态奶以外业务(冰激凌、奶粉、奶酪)的增长潜力,以及深加工业务(奶酪、黄油、乳清粉等)的拓展空间。此外,报告还关注了供应链优化、RTM升级转型、成本管控对生产成本与运营费用率的影响,以及原奶价格波动对上游牧场盈利能力的影响。
当前乳制品市场现状如何判断?
当前乳制品市场现状显示,蒙牛经营利润率有望在2026年实现同比扩张并保持稳定,短期业绩确定性较强。液态奶以外业务收入增速大超液态奶,优化品类结构并提升毛利率。鲜奶、奶粉等品类维持高速增长,经营利润率随规模扩张逐步提升。供应链优化、成本管控及渠道策略调整正推动市场效率提升。
研报提示了哪些投资风险?
研报提示的投资风险包括行业需求放缓可能导致增长不及预期,行业竞争加大可能压缩利润空间,原奶价格增长高于预期可能增加生产成本压力。此外,深加工业务拓展仍面临市场接受度和竞争格局的不确定性,需要持续关注其发展效果。原奶价格波动和供应链稳定性也是需要关注的潜在风险因素。
你可能感兴趣
长江电新 信德新材2026年中报分析 量利稳步提升 第二增长曲线打开赔率空间
未知机构2026-08-25
短期收入保持稳健,多品牌协同打开长期利润率提升空间
浦银国际2025-04-14
重大资产重组若完成,有望开启“轨交+物业”的港铁模式,打开长期增长空间
交通运输华创证券2017-03-27
继续看好奕瑞科技看好业绩加速增长趋势AI眼镜等新的增长曲线将打开长期成长空间
未知机构2026-01-20
深度报告阿托品+环孢素市场稳步提升,在研管线打开长期成长空间
国联民生证券2026-08-24
公司2016年年报点评:铝深加工稳步推进打开成长空间
有色金属国泰君安证券2017-02-16
市占率稳步提升,战略布局打开长期空间
电子设备民生证券2021-08-18
智能网联汽车试验场正式运行,有望打开新的增长空间
东兴证券2024-07-22
收购洽康食品有望打开新的增长空间
食品饮料开源证券2013-08-21