猜你想问
信达生物最新研报核心内容是什么?
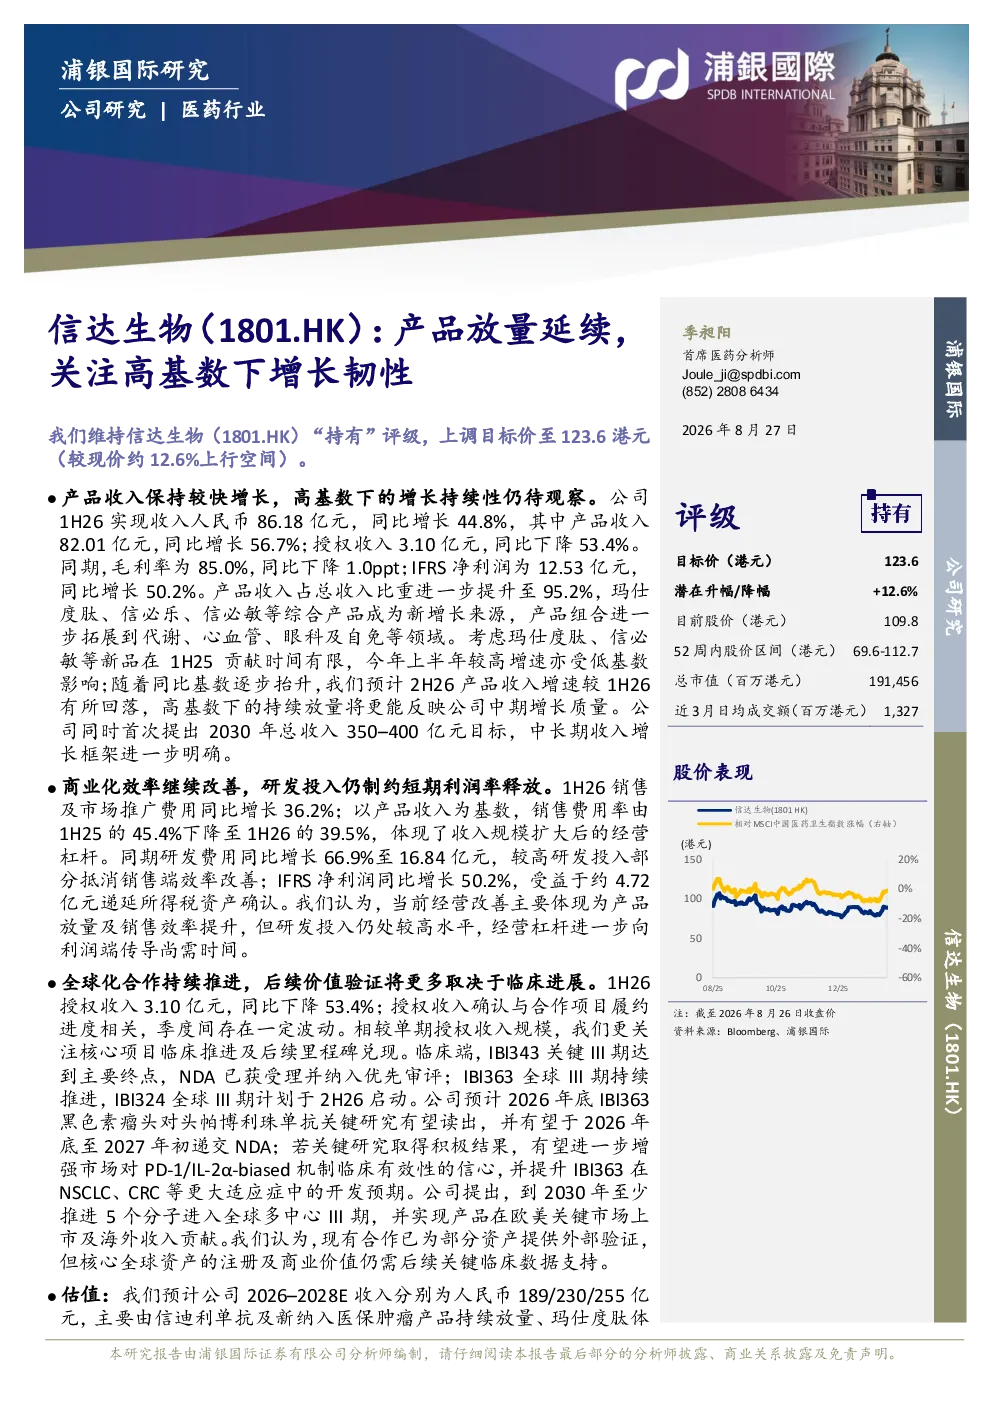
信达生物最新研报显示,公司1H26实现收入同比增长44.8%,产品收入同比增长56.7%。玛仕度肽、信必乐、信必敏等新产品成为增长来源,拓展至代谢、心血管、眼科及自免等领域。预计2H26产品收入增速将有所回落,高基数下的持续放量将更能反映中期增长质量。公司提出2030年总收入350–400亿元目标。销售费用率下降至39.5%,体现收入规模扩大后的经营杠杆。研发费用同比增长66.9%至16.84亿元,部分抵消销售端效率改善。IFRS净利润同比增长50.2%,受益于递延所得税资产确认。
医药行业代谢、心血管、眼科及自免领域发展趋势如何?
医药行业在代谢、心血管、眼科及自免领域持续受益于人口老龄化、慢性病发病率上升及技术革新。代谢领域以糖尿病、肥胖等疾病为主,创新药物如GLP-1受体激动剂需求旺盛;心血管领域聚焦高血压、冠心病等,靶点多样且竞争激烈;眼科领域随着老龄化加剧,白内障、青光眼等治疗需求增长;自免领域PD-1/PD-L1抑制剂等生物制剂成为焦点。信达生物通过产品管线布局,积极拓展这些高增长赛道。
研报重点分析了信达生物哪些方面?
研报重点分析了信达生物的产品放量与增长持续性,商业化效率与研发投入,全球化合作与临床进展,以及估值与目标价。在产品放量方面,玛仕度肽、信必乐等新产品表现突出;商业化效率上,销售费用率下降体现规模效应,但研发投入仍较高;全球化合作方面,IBI343关键III期达终点,IBI363推进全球III期;估值方面,预计2026–2028E收入分别为189/230/255亿元,目标价上调至123.6港元。
当前信达生物的市场现状如何?
当前信达生物市场现状表现为产品收入高速增长,商业化效率提升,但研发投入压力较大。公司1H26收入同比增长44.8%,产品收入增长56.7%,新产品拓展多个治疗领域。销售费用率下降至39.5%,体现规模效应。净利润同比增长50.2%,但研发费用增长66.9%至16.84亿元,显示研发投入强度仍高。国际化方面,授权收入同比下降53.4%,但核心项目IBI343、IBI363进展顺利。
研报提示了哪些投资风险?
研报提示了信达生物面临的多重投资风险。首先,产品放量或医保谈判结果不及预期,可能影响未来收入增长和利润率;其次,授权收入确认波动,国际化拓展存在不确定性;核心管线如IBI343、IBI363的临床数据若不及预期,将影响市场信心;此外,研发投入持续高于预期,短期内可能挤压利润空间。这些风险需关注,但需结合公司长期管线布局和商业化能力综合判断。