猜你想问
敏实集团中期业绩增长的主要驱动因素是什么?
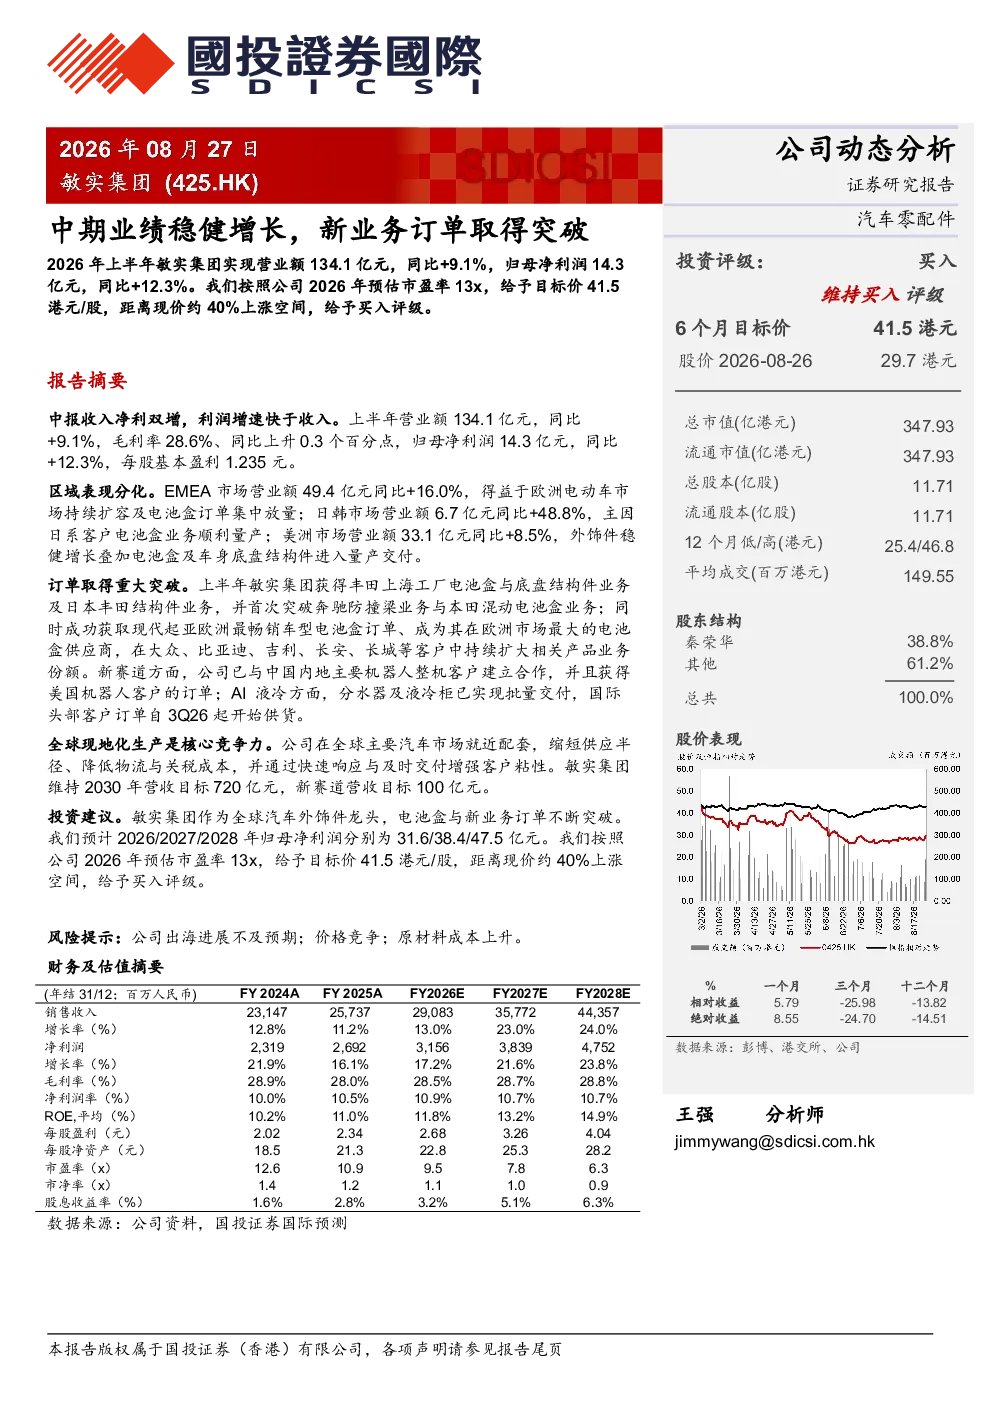
敏实集团2026年上半年营业额134.1亿元,同比增长9.1%,归母净利润14.3亿元,同比增长12.3%。主要增长动力来自EMEA市场电动车市场持续扩容及电池盒订单集中放量,日韩市场日系客户电池盒业务顺利量产,以及美洲市场外饰件稳健增长叠加电池盒及车身底盘结构件进入量产交付。新业务方面,公司获得丰田上海工厂电池盒与底盘结构件业务及日本丰田结构件业务,首次突破奔驰防撞梁业务与本田混动电池盒业务,并成为现代起亚欧洲市场最大的电池盒供应商。
敏实集团在哪些新赛道取得进展?
敏实集团在新赛道方面进展显著。公司与内地主要机器人整机客户建立合作,并获得美国机器人客户的订单。在AI液冷领域,分水器及液冷柜已实现批量交付,国际头部客户订单自3Q26起开始供货。这些进展表明公司正积极拓展机器人与AI液冷市场,为未来营收增长提供新动力。
敏实集团未来几年有哪些财务目标?
敏实集团设定了明确的未来财务目标。公司计划在2030年实现营收720亿元,其中新赛道营收目标为100亿元。盈利预测方面,预计2026/2027/2028年归母净利润分别为31.6/38.4/47.5亿元。这些目标体现了公司对未来市场拓展与业绩增长的信心。
敏实集团在全球市场有哪些布局?
敏实集团在全球市场采取现地化生产策略,主要在汽车市场就近配套,以缩短供应半径、降低物流与关税成本。公司在EMEA、日韩、美洲等市场均有业务布局,并通过快速响应与及时交付增强客户粘性。这种全球布局有助于公司更好地服务客户,提升市场竞争力。
敏实集团面临哪些投资风险?
敏实集团面临的主要投资风险包括:公司出海进展不及预期可能影响新市场拓展;行业价格竞争可能压缩利润空间;原材料成本上升可能增加生产压力。这些风险需关注,但公司通过多元化市场布局与成本控制措施已在一定程度上缓解了相关风险。
你可能感兴趣
2025年半年报点评:业绩稳健增长,机器人、液冷等新业务取得突破
交运设备华西证券2025-08-27
Q3业绩稳健增长,海外订单取得突破-2025年三季报点评
中泰证券2025-11-04
订单增长加速,全年业绩有望取得新突破
信息技术民生证券2017-08-24
24H1业绩稳健增长,海外业务拓展持续取得突破
电气设备长城证券2024-08-22
业绩稳健增长,新产品、海外业务持续取得突破
机械设备国信证券2023-09-07
社交业务取得突破,多元产品矩阵将驱动业绩稳健增长
东吴证券2022-05-02
业绩稳健增长,EPC业务取得突破
电子设备中泰证券2019-04-26
业绩平稳增长,DVA、机器人材料等新业务取得突破
太平洋证券2025-09-04
新签订单事件点评:获磁材首笔大单,创新业务取得新突破
国泰君安证券2023-03-13
公司动态报告:登高机驱动24年业绩高增,铜连接订单取得新突破
电气设备民生证券2025-05-16