猜你想问
爱尔眼科2026年上半年的主要业绩表现如何?
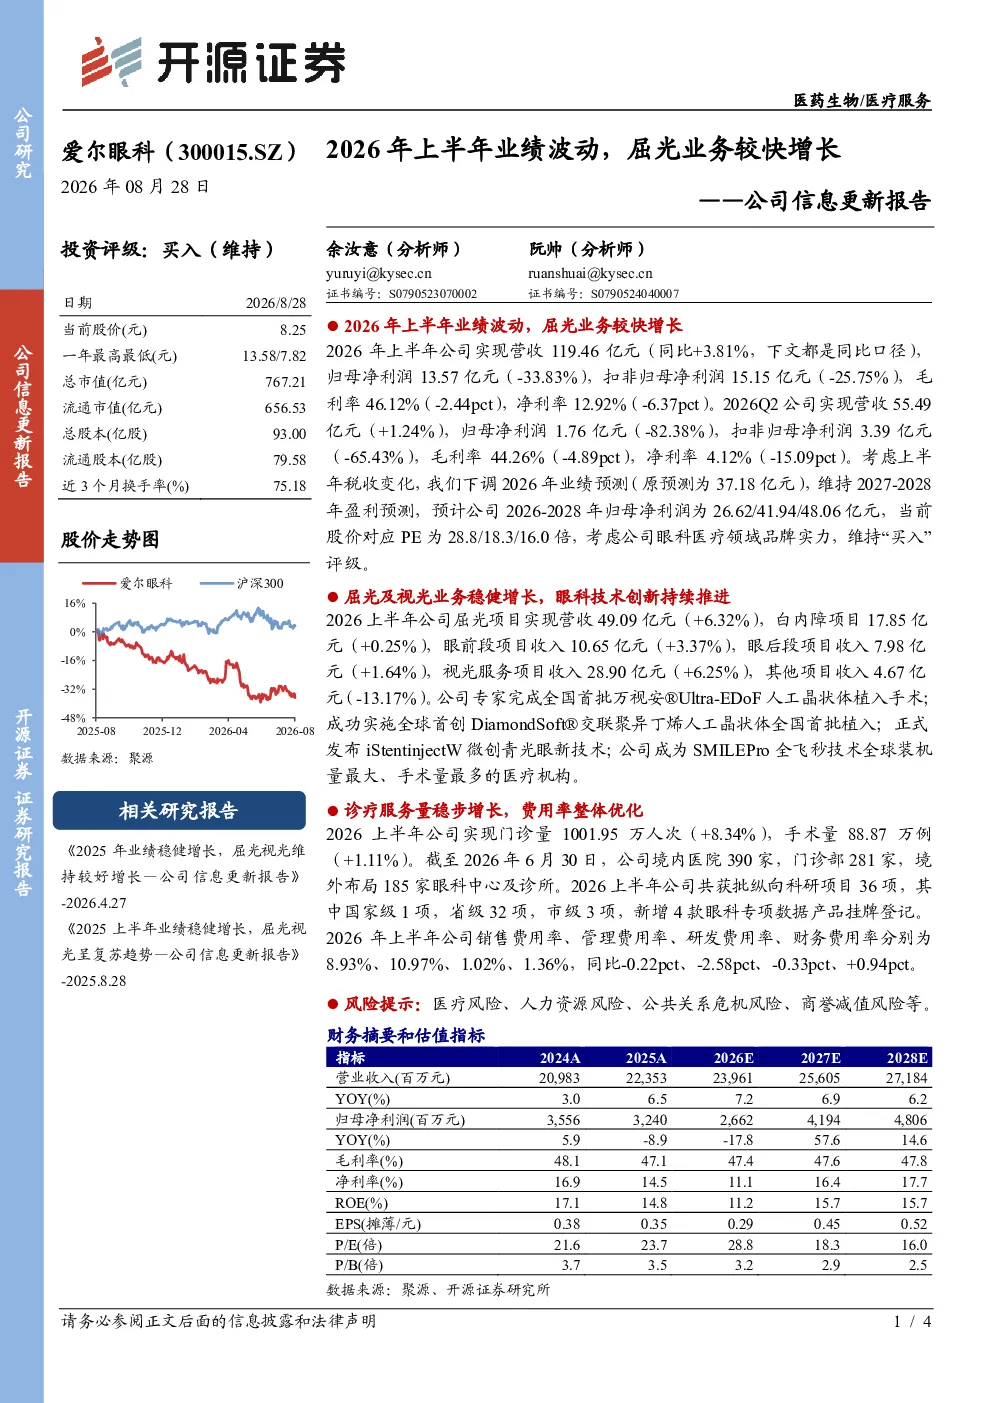
2026年上半年,爱尔眼科实现营收119.46亿元,同比+3.81%;归母净利润13.57亿元,同比-33.83%;扣非归母净利润15.15亿元,同比-25.75%。毛利率46.12%,同比-2.44pct;净利率12.92%,同比-6.37pct。屈光项目营收49.09亿元,同比+6.32%;视光服务项目营收28.90亿元,同比+6.25%。门诊量1001.95万人次,同比+8.34%;手术量88.87万例,同比+1.11%。费用率整体优化,销售、管理、研发、财务费用率分别为8.93%、10.97%、1.02%、1.36%
眼科行业未来发展趋势如何?
眼科行业未来发展趋势向好,技术创新持续推进,屈光和视光服务需求增长明显。爱尔眼科在屈光项目上表现突出,营收同比+6.32%,视光服务也保持稳定增长。行业竞争加剧,但技术壁垒和品牌优势带来发展空间。政策支持和社会健康意识提升,推动眼科服务渗透率提高。企业需关注服务质量和成本控制,拓展多元化业务模式。
报告对爱尔眼科的重点分析方向是什么?
报告重点分析了爱尔眼科的业绩结构变化,特别是屈光业务的快速增长及其对整体营收的拉动作用。同时关注了公司毛利率和净利率的下滑趋势,以及费用率优化的成效。眼科技术创新和首例手术完成情况被提及,反映公司研发投入和临床能力。此外,门诊量和手术量的增长也作为关键指标进行评估。
当前眼科市场的整体状况怎样?
当前眼科市场呈现结构性分化,屈光和视光服务需求旺盛,成为行业增长的主要驱动力。爱尔眼科等龙头企业凭借技术和服务优势,市场份额持续扩大。但行业竞争激烈,价格战和同质化竞争问题存在。政策监管趋严,对医疗质量和安全提出更高要求。整体来看,眼科市场仍有较大发展潜力,但企业需应对多重挑战。
研报中提示的主要风险有哪些?
研报提示的医疗风险包括医疗事故、医疗纠纷等不可控因素。人力资源风险涉及人才流失、招聘困难等问题。公共关系危机风险主要来自负面舆情或品牌形象受损。商誉减值风险与并购扩张相关,需关注整合效果。此外,行业政策变化、市场竞争加剧也是潜在风险因素,需持续关注。