猜你想问
立讯精密2026年业绩表现如何?
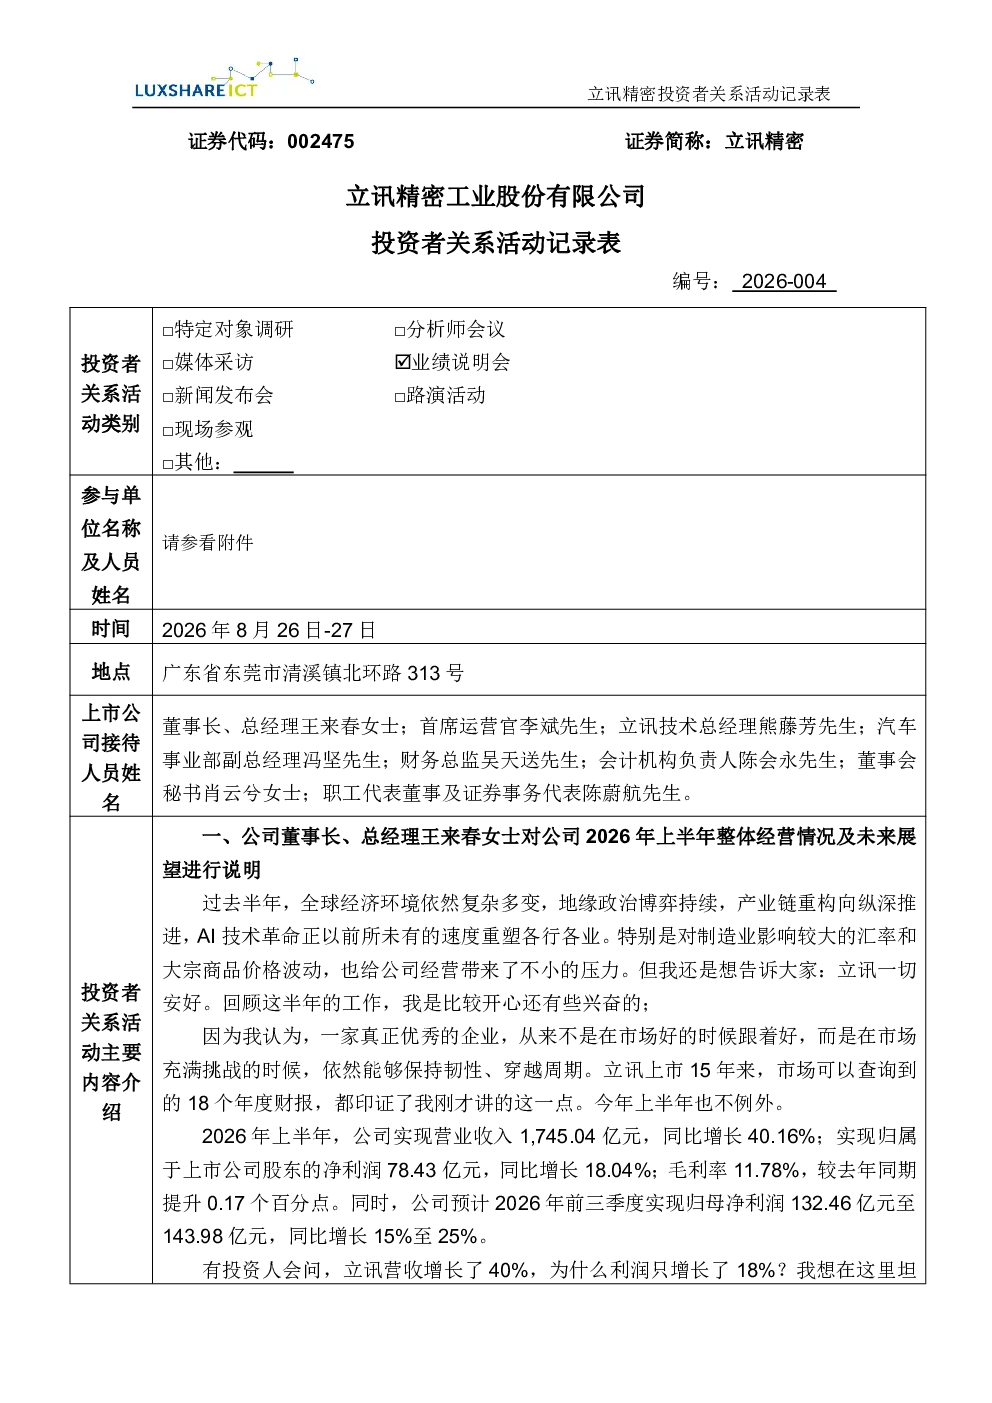
2026年上半年,立讯精密营业收入1,745.04亿元,同比增长40.16%;归属于上市公司股东的净利润78.43亿元,同比增长18.04%;毛利率11.78%,较去年同期提升0.17个百分点。预计2026年前三季度实现归母净利润132.46亿元至143.98亿元,同比增长15%至25%。业绩增长主要得益于汇率波动导致的汇兑损失约19.86亿元,以及主动加大研发和全球化产能的前置投入。公司未来将深化核心客户合作,拓展非大客户市场,抓住AI硬件创新机遇,深度参与全球AI算力基础设施建设,依托莱尼全球平台,成为平台化的汽车Tier1供应商。
立讯精密在AI行业发展趋势如何?
立讯精密在AI行业发展趋势方面表现积极。公司持续加大铜连接、光连接、散热解决方案和电源产品四大核心领域的投入,铜互连产品已进入行业领先地位,光互连产品有望年底和明年初实现量产,电源和散热产品发展势头强劲。公司未来将抓住AI硬件创新机遇,深度参与全球AI算力基础设施建设,依托莱尼全球平台,成为平台化的汽车Tier1供应商。此外,公司在机器人产业方面也进行了务实布局,聚焦于核心零部件技术研发以及与头部客户的协同开发。
立讯精密报告重点分析了哪些业务板块?
立讯精密报告重点分析了三大核心业务板块:消费电子、通信及数据中心、汽车电子。在消费电子板块,公司深化核心客户合作,持续强化精密组件、模组及系统级产品的设计制造能力,特别在全球产能布局和垂直整合能力方面取得跃升。在通信及数据中心板块,公司面对全球数字化进程和AI算力需求爆发,持续加大投入,铜互连产品已进入行业领先地位,光互连产品有望年底和明年初实现量产,电源和散热产品发展势头强劲。在汽车电子板块,公司实现营业收入323.91亿元,同比增长274.10%,核心产品已全面导入,莱尼收购案成功落地,显著增强了海外客户信心。公司目标是成为全球领先的Tier1汽车零部件供应商。
立讯精密当前市场现状如何?
立讯精密当前市场现状表现良好。公司在电连接业务上处于国内超节点市场的领先地位,海外市场也取得了阶段性突破。公司对未来几个季度的发展充满信心,认为消费电子、汽车电子和AI业务都将实现快速增长。公司在光模块行业未来利润率趋势和竞争格局持乐观态度,认为公司有望进入行业前三。此外,公司在先进封装领域进行了布局,并希望进一步向更贴近芯片封装的整体解决方案方向延伸。公司全球化产能布局与属地化交付能力覆盖全球五大洲29个国家,100+个生产基地,垂直整合能力突出,数字化智能制造与AI应用的深厚积淀在生产、售后、全球交付和服务等环节表现日益突出。
立讯精密报告有哪些风险提示?
立讯精密报告提示了以下风险:汇率波动和大宗原材料价格上涨对公司业绩可能产生不利影响;AI赛道新机会的投入比预期更大、更快,可能增加短期经营压力;AIPC业务和ODM业务的投入显著增加,需要关注其长期盈利能力。公司积极应对汇率波动,通过外币远期合约对冲部分敞口,加大研发投入,为即将落地的业务进行前瞻性技术储备,持续推进全球产能和属地化交付能力建设。公司管理层强调将站在实业这一边,坚持长期价值创造,不迎合市场热点,不炒作概念,用持续的业绩兑现、穿越周期的经营韧性、坦诚透明的沟通交流,来回报投资者的信任。