猜你想问
000698 ST沈化最新投资者关系管理信息有哪些核心内容?
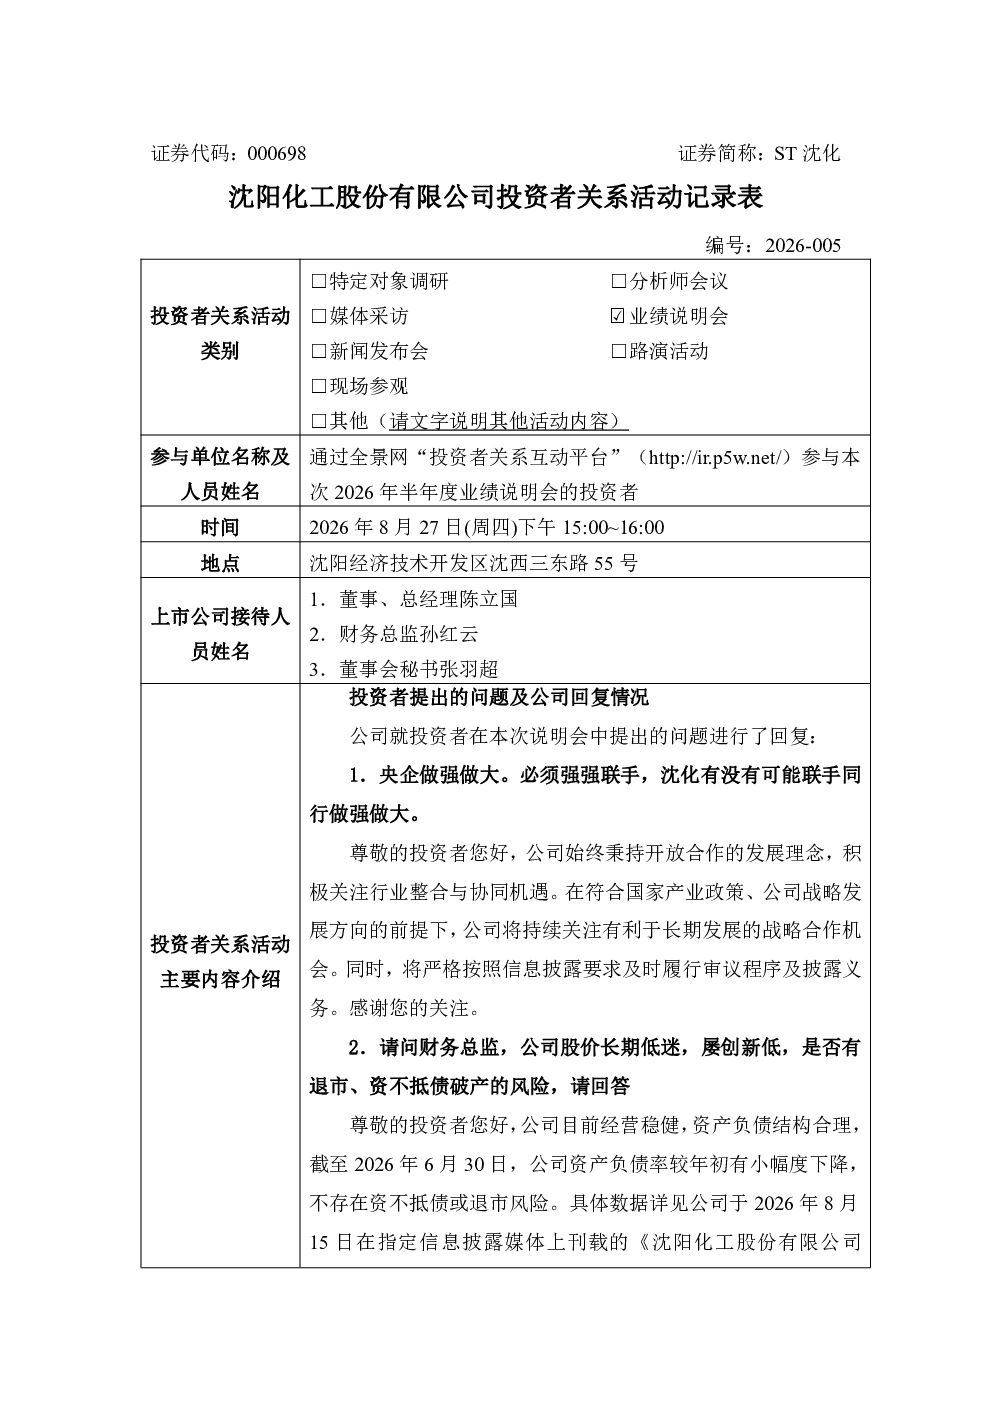
公司表示将积极关注行业整合与协同机遇,持续关注有利于长期发展的战略合作机会,并严格按照信息披露要求履行审议程序及披露义务。同时,公司经营稳健,资产负债率较年初有小幅度下降,不存在资不抵债或退市风险。在建聚醚项目预计尚需一定时间达产,存在市场环境变化、竞争加剧等因素影响。公司主要产品包括烧碱、聚氯乙烯(PVC)糊树脂、聚醚多元醇等,广泛应用于多个领域,将持续优化产品结构。研发方向聚焦功能型特种产品、环保型新材料及现有产品优化三大领域,已获得超百余项专利。公司实现海外业务收入5.2亿元,同比增长超过78%,将持续深化“走出去”战略。公司认为经营好公司、维持高质量发展是市值管理的前提,将持续优化市值管理策略,加强资本市场沟通。研发投入主要投向功能型特种产品、环保型新材料及现有产品优化三大领域,已取得多项突破。公司股价受宏观环境、市场形势、投资者预期等多方面因素影响,是市场行为的结果。
化工行业发展趋势如何?
化工行业正朝着高端化、差异化、绿色化方向发展。公司研发方向聚焦功能型特种产品、环保型新材料及现有产品优化三大领域,已获得超百余项专利,推动产品向高端化、差异化、绿色化方向升级。公司主要产品包括烧碱、聚氯乙烯(PVC)糊树脂、聚醚多元醇等,广泛应用于化工、冶金、轻工、医疗、汽车、电子工业等多个领域,将持续优化产品结构,提升服务品质,与客户建立长期稳定合作关系,并拓展高附加值应用领域。公司在环保型新材料方面投入显著,如低温塑化技术、MS胶用高分子聚醚、UV光固化聚醚等,符合行业绿色化发展趋势。海外业务拓展方面,公司实现海外业务收入5.2亿元,同比增长超过78%,将持续深化“走出去”战略,重点拓展“一带一路”沿线国家及新兴市场。
报告重点分析了哪些方向?
报告重点分析了公司发展与合作、财务状况与风险、聚醚项目进展、主要产品与客户、研发投入方向、股东关切与回应、海外业务拓展、市值管理与估值、研发成果与未来计划、股价低迷原因等多个方面。公司表示将积极关注行业整合与协同机遇,持续关注有利于长期发展的战略合作机会,并严格按照信息披露要求履行审议程序及披露义务。公司经营稳健,资产负债率较年初有小幅度下降,不存在资不抵债或退市风险。在建聚醚项目预计尚需一定时间达产,存在市场环境变化、竞争加剧等因素影响。研发方向聚焦功能型特种产品、环保型新材料及现有产品优化三大领域,已获得超百余项专利。公司实现海外业务收入5.2亿元,同比增长超过78%,将持续深化“走出去”战略。公司认为经营好公司、维持高质量发展是市值管理的前提,将持续优化市值管理策略,加强资本市场沟通。研发投入主要投向功能型特种产品、环保型新材料及现有产品优化三大领域,已取得多项突破。公司股价受宏观环境、市场形势、投资者预期等多方面因素影响,是市场行为的结果。
当前市场对000698 ST沈化有何判断?
当前市场对000698 ST沈化的判断需综合考虑多方面因素。公司经营稳健,资产负债率较年初有小幅度下降,不存在资不抵债或退市风险。在建聚醚项目预计尚需一定时间达产,存在市场环境变化、竞争加剧等因素影响。公司研发方向聚焦功能型特种产品、环保型新材料及现有产品优化三大领域,已获得超百余项专利,推动产品向高端化、差异化、绿色化方向升级。公司实现海外业务收入5.2亿元,同比增长超过78%,将持续深化“走出去”战略。公司认为经营好公司、维持高质量发展是市值管理的前提,将持续优化市值管理策略,加强资本市场沟通。研发投入主要投向功能型特种产品、环保型新材料及现有产品优化三大领域,已取得多项突破。公司股价受宏观环境、市场形势、投资者预期等多方面因素影响,是市场行为的结果。综合来看,公司基本面稳健,但需关注项目达产及市场环境变化带来的影响。
000698 ST沈化研报有哪些风险提示?
000698 ST沈化研报提示的主要风险包括:在建聚醚项目从项目建设到全面达产尚需一定时间,项目预期存在市场环境变化、竞争加剧等因素的影响,公司将根据项目进展及时履行信息披露义务。公司股价波动受宏观环境、市场形势、投资者预期等多方面因素影响,是市场行为的结果。公司管理层将全力以赴做好经营管理工作,努力增强核心竞争力,提高经营质量,同时加强与资本市场的沟通互动。此外,公司海外业务拓展虽实现收入增长,但仍需关注国际市场环境变化及汇率波动等风险。研发投入虽持续加大,但新产品的市场接受度仍存在不确定性。公司需持续关注行业政策变化及环保要求提升带来的影响。