猜你想问
立中集团2026年业绩表现如何?
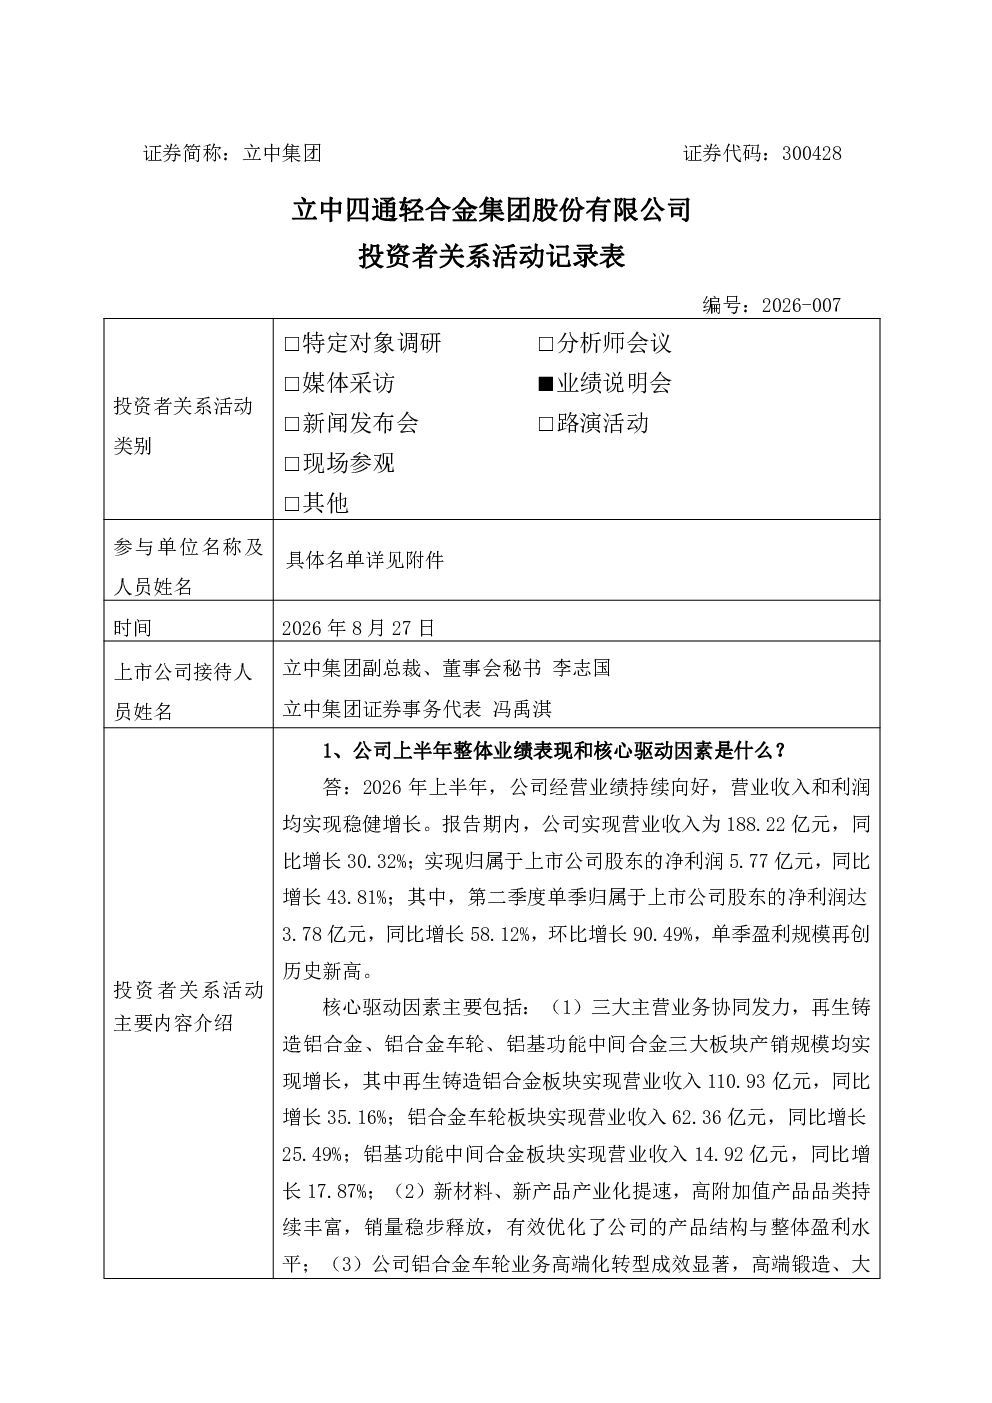
2026年上半年,立中集团经营业绩持续向好,实现营业收入188.22亿元,同比增长30.32%;归属于上市公司股东的净利润5.77亿元,同比增长43.81%。其中第二季度单季净利润达3.78亿元,同比增长58.12%,环比增长90.49%,单季盈利规模创历史新高。主要得益于三大主营业务协同发力,再生铸造铝合金、铝合金车轮、铝基功能中间合金均实现增长,新材料、新产品产业化提速,铝合金车轮业务高端化转型,海外基地产能有序释放等因素。
立中集团在新能源材料领域有哪些进展?
立中集团在新材料领域取得积极进展。微晶硅铝合金紧抓国内半导体设备国产化替代机遇,上半年实现销售收入683万元,同比增长143%。公司积极推进高端铝基功能中间合金、铝基稀土中间合金和航空航天级特种中间合金等材料的量产应用。可钎焊压铸铝合金拓展热管理、储能等应用场景,产品验证和量产有序推进。子公司上海立中创智机器人有限公司专注机器人轻量化材料及零部件,已与伟景智能签订定点采购协议,但业务推进存在不确定性。微晶硅铝复合新材料在半导体设备、光学、电子封装等领域实现小批量应用,但业务开展存在一定不确定性。
铝合金车轮业务对立中集团有何影响?
铝合金车轮业务是立中集团的重要增长引擎。2026年上半年,锻造铝合金车轮产销量同比增长395%,有效提升公司整体盈利水平。锻造车轮契合高端新能源汽车、豪华品牌汽车等轻量化趋势,市场需求持续增长。国内现有锻造产能50万只,同步在墨西哥、泰国海外基地配套建设,远期规划至200万只。高端锻造、大尺寸轻量化产品订单持续放量,高毛利产品占比提升。
立中集团海外业务发展情况如何?
立中集团海外业务发展迅速。墨西哥360万只轻量化车轮项目已全面投产,配套50万只锻造产能自下半年开始逐步释放,依托区域贸易政策优势,产能利用率稳步走高,盈利能力持续增强。泰国现有500万只车轮产能满负荷运行,三期项目积极建设推进。2026年上半年,海外基地铝合金产品销量持续提升,优质客户结构和贸易政策优势拉动公司整体盈利增长,形成区域互补的全球化产能格局。
投资立中集团需关注哪些风险?
投资立中集团需关注以下风险:铝价波动及新旧铝价差变化可能影响盈利空间;外币结算规模增加导致汇兑损失对利润产生较大影响;新材料领域部分产品如微晶硅铝合金、机器人轻量化材料等业务开展存在不确定性;海外基地产能释放和市场需求变化可能带来经营风险;行业竞争加剧可能影响市场份额和盈利能力。