公司经营情况
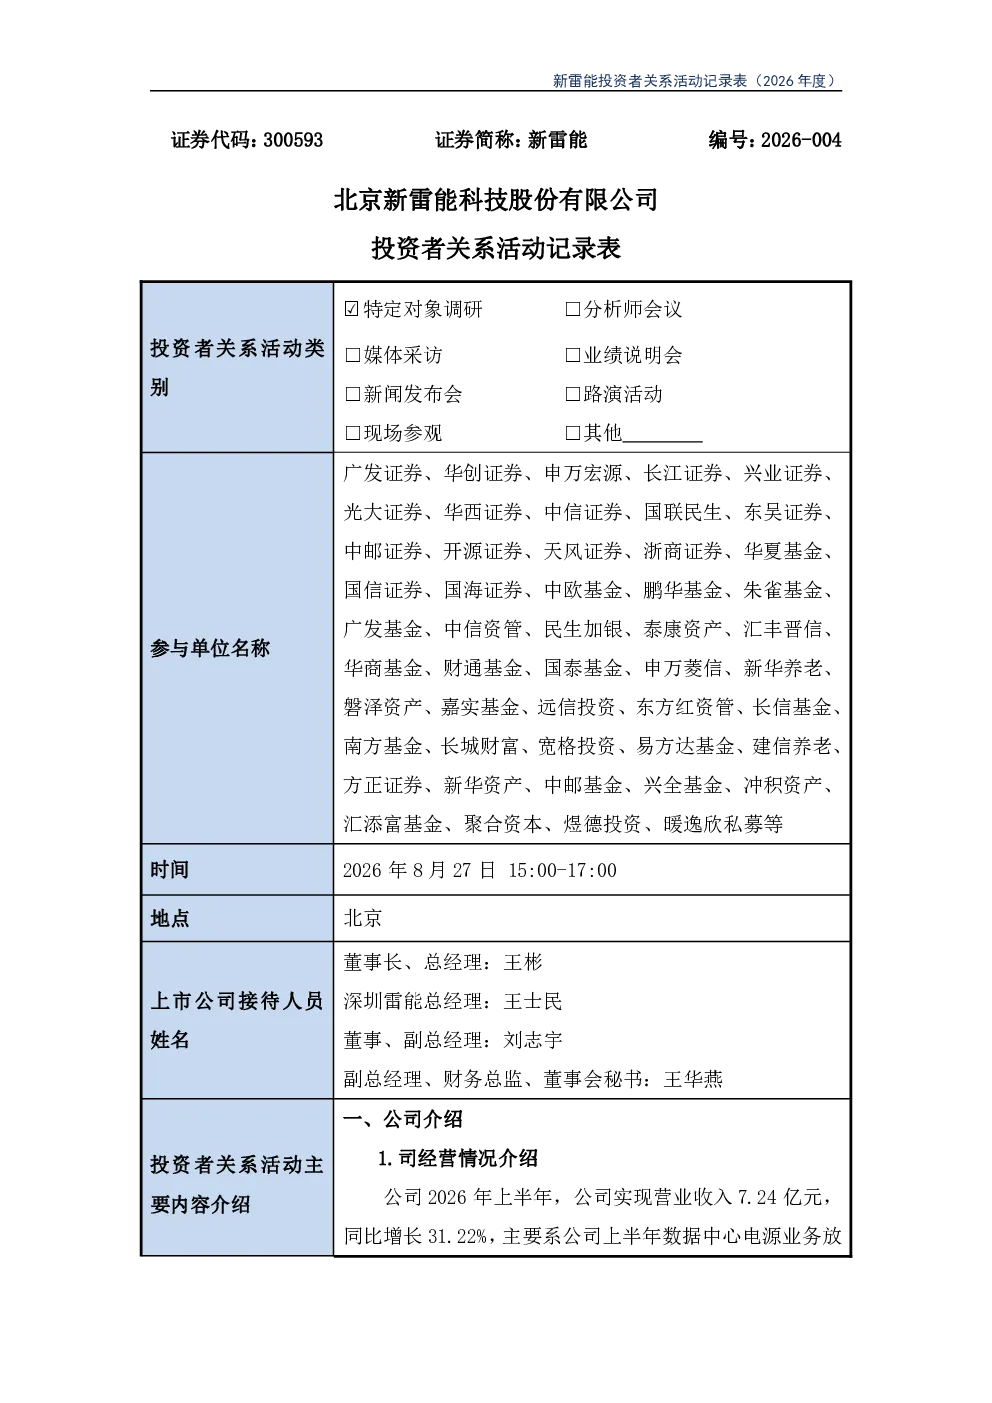
- 2026年上半年实现营业收入7.24亿元,同比增长31.22%,主要得益于数据中心电源业务放量及特种业务交付恢复。
- 经营活动现金流净额1.04亿元,同比增长249.93%,主要来自销售回款改善及付现支出减少。
- 销售毛利率同比改善2个百分点,主要得益于高附加值产品占比提升、降本增效及规模效应。
公司未来发展战略和定增预案
- 坚持聚焦电源主业,实现“三轮驱动”战略:稳固特种电源基本盘,大力发展AI数据中心业务,积极布局商业航天领域。
- 定增预案包括:
- 13.45亿投资深圳新建年产能约1,400万片模块电源及10万台套OCP电源。
- 0.67亿投资新建电机及控制器测试产线,实现年产1,000台电机及600套控制器的规模化量产。
- 补流3.75亿。
数据中心领域产品布局及进展
- 形成覆盖一次(OCP及CRPS电源)、二次及三次变换的全系列电源解决方案。
- 一次电源:完成全系列CRPS电源,开发48V母线输出及HVDC架构的800V(±400V)母线输出OCP电源。
- 二次电源:48V及800V(±400V)输入的模块电源、800V(±400V)输入的PDB产品达国际先进水平,成为ADI数据中心领域认证的二次电源合作伙伴,部分产品进入批量供货。
- 三次电源:国内市场完成多款两相PowerBlock,四相产品在开发中;国际市场通过ADI渠道开发两相/四相PowerBlock和VPD产品,具备完整仿真能力。
低轨卫星、商业航天布局
- 低轨卫星:已有5颗在轨卫星搭载公司电源产品,承接太空算力相关电源关键技术研发任务。
- 商业火箭:传统航空航天客户采用公司电源产品,与深蓝航天合作承担火箭推进发动机电动泵用电机系统的研制工作。
交流环节要点
- PDB产品已进入谷歌供应链。
- 三次电源方面,自主研发的两相80A、140A、160A产品进入市场拓展阶段,四相产品在研制中,预计2027年开始批量。
- 再融资项目完成前,国内产能布局:深圳雷能模块电源产能年底达30万片/月,已新租5,000平米厂房扩产;海外产能布局:马来西亚工厂预计2026年底达到批量生产认证阶段。
- 与ADI采用ODM合作模式,充分发挥双方优势。
- 物料短缺问题逐渐改善,已同步做替代方案。
- 原材料价格上涨将通过多种策略应对,并可能向下游传导。
- 数据中心电源客户拓展:国内市场完成联想、超云、海康等多家重点企业审厂认证;海外市场通过ADI实现母线变换器批量供货,接到比例变换器订单,通过谷歌预审。
- 数据中心二次电源竞争优势:
- 技术积累:20余年通信二次电源领域经验。
- 自主专利能力:与ADI合作及国内市场自主专利。
- 丰富的客户渠道:借助ADI品牌和渠道优势。
- 稳定的供应链:与ADI合作保障核心元器件供应。
- 高品质制造能力:完善工艺平台,产品稳定性受认可。
- 未来收入预期:2026年营收增长率目标不低于60%(以2024年为基数),2027年目标不低于120%(以2024年为基数)。