猜你想问
华海药业2026上半年业绩表现如何?
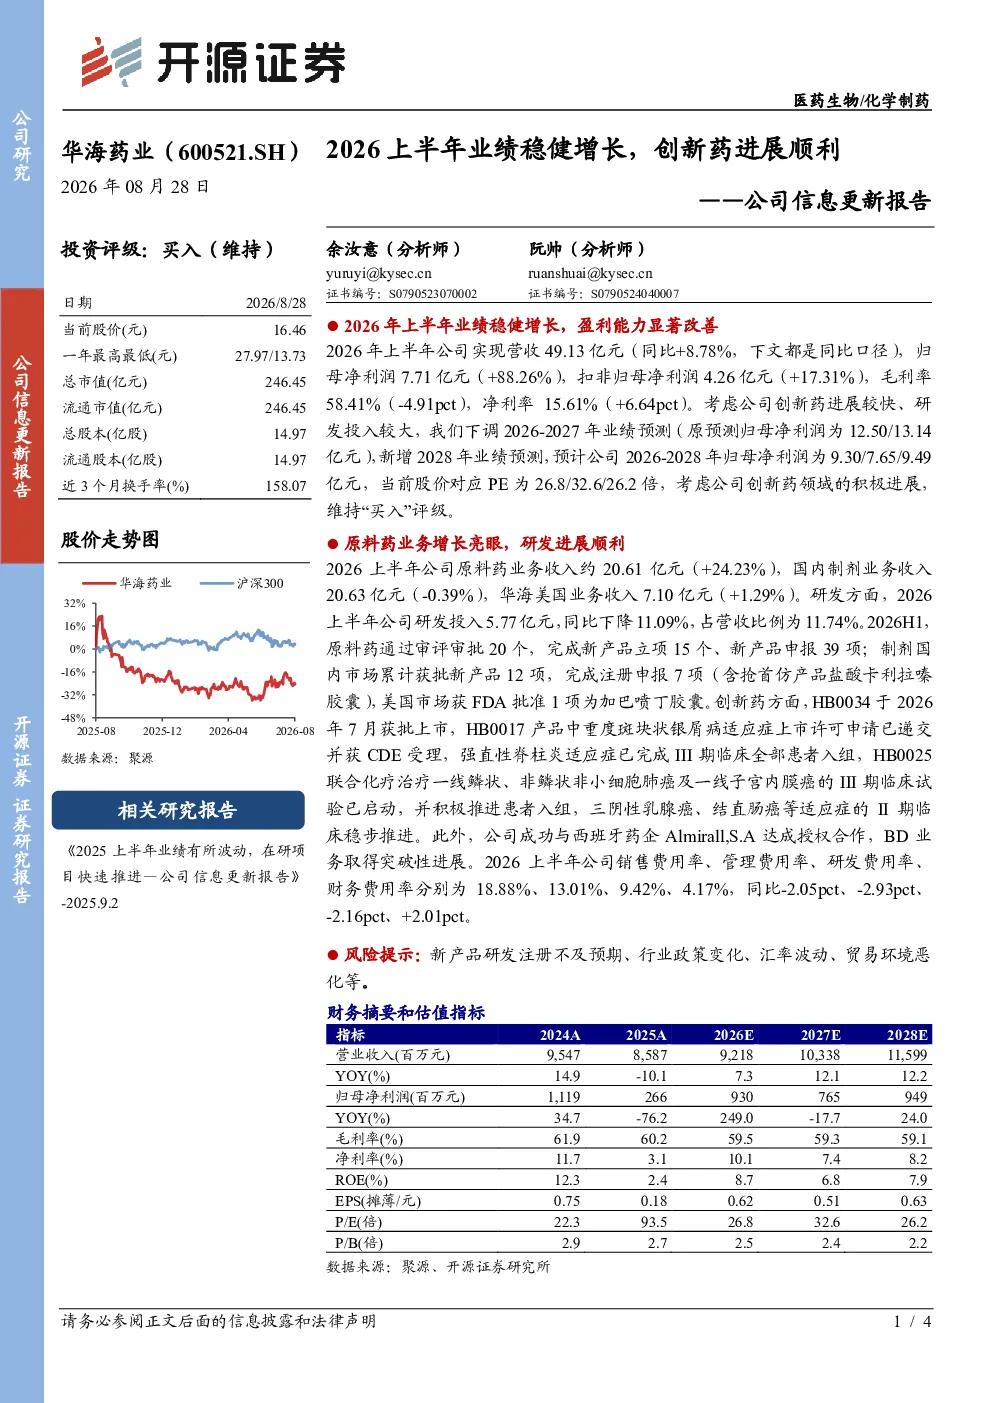
华海药业2026上半年实现营收49.13亿元,同比增长8.78%;归母净利润7.71亿元,大幅增长88.26%。扣非归母净利润4.26亿元,增长17.31%。毛利率为58.41%,下降4.91个百分点;净利率提升至15.61%,增加6.64个百分点。这一业绩增长主要得益于费用率下降,其中销售费用率、管理费用率、研发费用率和财务费用率同比均有所降低。具体业务板块中,原料药业务收入20.61亿元,增长24.23%;国内制剂业务收入20.63亿元,微降0.39%;华海美国业务收入7.10亿元,增长1.29%。
华海药业创新药研发进展情况?
华海药业在创新药研发方面取得显著进展。2026上半年研发投入5.77亿元,占营收比例为11.74%,尽管同比下降11.09%,但仍保持较高投入。原料药方面,通过审评审批20个,完成新产品立项15个、申报39项;制剂国内市场获批新产品12项,完成注册申报7项。创新药方面,HB0034已获批上市;HB0017中重度斑块状银屑病适应症上市许可申请已递交并获CDE受理;HB0025联合化疗治疗一线鳞状、非鳞状非小细胞肺癌及一线子宫内膜癌的III期临床试验已启动;HB0025三阴性乳腺癌、结直肠癌等适应症的II期临床稳步推进。此外,公司成功与西班牙药企Almirall,S.A达成授权合作,BD业务取得突破性进展。
医药生物行业发展趋势如何?
医药生物行业近年来呈现多元化发展趋势。一方面,创新药研发成为行业核心驱动力,随着技术进步和资本投入增加,创新药管线不断丰富,尤其生物类似药和高端仿制药市场潜力巨大。另一方面,行业监管趋严,审评审批标准提高,加速优胜劣汰。同时,国际化布局成为药企重要战略,通过海外授权合作或直接上市,拓展全球市场。此外,数字化医疗、精准医疗等新兴领域快速发展,为行业带来新的增长点。政策方面,国家鼓励创新、支持国产替代,为本土药企提供发展机遇,但同时也面临医保控费、集采等挑战。
华海药业当前市场表现如何?
华海药业在2026上半年展现出稳健的市场表现。公司营收和净利润均实现显著增长,盈利能力得到改善,净利率提升至15.61%。原料药业务增长强劲,成为主要增长引擎,收入同比增长24.23%。国内制剂业务保持稳定,华海美国业务也实现小幅增长。在创新药方面,公司多个项目取得突破性进展,如HB0034获批上市,HB0017递交上市许可申请等,显示出较强的研发实力和产品迭代能力。尽管研发投入有所下降,但创新药进展和商业化进程加速,为未来业绩增长奠定基础。公司估值水平合理,当前股价对应PE为26.8倍,维持“买入”评级。
华海药业面临哪些风险?
华海药业面临的主要风险包括:新产品研发注册不及预期,创新药从研发到获批上市存在不确定性,一旦临床或注册失败将影响公司业绩;行业政策变化,如药品审评审批政策、医保支付政策、集采政策等调整可能影响公司经营;汇率波动风险,公司部分业务涉及海外市场,人民币汇率波动可能影响财务表现;贸易环境恶化风险,国际市场竞争加剧、贸易保护主义抬头可能对公司出口业务造成压力。此外,市场竞争激烈、原材料价格波动等也可能对公司经营带来挑战。