猜你想问
晋控煤业2026年半年报核心内容有哪些?
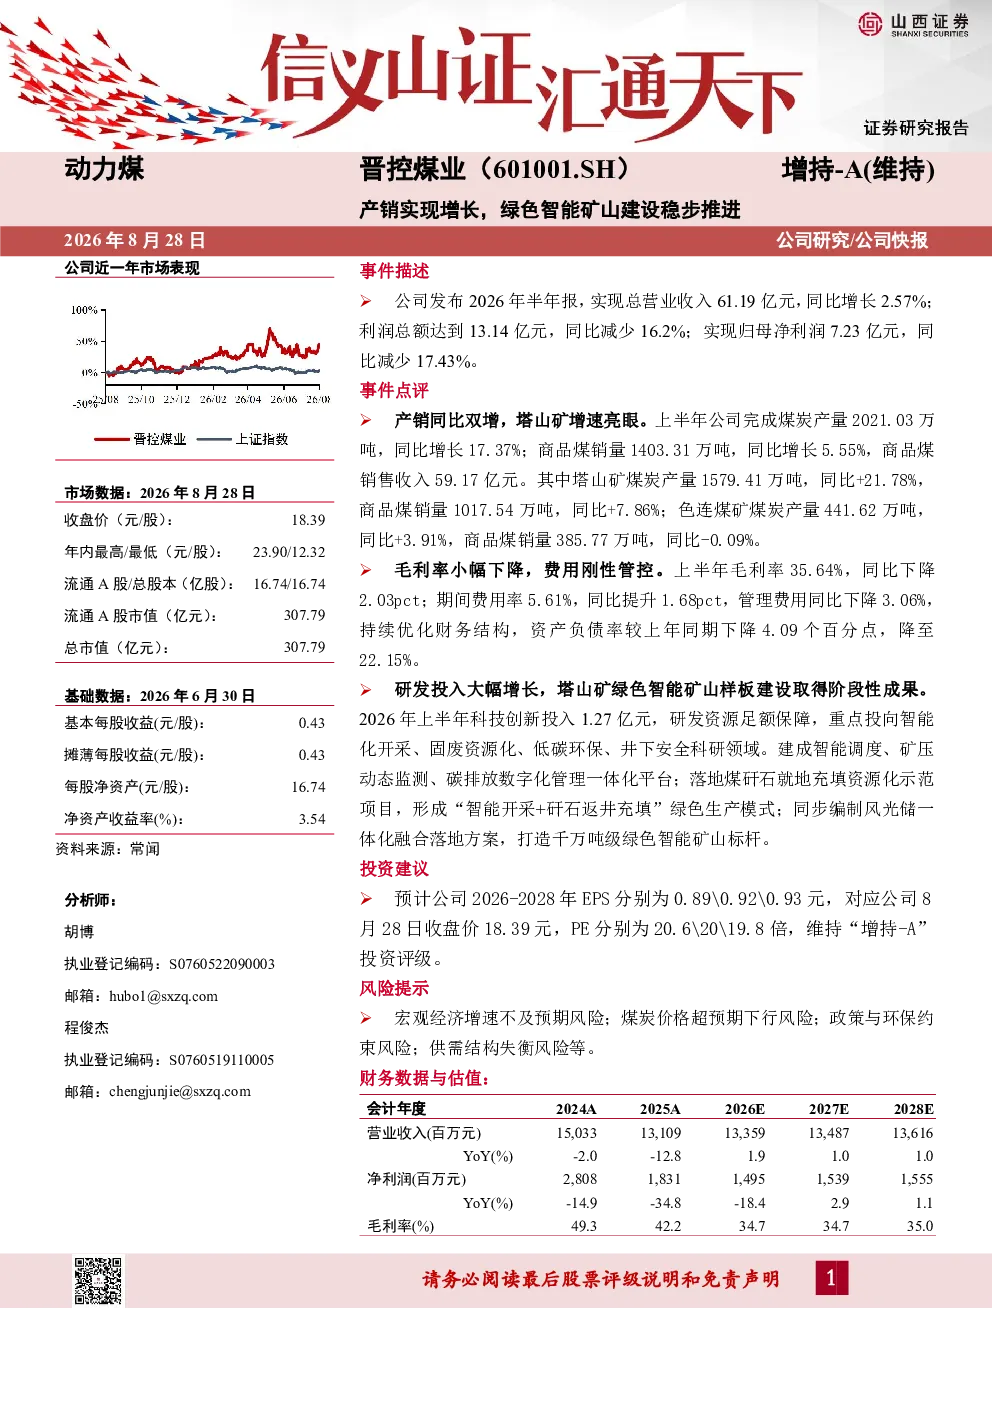
晋控煤业2026年半年报显示,公司实现总营业收入61.19亿元,同比增长2.57%;利润总额13.14亿元,同比减少16.2%;归母净利润7.23亿元,同比减少17.43%。公司上半年完成煤炭产量2021.03万吨,同比增长17.37%;商品煤销量1403.31万吨,同比增长5.55%。研发投入1.27亿元,同比增长显著,重点投向智能化开采、固废资源化等领域。
煤炭行业发展趋势如何?
煤炭行业正加速向绿色智能转型,智能化开采、固废资源化利用成为发展重点。晋控煤业通过科技创新投入1.27亿元,建成智能调度、矿压动态监测、碳排放数字化管理一体化平台,并落地煤矸石就地充填资源化示范项目,形成“智能开采+矸石返井充填”绿色生产模式,编制风光储一体化融合落地方案,打造千万吨级绿色智能矿山标杆,体现了行业发展趋势。
报告重点分析了哪些方面?
报告重点分析了晋控煤业的产销情况、财务指标及绿色智能矿山建设进展。产销方面,公司上半年煤炭产量同比增长17.37%,销量同比增长5.55%。财务指标显示毛利率同比下降2.03个百分点至35.64%,期间费用率同比提升1.68个百分点至5.61%,但资产负债率下降4.09个百分点至22.15%。绿色智能矿山建设方面,公司建成多项智能化平台,并形成绿色生产模式。
当前煤炭市场现状如何?
当前煤炭市场呈现产销增长态势,但盈利能力有所波动。晋控煤业2026年上半年营业收入同比增长2.57%,但利润总额和归母净利润同比分别减少16.2%和17.43%。公司股票年内最高价23.90元,最低价12.32元,收盘价18.39元,流通市值307.79亿元。煤炭产量和销量均实现增长,但毛利率下降,市场表现需持续关注。
研报提示了哪些风险?
研报提示了宏观经济增速不及预期、煤炭价格超预期下行、政策与环保约束以及供需结构失衡等风险。宏观经济波动可能影响煤炭需求,价格下行将压缩企业盈利空间,政策环保要求趋严可能增加运营成本,供需失衡则可能引发市场波动。这些风险需引起关注。