猜你想问
五新智能2026年半年报核心内容有哪些?
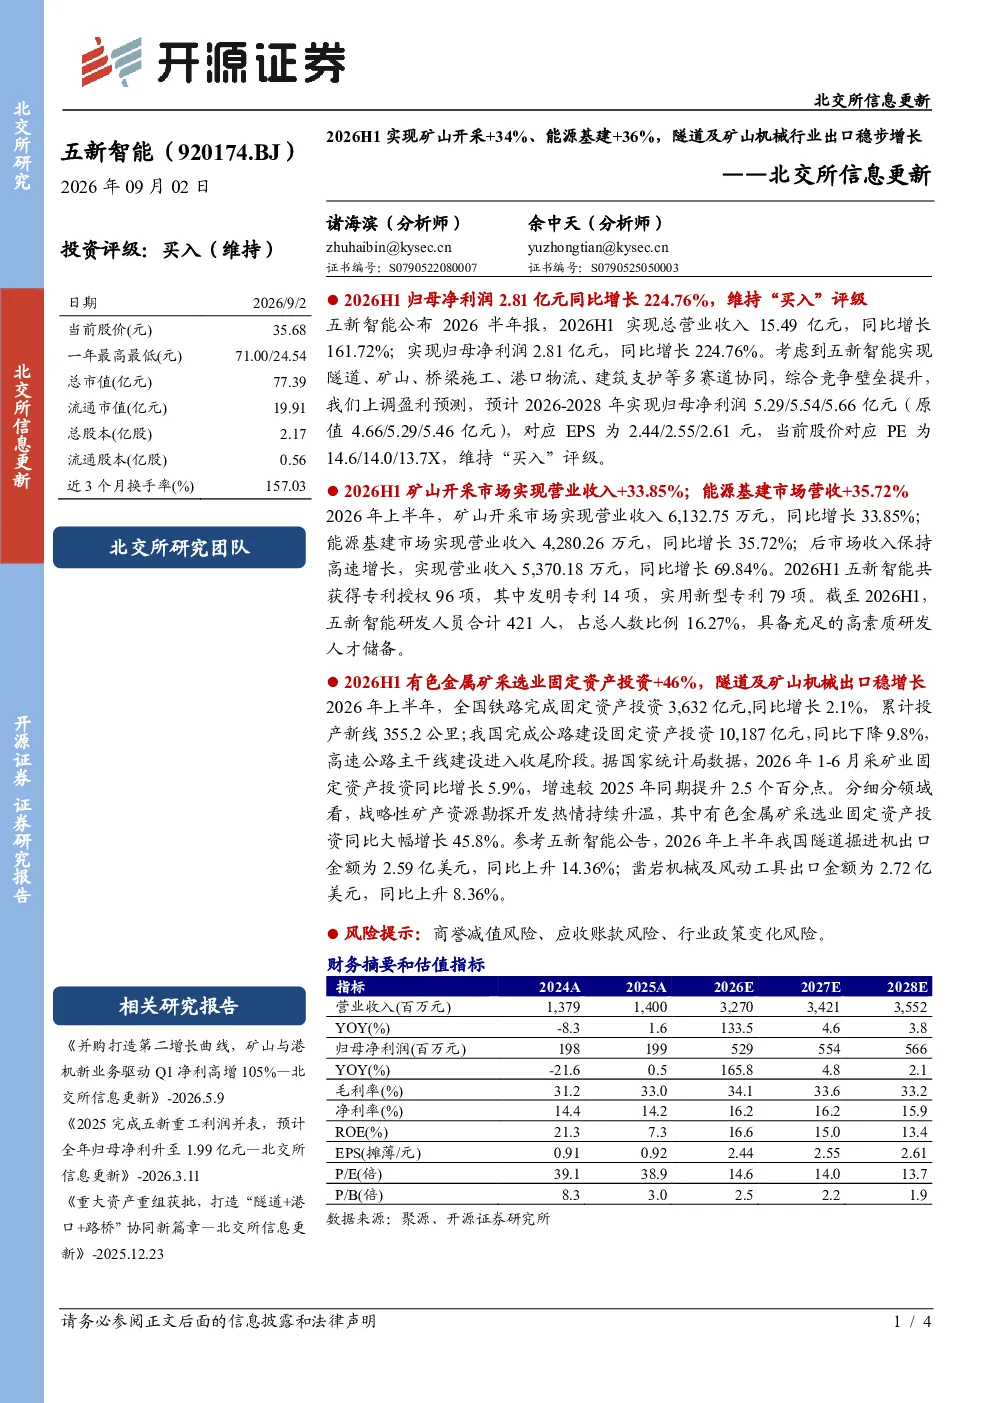
五新智能2026年半年报显示,公司总营业收入15.49亿元,同比增长161.72%;归母净利润2.81亿元,同比增长224.76%。公司在隧道、矿山、桥梁施工、港口物流、建筑支护等多赛道实现协同发展,综合竞争壁垒提升。报告上调盈利预测,预计2026-2028年归母净利润分别为5.29/5.54/5.66亿元,EPS为2.44/2.55/2.61元。公司上半年矿山开采市场收入同比增长33.85%,能源基建市场收入同比增长35.72%,后市场收入同比增长69.84%。研发投入持续加强,上半年获得专利授权96项,研发人员占比16.27%
矿山与能源基建赛道发展趋势如何?
2026年上半年,全国铁路固定资产投资同比增长2.1%,公路建设固定资产投资同比下降9.8%。采矿业固定资产投资同比增长5.9%,其中有色金属矿采选业固定资产投资同比增长45.8%。隧道掘进机出口金额同比增长14.36%,凿岩机械及风动工具出口金额同比增长8.36%。这些数据表明,矿山与能源基建领域仍保持增长态势,尤其有色矿业投资增长显著,出口市场也稳步提升,为相关设备制造商提供良好发展机遇
五新智能报告重点分析了哪些方向?
五新智能报告重点分析了公司在矿山开采、能源基建及后市场三个主要业务板块的表现。矿山开采市场收入同比增长33.85%,能源基建市场收入同比增长35.72%,后市场收入更是实现69.84%的高速增长。报告还强调了公司研发能力,上半年获得专利授权96项,研发团队规模达421人,占总人数比例16.27%,为技术持续创新提供保障。此外,报告上调了未来三年盈利预测,显示公司对未来发展充满信心
当前矿山与能源基建市场现状如何?
当前矿山与能源基建市场呈现分化态势。铁路投资保持稳定增长,公路建设投资则有所下降。采矿业固定资产投资同比增长5.9%,其中有色金属矿采选业投资增长高达45.8%,显示出该领域投资热度较高。隧道掘进机及凿岩机械出口分别增长14.36%和8.36%,表明国际市场对相关设备需求稳定。综合来看,矿山与能源基建市场整体向好,但不同细分领域存在差异,企业需根据市场变化调整策略
五新智能研报存在哪些风险提示?
五新智能研报提示了三项主要风险:商誉减值风险,公司业务扩张可能带来商誉积累,若经营不善存在减值风险;应收账款风险,快速增长可能伴随应收账款增加,影响现金流;行业政策变化风险,矿山与能源基建行业受政策影响较大,政策调整可能对公司经营产生不利影响