猜你想问
这份研报主要分析了什么内容?
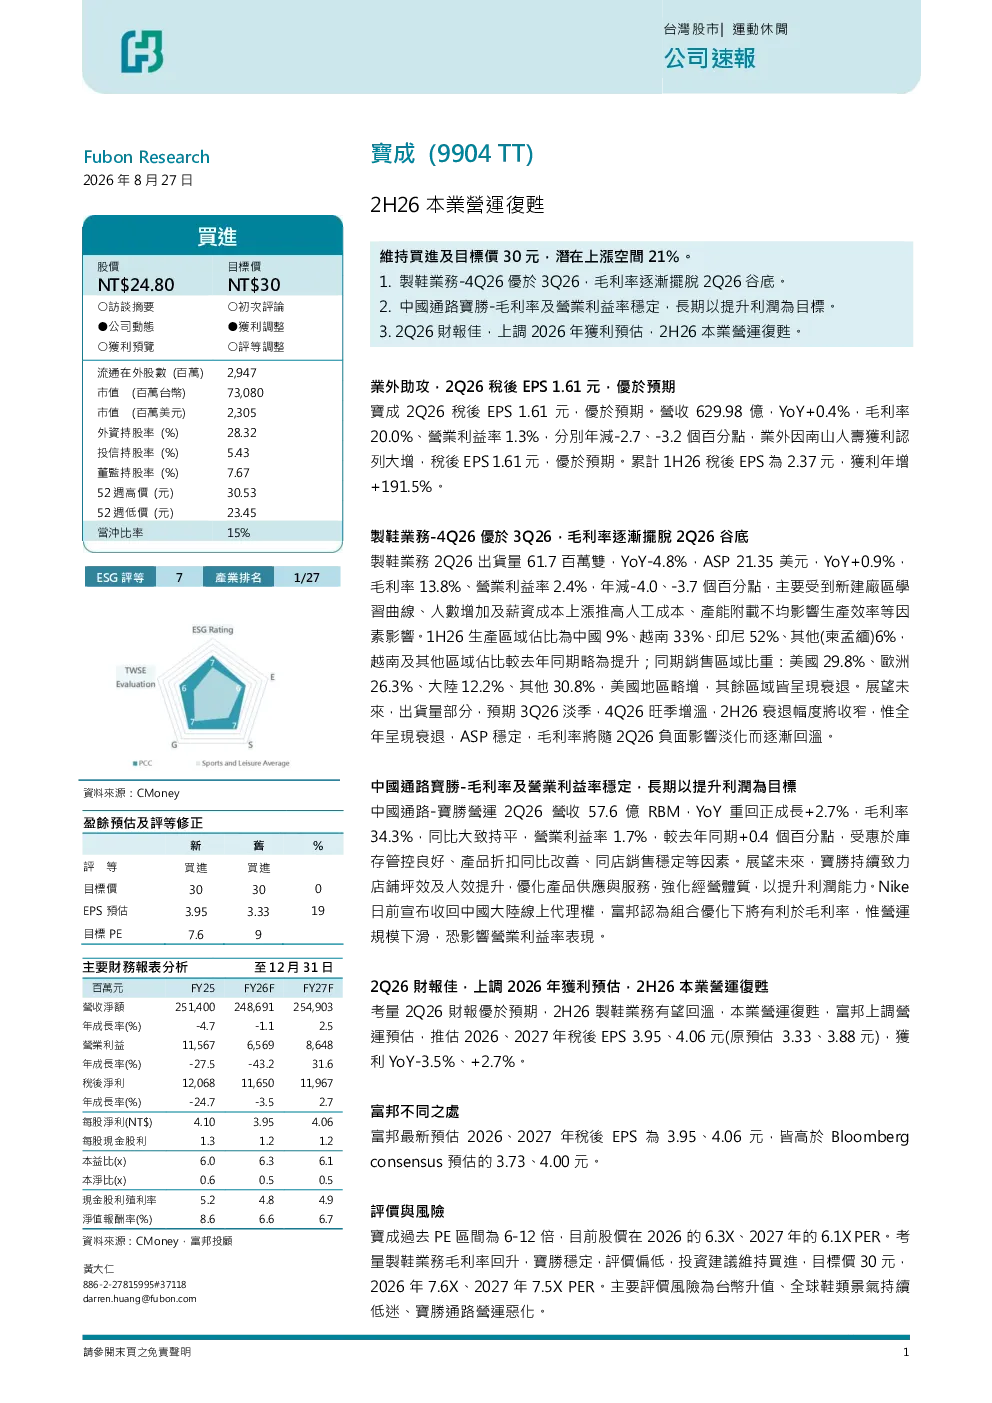
这份研报主要分析了宝成2026年下半年的主营业务复苏情况。报告指出,宝成的制鞋业务在4季度表现优于3季度,毛利率逐渐摆脱了2026年第二季度的谷底。同时,中国通路宝胜的毛利率和营业利益率保持稳定,长期目标是提升利润。富邦投顾上调了宝成2026年的盈利预期,预计2026年和2027年的税后EPS分别为3.95元和4.06元。制鞋业务方面,虽然2季度出货量略有下降,但ASP有所提升,毛利率和营业利益率略有下降,主要受新建厂区学习曲线、人工成本上升等因素影响。预计下半年衰退幅度将收窄,全年ASP稳定,毛利率将逐渐回温。中国通路宝胜方面,2季度营收同比增长2.7%,毛利率和营业利益率保持稳定,主要得益于库存管控良好、产品折扣同比改善等因素。富邦投顾认为,宝成目前股价在2026年的PE为6.3倍,2027年为6.1倍,考虑到制鞋业务毛利率回升和宝胜的稳定表现,维持‘买入’评等,目标价30元。
当前鞋类行业的发展趋势如何?
当前鞋类行业的发展趋势主要体现在几个方面。首先,随着消费者需求的多样化和个性化,品牌商更加注重产品的设计和创新,以满足不同消费者的需求。其次,线上销售渠道的快速发展,使得鞋类产品的销售模式发生了重大变化,线上渠道的占比逐渐提升。此外,环保意识的增强也促使品牌商更加注重可持续发展和绿色生产,推出更多环保材料制成的鞋类产品。最后,智能制造技术的应用,如3D打印、自动化生产线等,正在改变鞋类产品的生产方式,提高生产效率和产品质量。这些趋势共同推动着鞋类行业的持续发展和创新。
研报重点分析了宝成的哪些方面?
研报重点分析了宝成的几个方面。首先,报告关注了宝成2026年下半年的主营业务复苏情况,特别是制鞋业务的经营表现。报告指出,宝成的制鞋业务在4季度表现优于3季度,毛利率逐渐摆脱了2026年第二季度的谷底。其次,报告分析了宝成中国通路宝胜的经营情况,指出宝胜的毛利率和营业利益率保持稳定,长期目标是提升利润。此外,报告还上调了宝成2026年的盈利预期,预计2026年和2027年的税后EPS分别为3.95元和4.06元。最后,报告关注了宝成的市场表现,指出宝成目前股价在2026年的PE为6.3倍,2027年为6.1倍,考虑到制鞋业务毛利率回升和宝胜的稳定表现,维持‘买入’评等,目标价30元。
目前宝成的市场表现如何?
目前宝成的市场表现表现出了复苏的迹象。报告指出,宝成的制鞋业务在4季度表现优于3季度,毛利率逐渐摆脱了2026年第二季度的谷底。同时,中国通路宝胜的毛利率和营业利益率保持稳定,长期目标是提升利润。富邦投顾上调了宝成2026年的盈利预期,预计2026年和2027年的税后EPS分别为3.95元和4.06元。尽管2季度出货量略有下降,但ASP有所提升,毛利率和营业利益率略有下降,主要受新建厂区学习曲线、人工成本上升等因素影响。预计下半年衰退幅度将收窄,全年ASP稳定,毛利率将逐渐回温。此外,宝成目前股价在2026年的PE为6.3倍,2027年为6.1倍,考虑到制鞋业务毛利率回升和宝胜的稳定表现,维持‘买入’评等,目标价30元。这些表现显示出宝成在市场上的积极态势。
研报提示了哪些风险?
研报提示了几个主要风险。首先,台币升值可能对宝成的盈利能力产生负面影响,因为台币升值会增加宝成进口原材料和设备的成本。其次,全球鞋类景气持续低迷可能影响宝成的销售业绩,因为消费者购买力下降会减少鞋类产品的需求。最后,宝胜通路营运恶化可能对宝成的整体经营产生不利影响,因为宝胜是宝成的重要收入来源之一。这些风险需要宝成密切关注并采取相应的措施来应对。