猜你想问
这份研报的核心内容是什么?
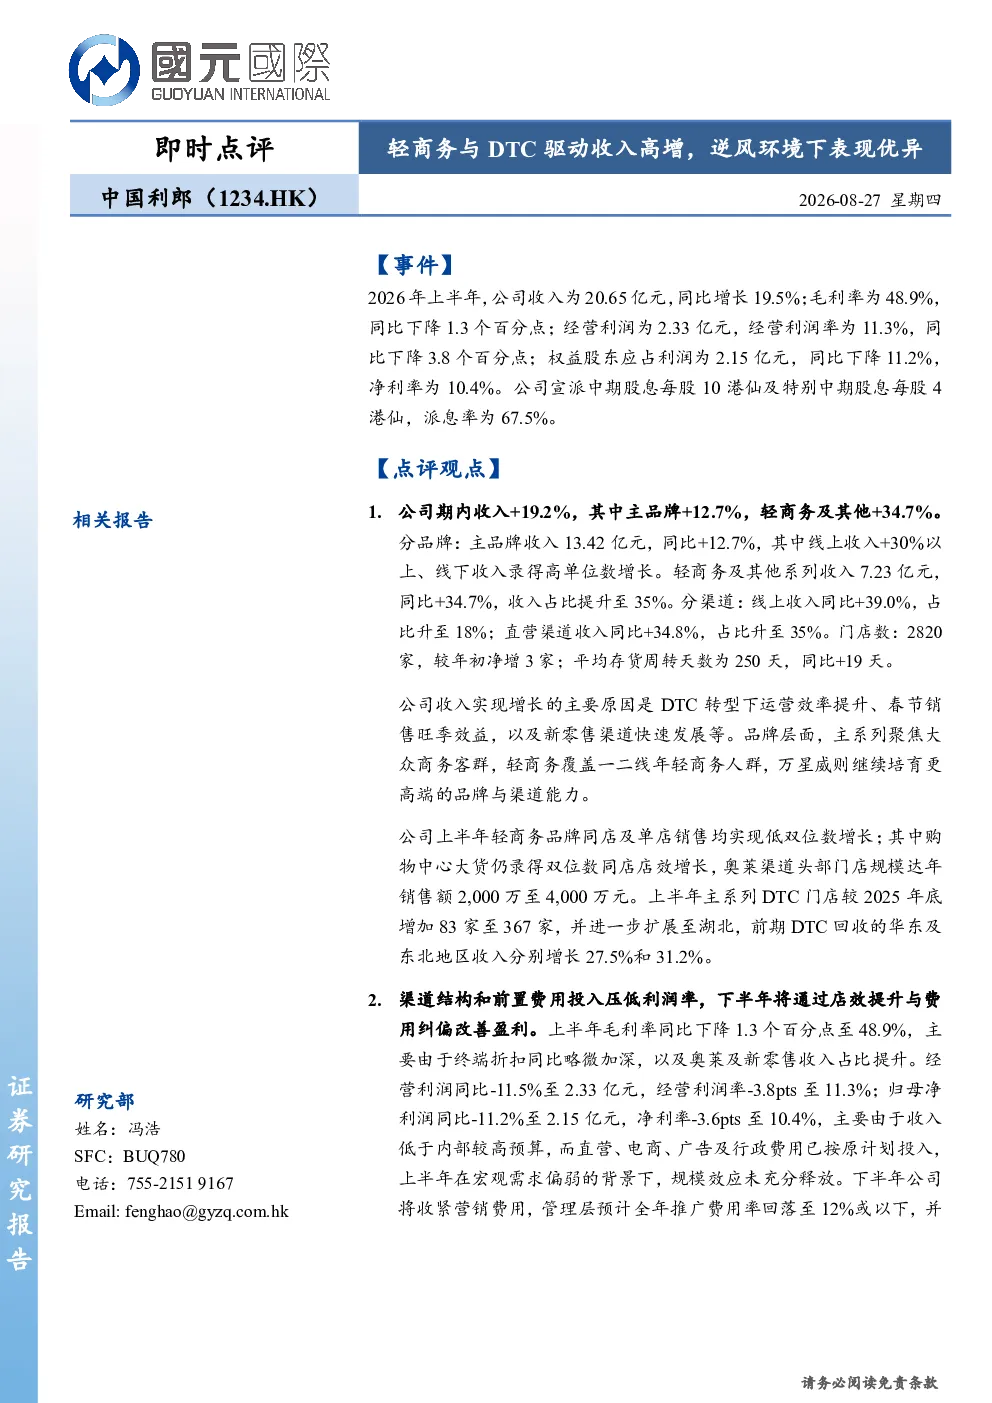
该研报分析了中国利郎2026年上半年的业绩表现。公司实现收入20.65亿元,同比增长19.5%,其中轻商务及其他系列收入增长34.7%,线上收入增长39.0%。毛利率下降1.3个百分点至48.9%,经营利润和归母净利润分别下降11.5%和11.2%。公司宣派中期股息每股10港仙及特别中期股息每股4港仙,派息率67.5%
轻商务和DTC渠道对公司的业绩有何影响?
轻商务及其他系列收入占比提升至35%,同比增长34.7%,成为重要的增长驱动力。线上收入同比增长39.0%,占比升至18%;直营渠道收入同比增长34.8%,占比升至35%。主品牌DTC门店扩展至湖北,前期DTC回收的华东及东北地区收入分别增长27.5%和31.2%
报告对服装行业的趋势有何分析?
报告指出,公司在消费需求偏弱和折扣竞争环境下实现较快增长,显示改革成效已在收入端得到验证。轻商务品牌同店及单店销售低双位数增长,购物中心大货同店店效增长双位数。未来随着主品牌DTC效率提升、轻商务品牌持续增长,以及未来高势能品牌万星威的搭建,公司有望打开新的增长空间
当前市场环境下,公司的经营状况如何?
公司在逆风环境下实现收入高增长,但利润率有所下降。毛利率下降1.3个百分点至48.9%,主要由于终端折扣加深及奥莱与新零售收入占比提升。经营利润和归母净利润分别下降11.5%和11.2%,主要由于收入低于内部预算,而费用按原计划投入。公司计划收紧营销费用,通过旺季销售、门店效率提升等措施争取实现全年利润正增长
这份研报提示了哪些风险?
报告指出,利润波动短期主要受宏观需求对终端折扣影响和前期费用投入影响。公司平均存货周转天数同比增加19天,需关注库存管理风险。同时,市场竞争激烈,终端折扣加深也对利润率造成压力。公司下半年将收紧营销费用,但能否实现利润正增长仍存在不确定性
你可能感兴趣
品牌与渠道强力双击,DTC收入高增112%
国盛证券2023-03-28
投资驱动利润高增,CSM表现优异
国金证券2026-08-26
投资驱动利润高增,CSM表现优异——新华保险公司点评
国金证券2026-08-26
NBV增速亮眼,权益投资表现优异驱动归母净利高增
财通证券2023-09-03
自研+出海表现优异驱动业绩高增,员工持股计划彰显长期发展信心
国盛证券2022-04-26
收入持续高增,现金流表现优异
金融德邦证券2024-04-26
全国表现优异,收入利润双高增
食品饮料信达证券2024-10-10
季报点评:三款新游表现优异,《杖剑传说(境外版)》带动境外收入高增
信息技术国盛证券2025-10-29
2021年一季报点评:收入业绩同步高增,财务数据继续优异表现
华创证券2021-04-21
房地产行业5月房企销售点评:高基数下销售稳增,二线蓝筹表现优异
房地产华创证券2019-06-02