猜你想问
新华保险中期业绩增长主要得益于哪些因素?
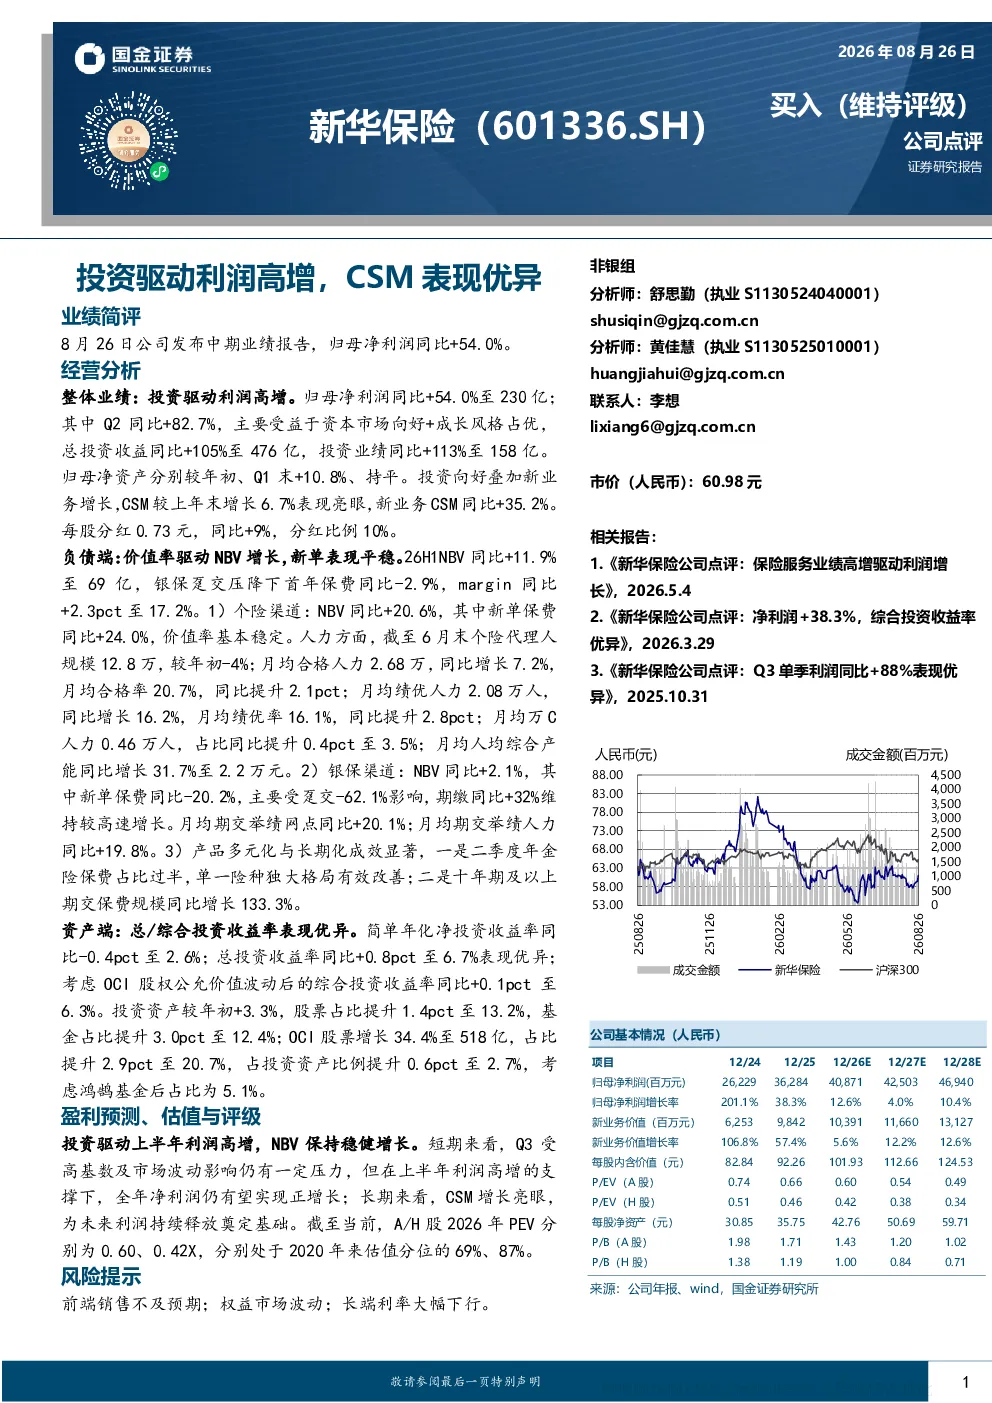
新华保险中期业绩报告显示归母净利润同比增长54.0%至230亿,主要受益于投资驱动利润高增。Q2同比增幅达82.7%,总投资收益同比增加105%至476亿,投资业绩同比增加113%至158亿。这主要得益于公司总/综合投资收益率表现优异,简单年化净投资收益率为2.6%,总投资收益率同比提升0.8个百分点至6.7%,综合投资收益率同比提升0.1个百分点至6.3%。\n投资资产较年初增加3.3%,股票和基金占比分别提升1.4和3个百分点,OCI股票规模增长34.4%至518亿。这些数据表明公司投资策略得当,资产配置有效,为利润增长提供了强劲动力。
新华保险个险渠道的发展情况如何?
新华保险个险渠道表现稳健,新业务价值(NBV)同比增长20.6%,新单保费同比增长24.0%,价值率基本稳定。虽然个险代理人规模较年初减少4%,但月均合格人力同比增长7.2%,月均绩优人力同比增长16.2%。这表明公司个险渠道正在向高质量发展转型,虽然规模有所调整,但核心人力效率提升明显,为未来业绩持续增长奠定基础。
银保渠道对新华保险业绩有何影响?
银保渠道对新华保险业绩的影响呈现分化态势。新业务价值(NBV)同比增长2.1%,但新单保费同比减少20.2%,主要受趸交业务大幅下降影响。这反映了市场对趸交业务的监管趋严,迫使公司调整业务结构。然而,期缴业务同比增加32%维持高速增长,显示公司正积极向期缴业务转型,长期发展潜力良好。产品结构方面,年金险保费占比过半,单一险种独大格局改善;十年期及以上期交保费规模同比增长133.3%,进一步印证了公司向长期、稳定业务转型的决心。
新华保险当前的市场地位如何?
新华保险当前市场地位稳固,业绩表现亮眼。公司中期业绩报告显示归母净利润同比增长54.0%至230亿,投资端收益率表现优异,总/综合投资收益率同比提升至6.7%和6.3%。负债端新业务价值(NBV)同比增长11.9%,虽然银保趸交业务受压,但个险渠道持续增长,长期价值率稳定。产品结构优化,十年期及以上期交保费规模同比增长133.3%。公司估值方面,截至当前,A/H股2026年PEV分别为0.60和0.42倍,分别处于2020年来估值分位的69%和87%,显示公司估值具有吸引力。综合来看,新华保险在保险行业竞争格局中保持领先地位,未来发展可期。
新华保险面临哪些潜在风险?
新华保险面临的主要潜在风险包括前端销售不及预期、权益市场波动以及长端利率大幅下行。前端销售方面,银保渠道趸交业务压降导致新单保费短期下滑,若市场拓展力度不足,可能影响业绩增长。权益市场波动风险在于公司投资资产中股票和基金占比提升,若市场大幅下跌,可能影响投资收益。长端利率大幅下行风险则主要影响固定收益类产品的表现,可能导致投资收益率下降,影响公司整体盈利能力。公司需密切关注市场变化,灵活调整经营策略以应对这些风险。