猜你想问
伯特利2026年半年报核心数据有哪些?
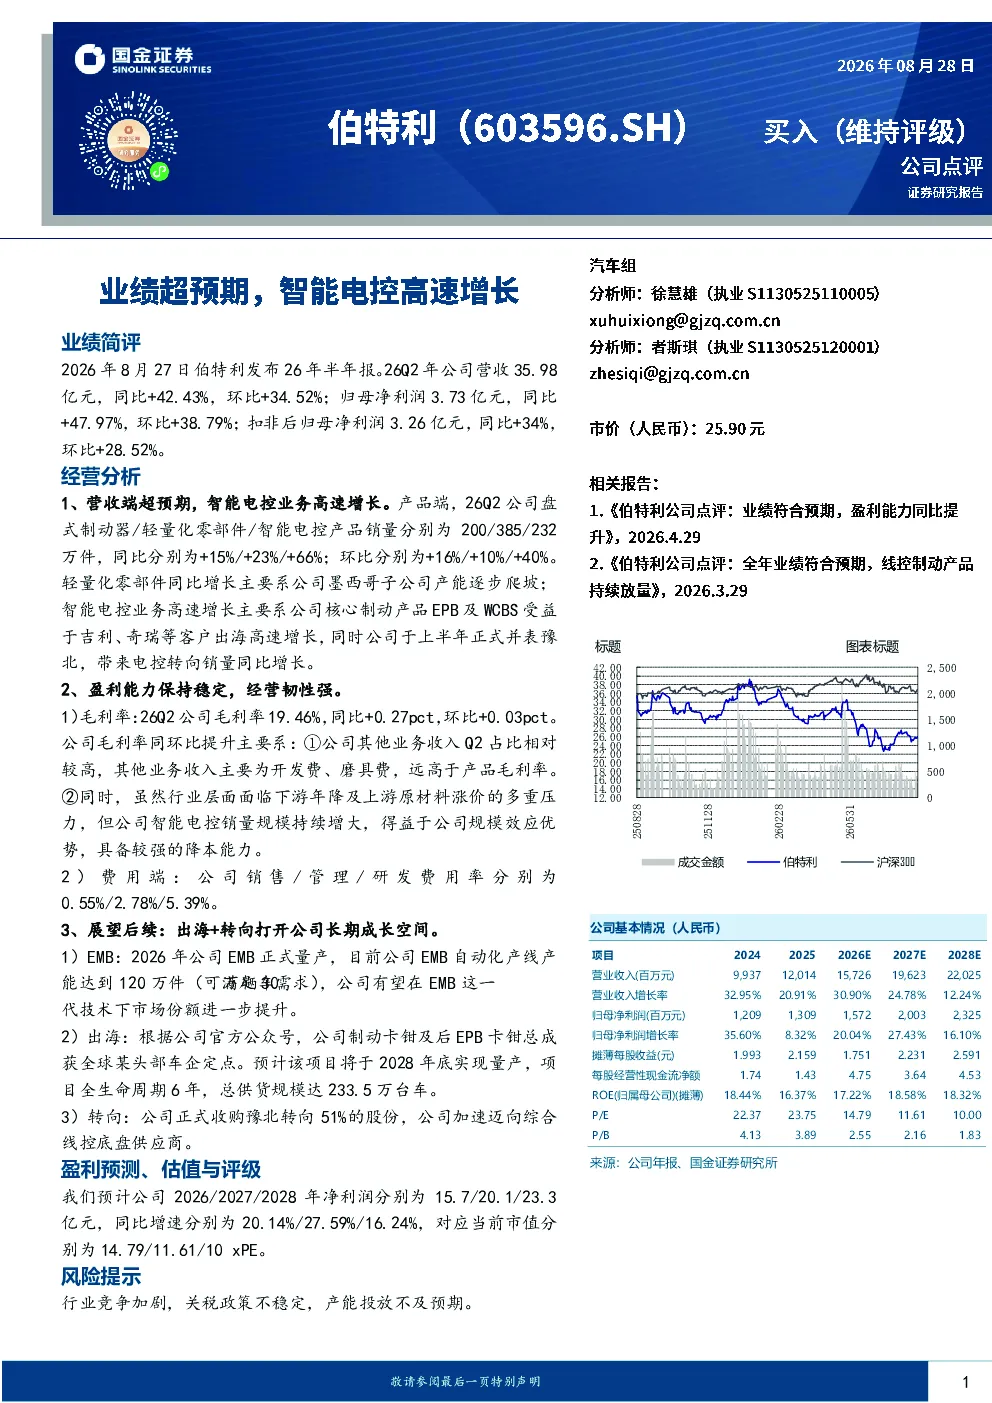
伯特利2026年半年报显示,公司营收35.98亿元,同比+42.43%,环比+34.52%;归母净利润3.73亿元,同比+47.97%,环比+38.79%;扣非后归母净利润3.26亿元,同比+34%,环比+28.52%。智能电控产品销量232万件,同比+66%,环比+40%,成为主要增长动力。
智能电控业务增长的主要驱动因素是什么?
智能电控业务高速增长主要系公司核心制动产品EPB及WCBS受益于吉利、奇瑞等客户出海高速增长,同时公司于上半年正式并表豫北,带来电控转向销量同比增长。此外,公司核心制动产品受益于海外市场需求旺盛,进一步推动了智能电控业务的发展。豫北的并表也显著提升了电控转向销量。
伯特利在轻量化零部件领域的增长情况如何?
伯特利轻量化零部件业务同比增长主要系公司墨西哥子公司产能逐步爬坡,带动相关产品销量增长。公司通过扩大海外产能,有效满足了市场对轻量化零部件的需求,实现了营收的稳步提升。这一增长也反映了公司在全球市场布局的成效。
伯特利未来的发展有哪些看点?
伯特利未来看点包括:EMB产品正式量产,公司自动化产线产能达120万件,有望在EMB技术下市场份额进一步提升;制动卡钳及后EPB卡钳总成获全球头部车企定点,预计2028年底实现量产,总供货规模达233.5万台车;收购豫北转向51%股份,加速迈向综合线控底盘供应商,这些举措将打开公司长期成长空间。
伯特利面临哪些风险因素?
伯特利面临的风险因素包括:行业竞争加剧可能导致市场份额下降;关税政策不稳定可能影响海外业务;产能投放不及预期可能制约公司发展。这些因素需要公司密切关注并采取相应措施加以应对,以确保业务的稳健发展。
你可能感兴趣
伯特利2026年半年报点评:业绩超预期,智能电控业务高速增长
国金证券2026-08-27
公司信息更新报告:2023Q1业绩高速增长,智能电控产品加速放量
开源证券2023-04-28
智能电控产品持续放量,业绩超预期
交通运输信达证券2025-04-25
电控产品销量高速增长,业绩符合市场预期
交通运输国联证券2023-08-28
新能源车电控、伺服维持高速增长,业绩符合预期
电子设备安信证券2016-08-09
【招商汽车】菱电电控:22H1业绩逆势增长,略超预期,继续强烈推荐22H
未知机构2022-08-21
2012年年报点评:收入高速增长,智能终端产品业务超预期
信息技术安信证券2013-03-19
Q3符合预期,智能电控保持较快增长
中泰证券2023-10-29
年报点评:轻量化及电控制动高速发展,业绩逆势增长
交通运输万联证券2020-04-02
三季报点评:针织横机电控龙头,业绩高速增长
电子设备华创证券2017-10-31