猜你想问
这份研报主要分析了什么内容?
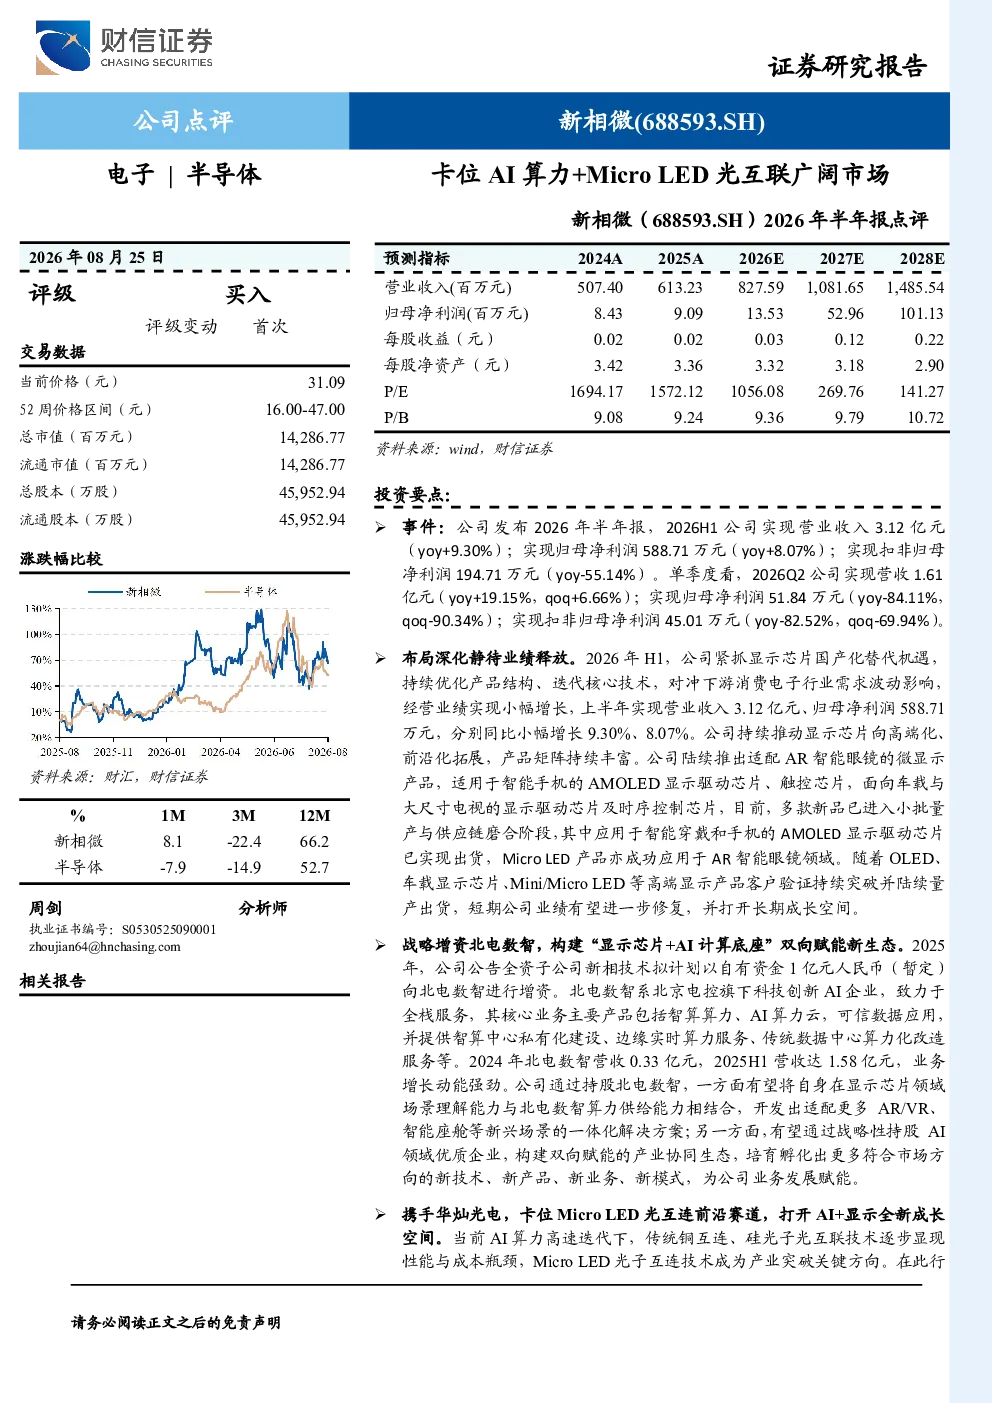
这份研报主要分析了新相微2026年上半年的业绩表现、产品布局、战略布局与协同生态,以及研究结论与评级。报告指出公司营收和净利润均实现同比增长,产品向高端化、前沿化拓展,并通过增资北电数智和战略合作华灿光电切入AI算力与MicroLED光互连等高景气赛道。
AI算力与Micro LED光互联行业发展趋势如何?
AI算力行业正快速发展,智算算力需求持续增长,新相微通过增资北电数智布局该领域。MicroLED光互联技术作为前沿显示技术,在智算中心、AR智能眼镜、车载智能车灯等领域具有广阔应用前景,新相微与华灿光电合作加速商业化落地。这两个赛道均处于高景气发展阶段,未来发展潜力巨大。
研报重点分析了新相微的哪些方面?
研报重点分析了新相微的产品布局,包括适配AR智能眼镜的微显示产品、智能手机AMOLED显示驱动芯片、车载与大尺寸电视显示驱动芯片等,以及其战略布局,如增资北电数智和与华灿光电的合作,旨在构建双向赋能的产业协同生态,推动公司向高端化、前沿化发展。
当前显示芯片市场现状如何?
当前显示芯片市场国产化进程加速,新相微凭借TFT-LCD和AMOLED双技术路径积累,成为国内显示驱动芯片国产化的重要推动力量。公司重点布局的AMOLED驱动芯片已导入京东方等头部厂商,市场竞争激烈但新相微具备一定优势。同时,AI算力和MicroLED光互联等新兴技术赛道也正在快速发展,为行业带来新的增长点。
研报提到了哪些风险提示?
研报提示了几个风险方面:下游需求不及预期可能导致公司业绩增长放缓;行业竞争加剧可能影响公司市场份额;新产品拓展不及预期可能影响未来业绩表现;技术研发风险也可能对公司发展造成影响。这些风险需要投资者关注,并在投资决策中予以考虑。
你可能感兴趣
立讯精密2026年半年报点评:26H1保持高质量增长,光与铜高速互联加速演进
国联民生证券2026-08-28
歌尔股份2026年半年报点评:智能声学整机提质增效盈利能力大幅提升,AI眼镜核心卡位构筑公司长期壁垒
华创证券2026-08-25
2026年半年报点评业绩符合预期,AI服务器&高速互联延续高景气
华创证券2026-08-13
AI算力跟踪深度:辨析Scale Out与Scale Up——AEC在光铜互联夹缝中挤出市场的What、Why、How
信息技术东吴证券2025-01-06
工业富联2026年半年报点评:业绩符合预期,AI服务器&高速互联延续高景气
华创证券2026-08-13
通信行业点评报告:AI算力方案多点开花,继续看好光互联方向
信息技术东吴证券2025-11-26
2026年半年报点评AI整体增长强劲,翔通光科技翻倍增长
国联民生证券2026-09-02
2026年半年报点评盈利质量提升,AI算力持续高景气
华创证券2026-09-02
全志科技2026年半年报点评:营收净利高速增长,异构算力与AI应用驱动业绩释放
国联民生证券2026-08-30
XB 机械 蓝思科技2026 年半年报点评 Q2 业绩逆势超预期 AI 端侧 算力 商
未知机构2026-08-23