猜你想问
这份研报主要讲了什么内容?
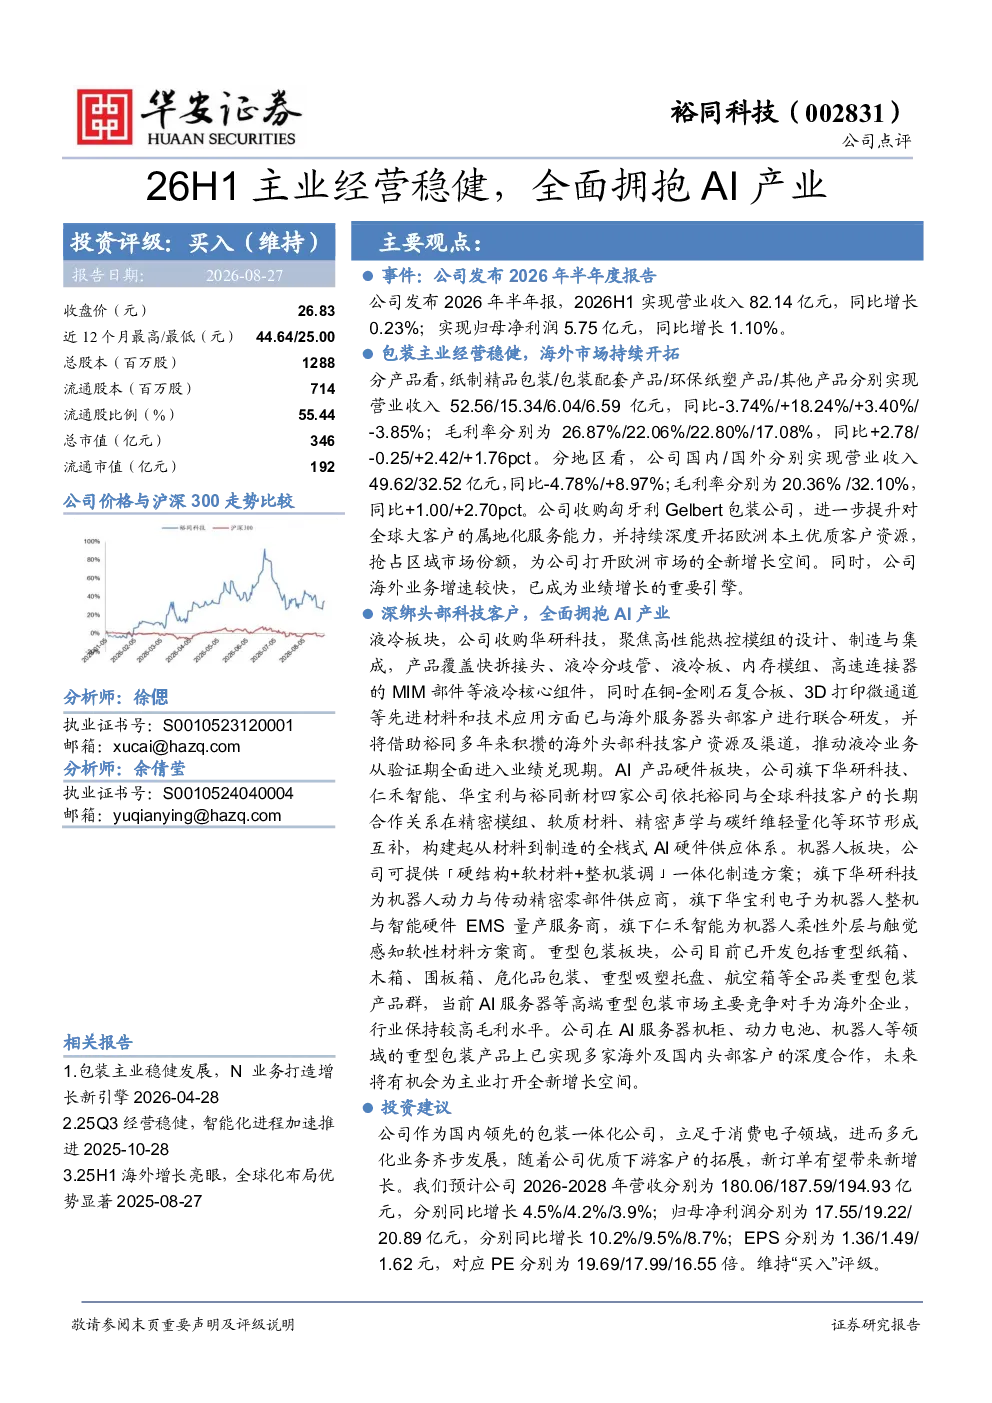
这份研报主要分析了2026年上半年裕同科技的经营情况。报告显示,公司实现营业收入82.14亿元,同比增长0.23%;归母净利润5.75亿元,同比增长1.10%。包装主业经营稳健,海外市场持续开拓,其中纸制精品包装、包装配套产品、环保纸塑产品和其他产品分别实现营业收入52.56亿元、15.34亿元、6.04亿元和6.59亿元,同比变化分别为-3.74%、+18.24%、+3.40%和-3.85%。公司通过收购匈牙利Gelbert包装公司,提升对全球大客户的属地化服务能力,持续开拓欧洲市场,海外业务成为业绩增长的重要引擎。此外,公司全面拥抱AI产业,在液冷、AI产品硬件、机器人和重型包装等领域与头部科技客户深绑合作,构建全栈式AI硬件供应体系。预计公司2026-2028年营收分别为180.06亿元、187.59亿元和194.93亿元,同比增长4.5%、4.2%和3.9%;归母净利润分别为17.55亿元、19.22亿元和20.89亿元,同比增长10.2%、9.5%和8.7%。
AI产业赛道的发展趋势如何?
AI产业赛道正快速发展,裕同科技通过全面拥抱AI产业,展现了该赛道的发展潜力。公司聚焦液冷技术,收购华研科技后,推动液冷业务进入业绩兑现期,与海外服务器头部客户联合研发先进材料和技术。在AI产品硬件板块,华研科技、仁禾智能、华宝利与裕同新材形成互补,构建全栈式AI硬件供应体系。此外,公司在机器人板块提供一体化制造方案,在重型包装板块开发全品类重型包装产品,已在AI服务器机柜、动力电池、机器人等领域实现头部客户合作。这些布局表明AI产业在多个领域均有广阔的应用前景,技术迭代和市场需求持续增长,为相关企业带来新的增长空间。
研报重点分析了哪些方向?
研报重点分析了裕同科技的主业经营情况和AI产业布局。在主业方面,报告详细分析了公司包装业务的经营稳健性,特别是海外市场的持续开拓,以及通过收购提升属地化服务能力的举措。在AI产业方面,报告重点分析了公司在液冷、AI产品硬件、机器人和重型包装等领域的布局,以及与头部科技客户的合作情况。报告还预测了公司未来三年的营收和净利润增长情况,并维持“买入”评级。这些分析方向涵盖了公司的主营业务、国际化战略和新兴产业的布局,为投资者提供了全面的视角。
当前市场对AI包装行业有何判断?
当前市场对AI包装行业展现出积极判断,主要基于行业的技术创新和市场需求增长。裕同科技作为包装行业的领先企业,通过全面拥抱AI产业,展现了该行业的未来发展方向。公司在液冷、AI产品硬件、机器人和重型包装等领域的布局,表明AI技术正在推动包装行业向智能化、高性能化方向发展。同时,报告显示公司海外业务增速较快,成为业绩增长的重要引擎,反映出全球市场对AI包装产品的需求持续增长。这些迹象表明,AI包装行业正处于快速发展阶段,具有较大的市场潜力。
研报提到了哪些风险提示?
研报提到了多项风险提示,包括宏观环境风险、市场竞争风险、原材料价格波动风险、核心人才流失风险和汇率波动风险。宏观环境风险可能影响公司的整体经营表现;市场竞争风险可能导致市场份额下降;原材料价格波动风险可能影响成本控制;核心人才流失风险可能影响技术创新和业务发展;汇率波动风险可能影响海外业务的盈利能力。这些风险因素需要投资者关注,并在投资决策中进行充分考虑。