猜你想问
开润股份2026年半年报核心内容有哪些?
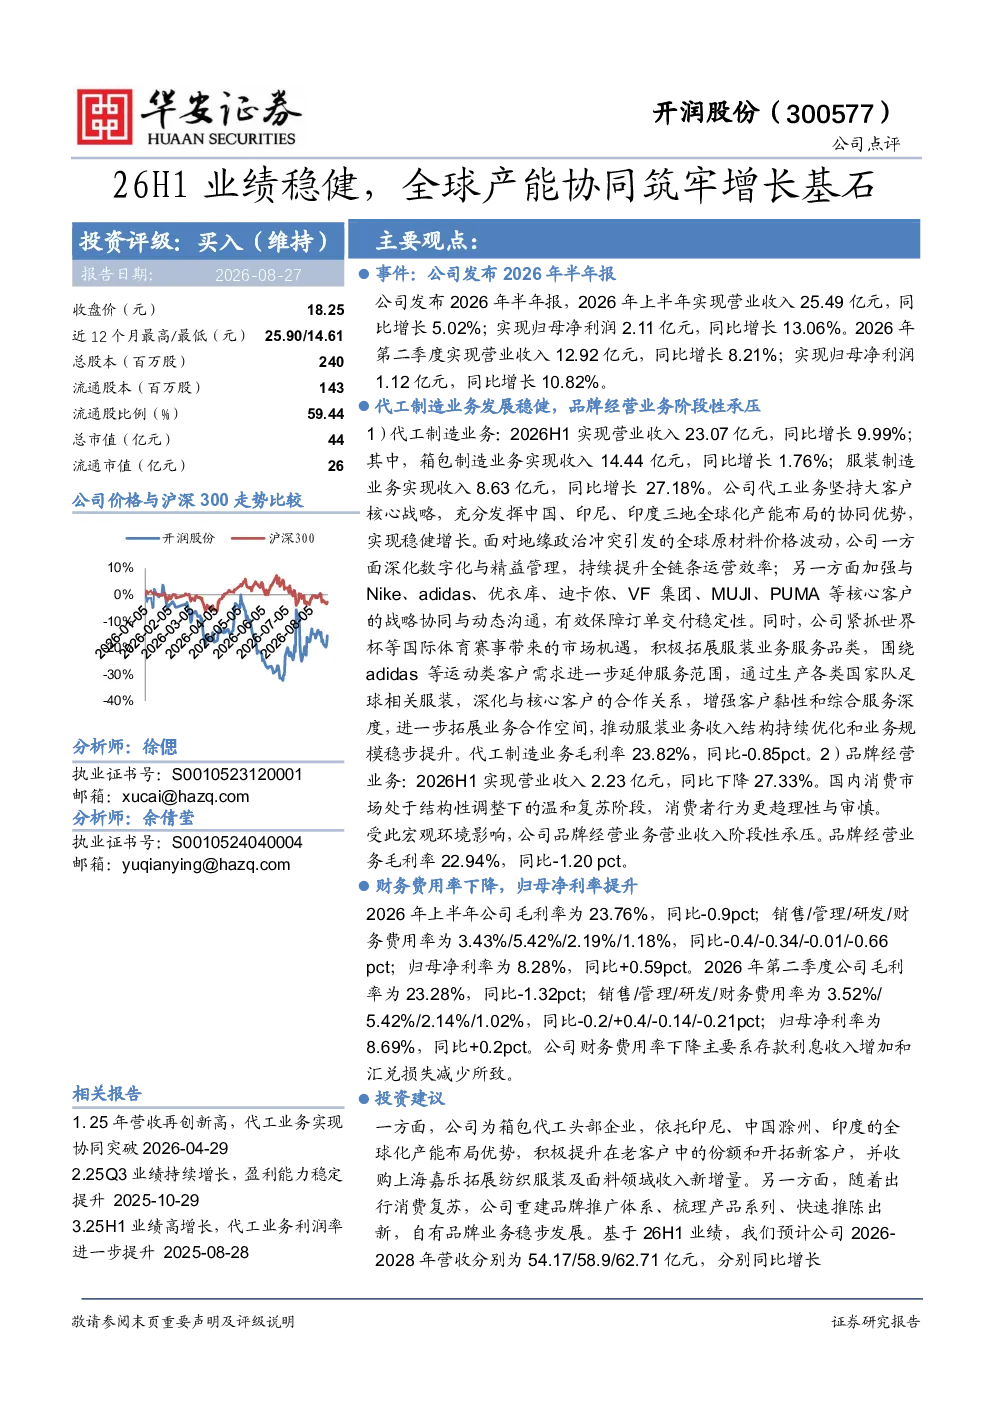
开润股份2026年半年报显示,公司上半年实现营业收入25.49亿元,同比增长5.02%;归母净利润2.11亿元,同比增长13.06%。第二季度营业收入12.92亿元,同比增长8.21%;归母净利润1.12亿元,同比增长10.82%。代工制造业务表现稳健,其中箱包制造收入14.44亿元,同比增长1.76%;服装制造收入8.63亿元,同比增长27.18%。品牌经营业务受国内消费市场调整影响,收入2.23亿元,同比下降27.33%
箱包代工行业发展趋势如何?
箱包代工行业正经历全球化产能布局和数字化管理的转型。企业通过优化供应链、提升客户协同效率,增强市场竞争力。开润股份依托全球产能网络,积极拓展新客户,箱包制造业务毛利率达23.82%。未来,行业将更加注重品牌化运作和可持续发展,代工企业需平衡成本控制与品质提升,以适应市场变化
报告对开润股份的重点分析方向是什么?
报告重点分析了开润股份的代工制造与品牌经营双轨发展模式。代工制造方面,公司通过全球化布局和数字化管理实现稳健增长,箱包和服装制造业务收入分别同比增长1.76%和27.18%。品牌经营业务虽受市场调整影响收入下降27.33%,但仍是未来发展方向。公司财务费用率下降,归母净利率提升至8.28%
当前箱包代工市场现状如何?
当前箱包代工市场呈现头部企业集中、产能全球化的特点。开润股份作为行业头部企业,通过多元化客户布局和产能协同,增强抗风险能力。市场竞争激烈,企业需在成本、品质、交付速度间取得平衡。国内消费市场结构调整对品牌经营带来挑战,但整体行业仍受益于全球消费需求增长
研报提示的主要风险有哪些?
研报提示开润股份面临客户集中度较高、原材料价格波动、劳动力成本上升等风险。公司业务规模扩张可能带来管控挑战,汇率波动也影响财务表现。品牌经营业务受国内消费市场结构性调整影响较大,需关注市场变化对业绩的短期冲击
你可能感兴趣
电力设备与新能源行业2026年中期投资策略:能源安全+算电协同,筑牢行业发展基石
电气设备东海证券2026-07-14
2025年年报点评:业绩稳健增长,原创技术筑牢核心壁垒
信息技术国泰海通证券2026-04-12
公司事件点评报告:主业筑牢基本盘,业绩增长稳健
家用电器华鑫证券2025-06-27
主营产品量价齐升业绩大幅增长,筑牢全球化工巨头地位
国信证券2022-03-09
多品协同筑牢增长根基,回购计划彰显发展定力
开源证券2026-04-06
26H1业绩有望筑底,全年订单预计稳健增长
国泰海通证券2026-07-21
中国电子云筑牢智算基石,赋能行业AI数智化落地
国投证券2025-07-22
2025年及未来保险行业前景展望:筑牢信任基石,在协作中重塑未来
金融普华永道2022-08-12
黄宇红:筑牢元宇宙“网-算-智-链 ”基石
信息技术中国移动研究院2022-12-22
智慧科技护航应用安全 筑牢数字金融基石:代码逻辑风险检测助力应用内生安全
信息技术清科万道2026-04-28